保險同理財唔應該靠估。呢啲文章會用一個下午之內讀得完嘅長度,幫你建立判斷標準,揀啱屬於你自己嘅保障組合。
投保前 → 睇條款 → 理賠時,按你而家嘅需要揀路線。
很多人努力規劃退休,卻從未規劃「失去決定能力」的一天。
從預設醫療指示、持久授權書到家庭人生風險文件,幫你建立一套突發情況下仍能維持秩序的家庭安排。
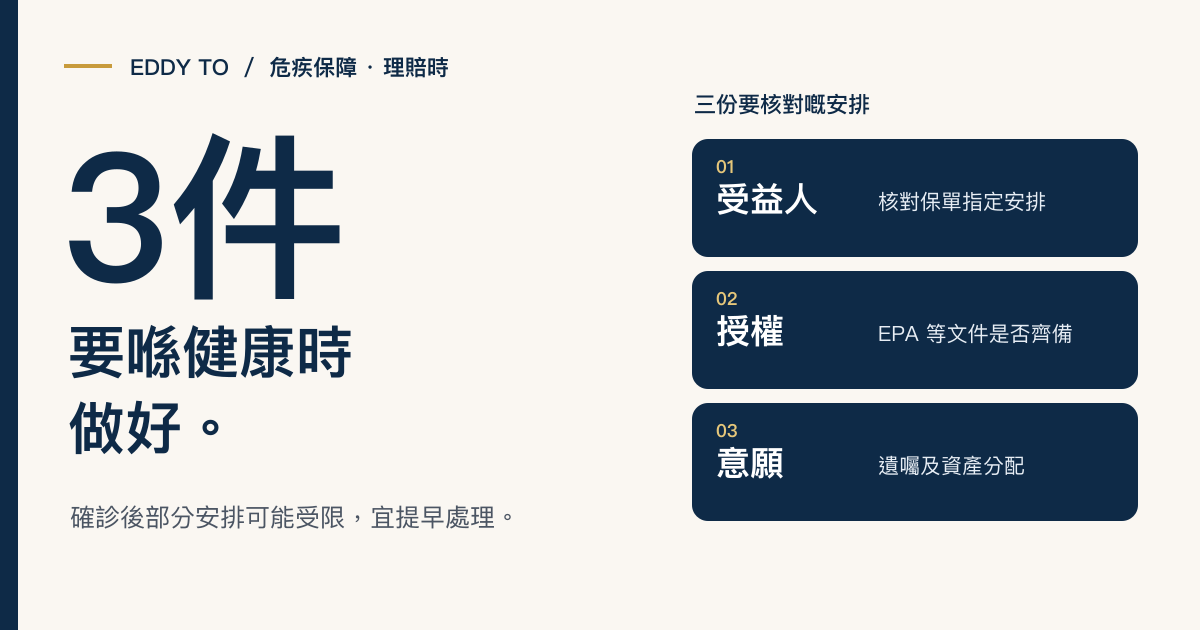
確診之後先想做資產安排、改受益人、立遺囑?部分動作可能已經受限制。呢 3 件事,一定要喺健康時做好。
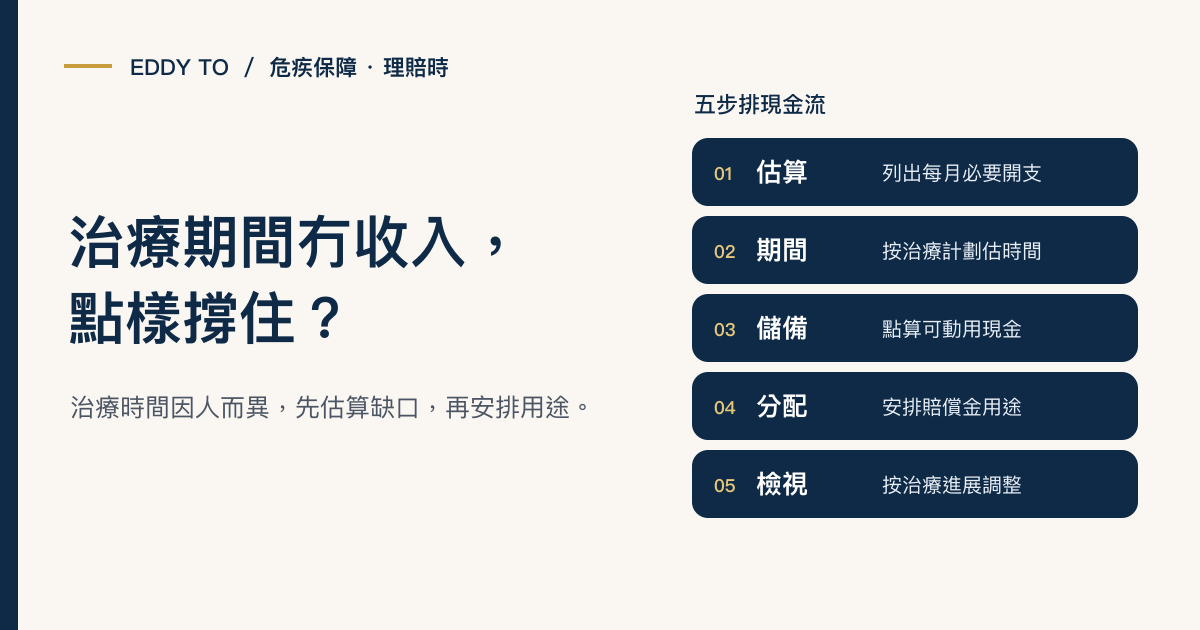
癌症治療平均 1-2 年,期間可能停工、收入歸零。危疾賠償點樣分配?家庭開支點樣維持?呢篇教你做一份癌症現金流規劃。
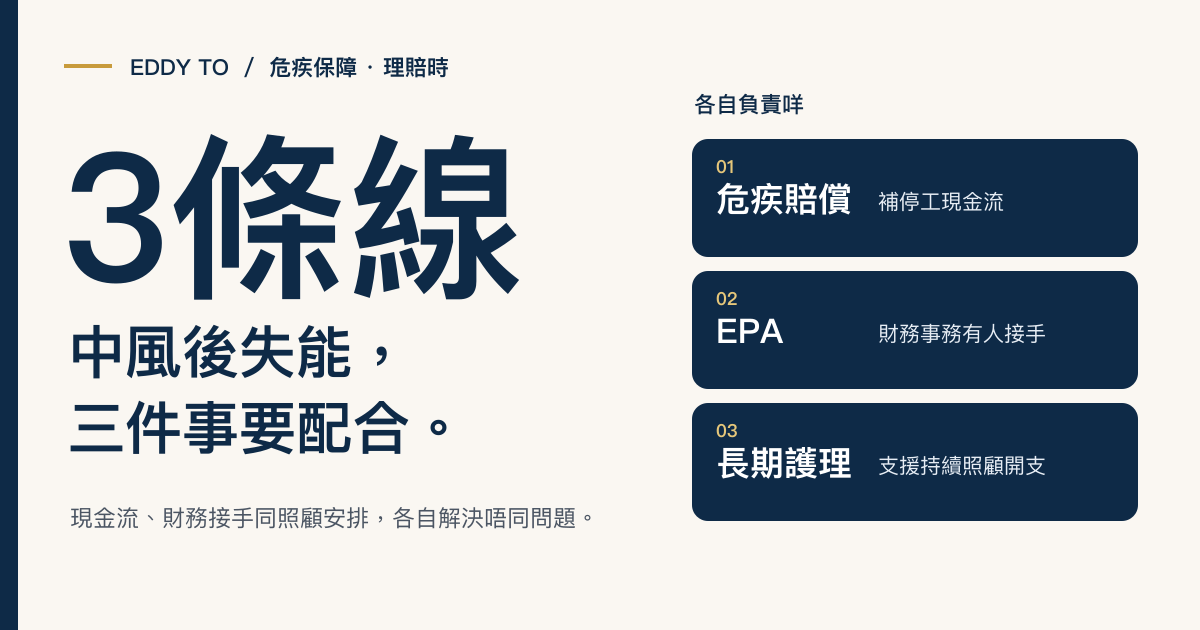
中風後可能喪失行為能力——危疾賠償解決現金流,EPA 解決財務接手,長期護理保險解決照顧。呢三條線,少一條都可能出事。
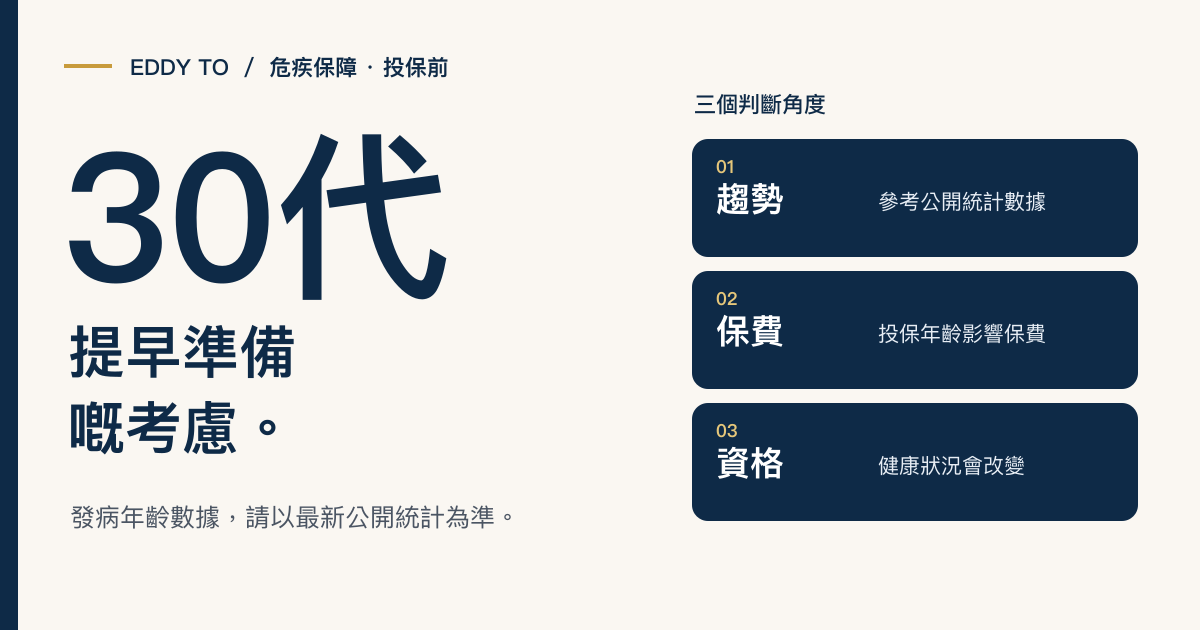
30 歲中風、35 歲確診癌症——呢啲唔再係新聞。香港危疾發病年齡持續下降,對你嘅保障規劃有咩影響?
大家以為癌症一定係理賠榜首,但數據可能出乎你意料。了解香港人最常理賠嘅危疾,先知道自己最需要保咩。
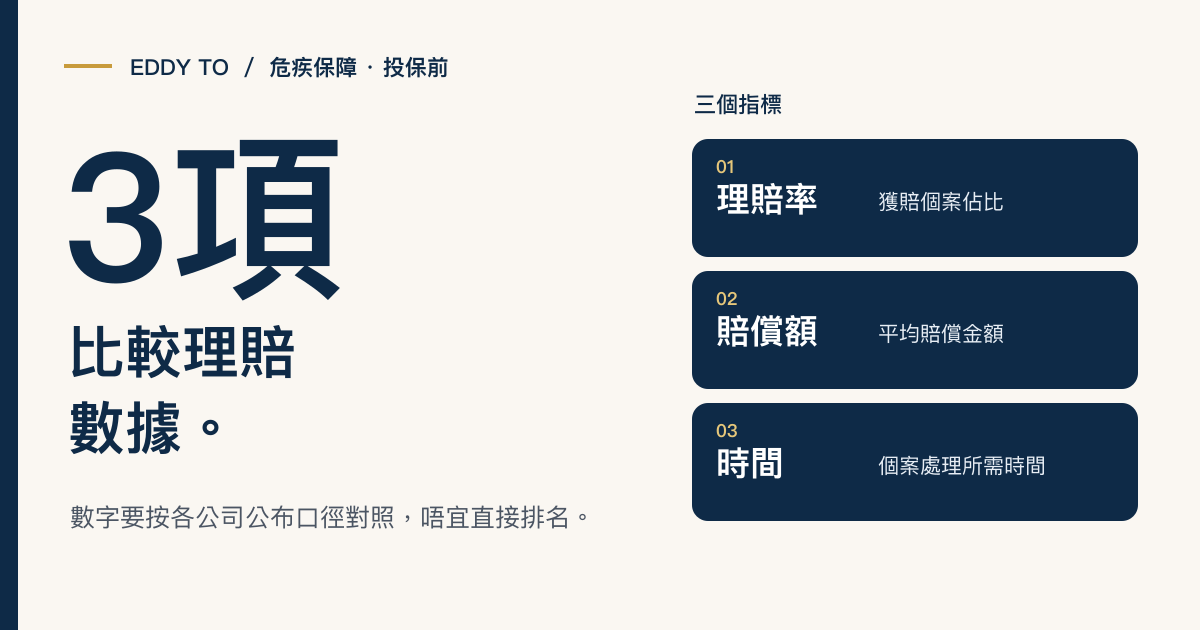
保誠、友邦、宏利、富衛——各大保險公司每年都會公布理賠數據。理賠率、平均賠償額、處理時間,邊間最值得信賴?
25 歲覺得自己鐵打嘅?正因為咁,呢個年紀先係買危疾嘅最佳時機。保費平、健康資格好、複息時間長——呢三樣嘢過咗就冇回頭。
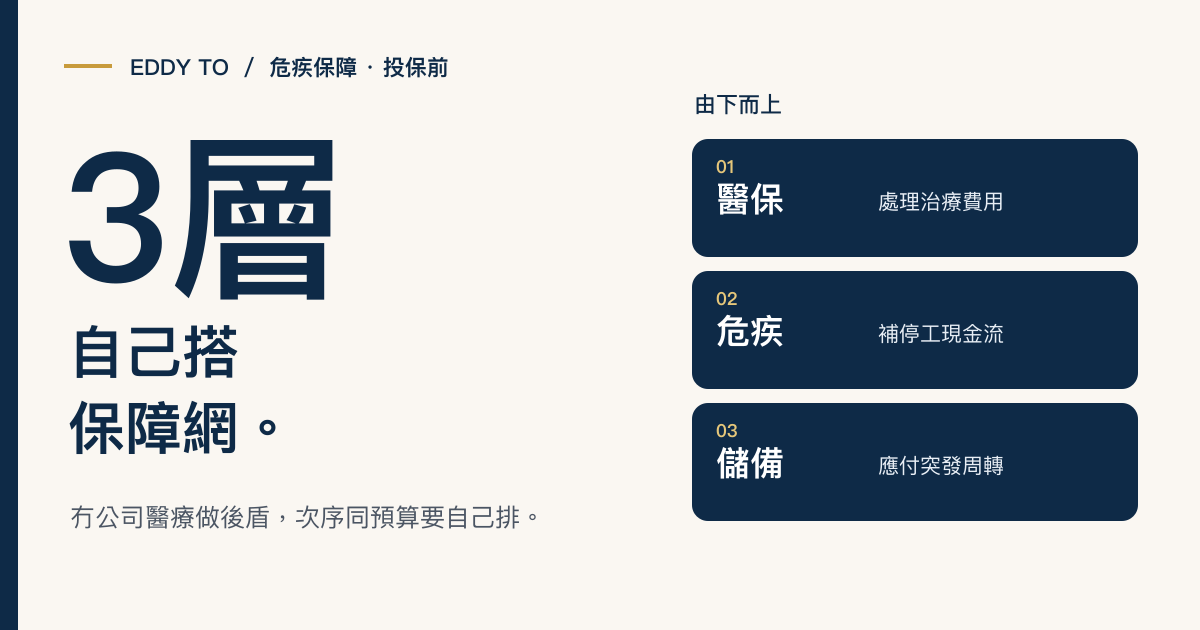
冇公司醫療做後盾,自僱人士嘅健康風險全部自己承擔。危疾保障點樣配?保費點樣分配?呢篇幫你搭一套屬於自己嘅保障網。
女性癌症唔只係「癌症」咁簡單。乳癌、子宮頸癌、卵巢癌喺危疾保單入面嘅覆蓋範圍同理賠條件,可能比你想像中複雜。
50 歲後買危疾,唔應該單靠總保費同保額嘅比例決定。由停工現金流、核保條件到長期負擔,配合兩頁盤點表,睇清楚自己需要補邊一塊。
好多父母 BB 一出生就急住買保險。28 日係關鍵數字——但到底係咪真係需要咁早?定係有更好嘅時機?
父母最擔心小朋友生病,但兒童危疾嘅定義、保額、產品選擇同成人完全唔同。呢 5 個問題,幫你厘清思路。
保險公司送免費體檢聽落好着數,但體檢結果可能影響你嘅續保同理賠。免費嘅嘢,往往最有代價。
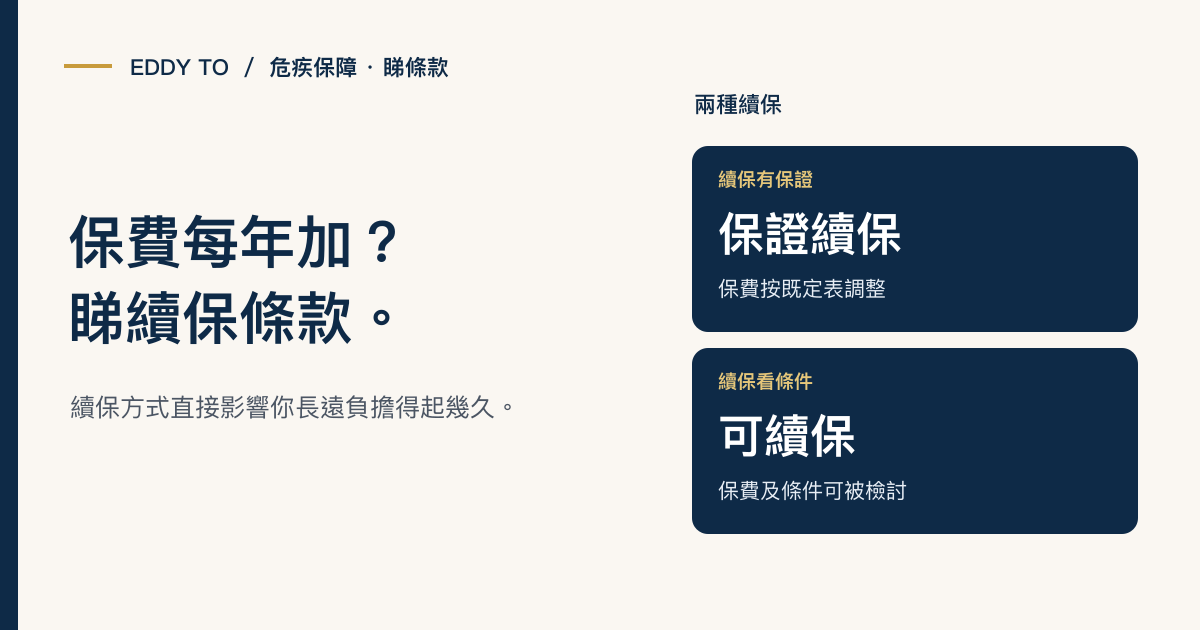
買危疾時保費可能好抵,但幾年後可能加到你唔想續。保證續保 vs 可續保、保費調整機制——呢啲條款直接影響你長遠負擔。
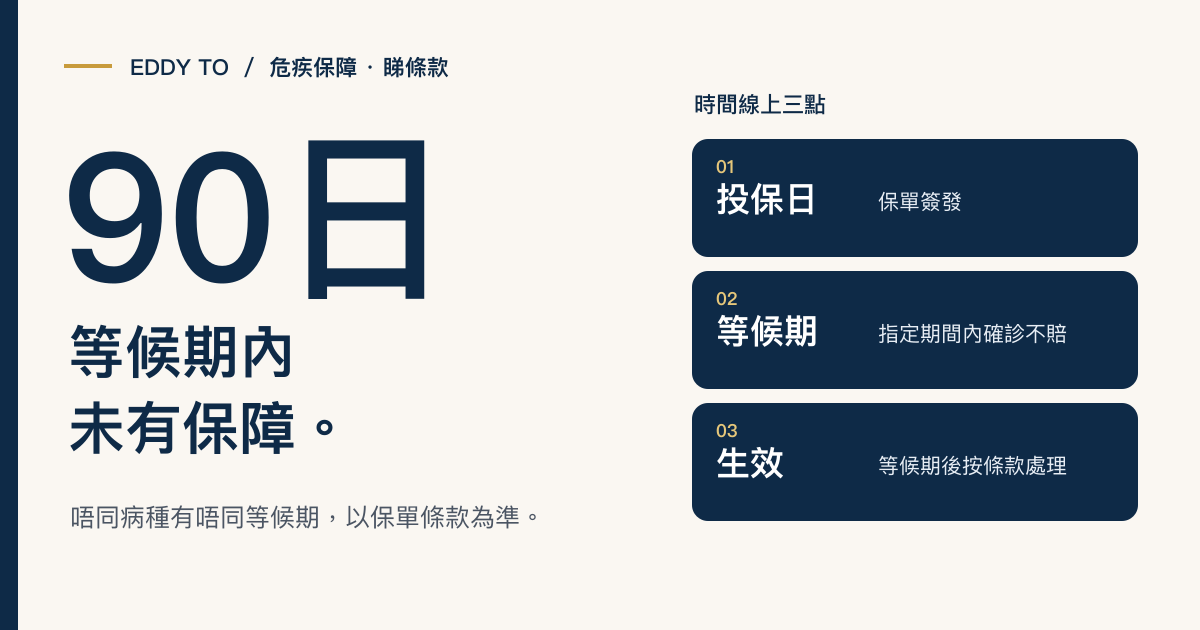
買完保險唔係即刻有保障。等待期係保險公司嘅防線,唔同病種有唔同等待期。你知道自己保單嘅等待期幾長嗎?
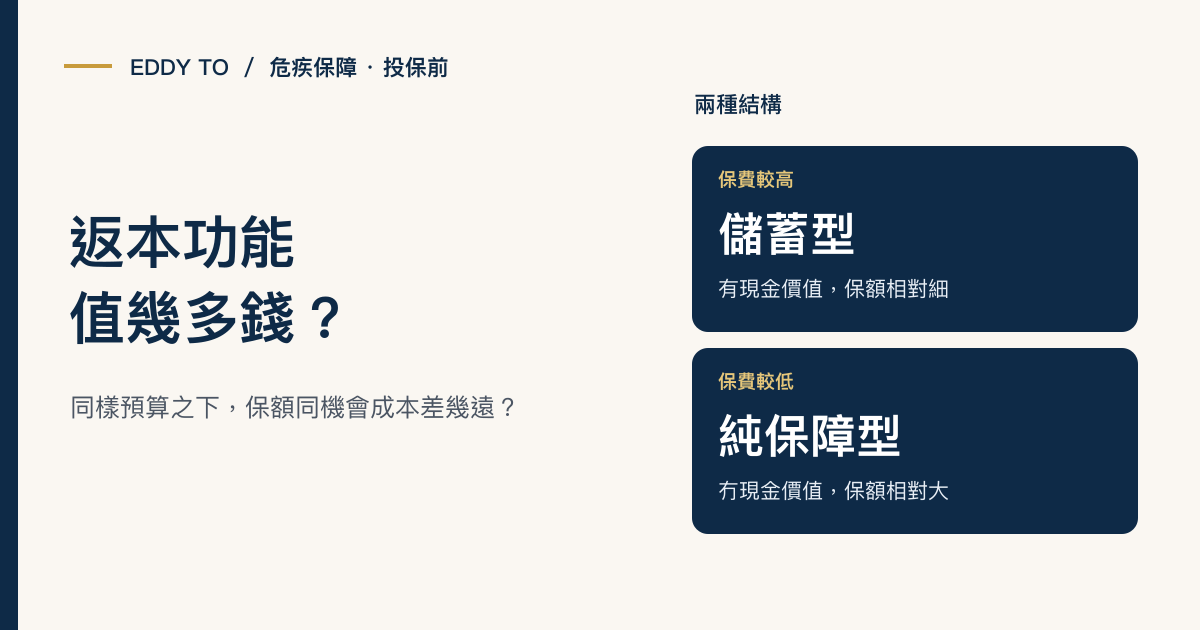
儲蓄型危疾保費貴一截,但聽落「遲早返本」。真係計落,呢個「返本」嘅機會成本可能比你諗嘅高。
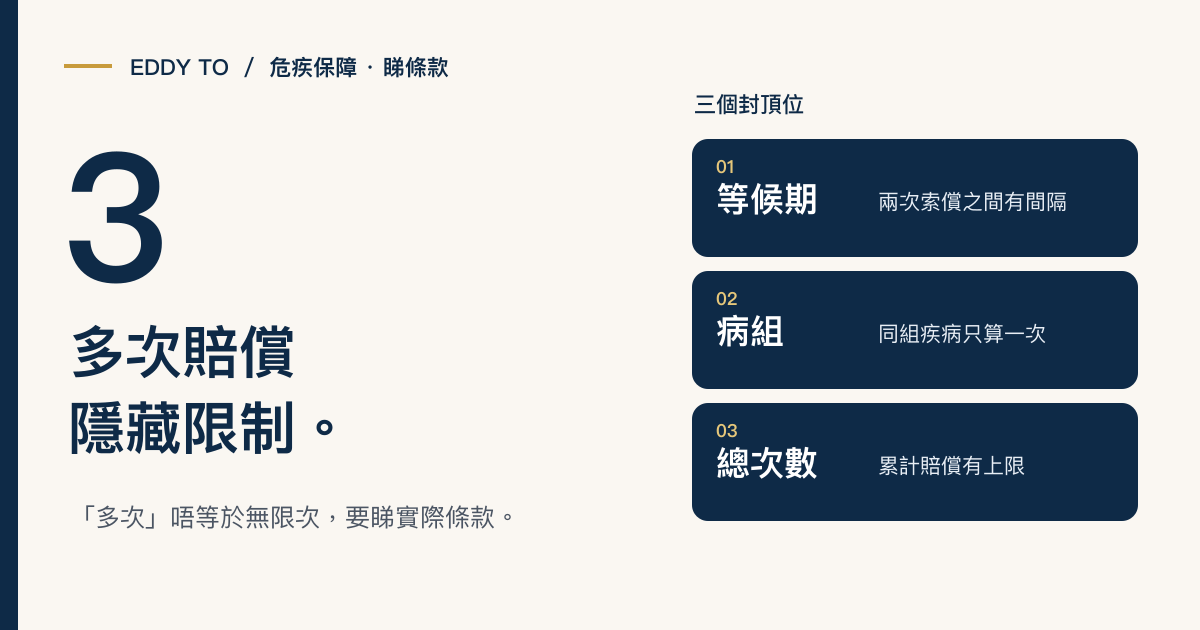
多次賠償聽落好吸引,但癌症等待期、病組分類上限、總賠償次數封頂——呢三個限制可能令你嘅期望同現實有好大落差。
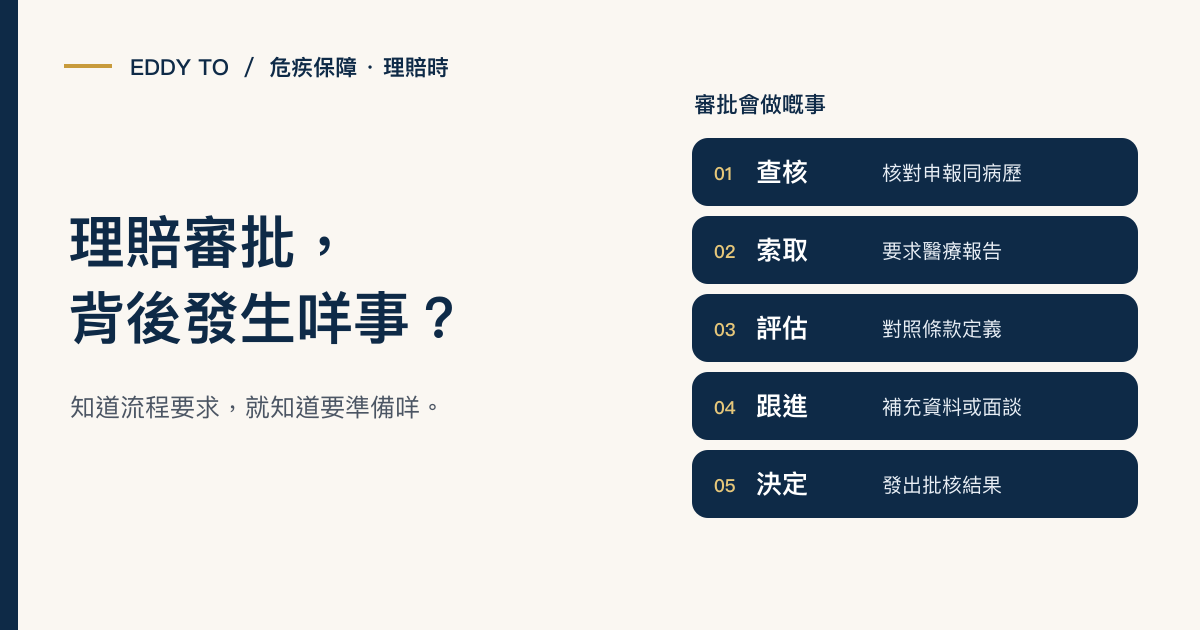
理賠唔係遞表就等收錢咁簡單。保險公司背後會做調查、查病歷、要求醫療報告。了解呢個過程,你就知道點樣配合。
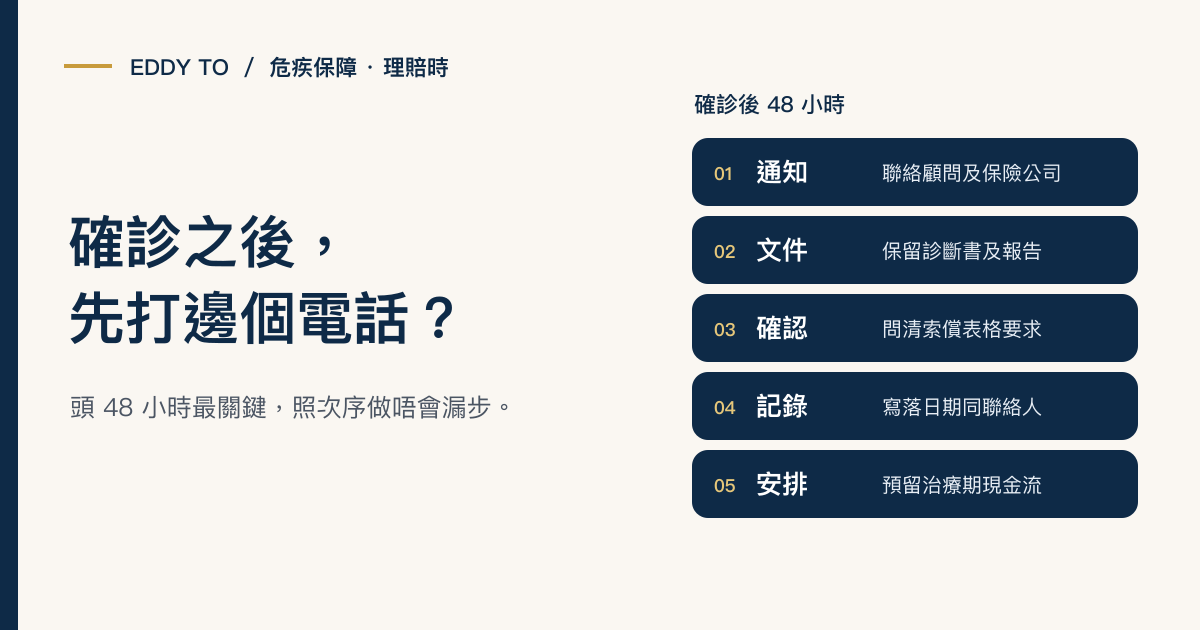
確診嗰刻好混亂,但之後嘅 48 小時好關鍵。通知邊個、保留咩文件、點樣開始理賠——呢份行動清單幫你唔漏步。
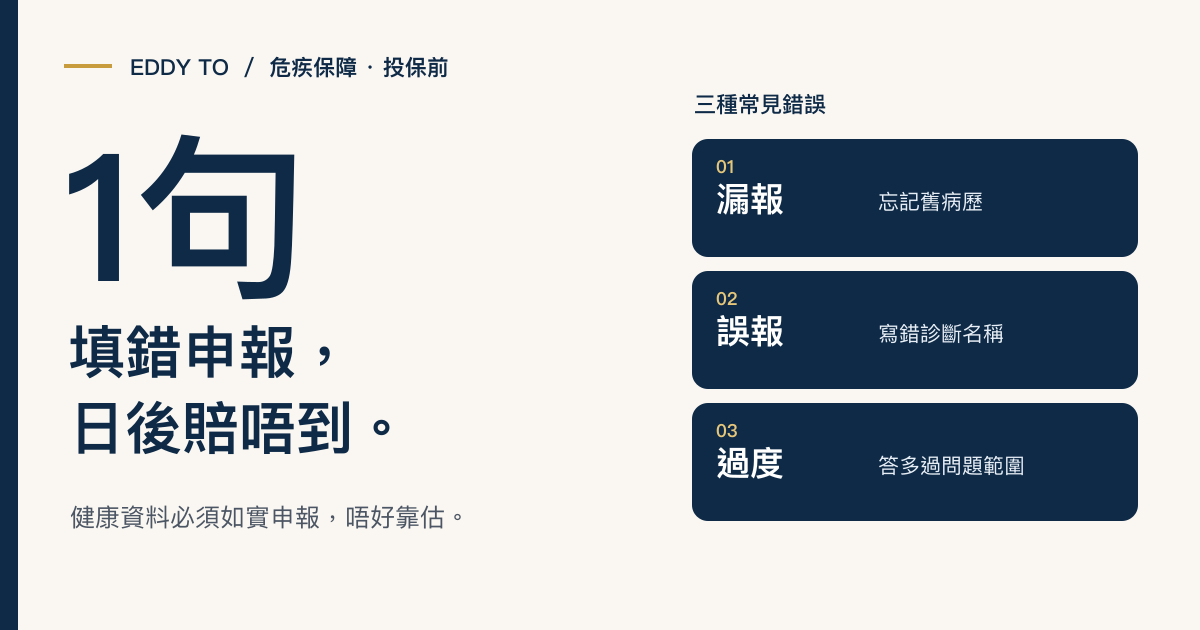
健康申報係投保最關鍵嘅一步。漏報、誤報、過度申報,每種錯誤都可能影響日後理賠。點樣填先啱?
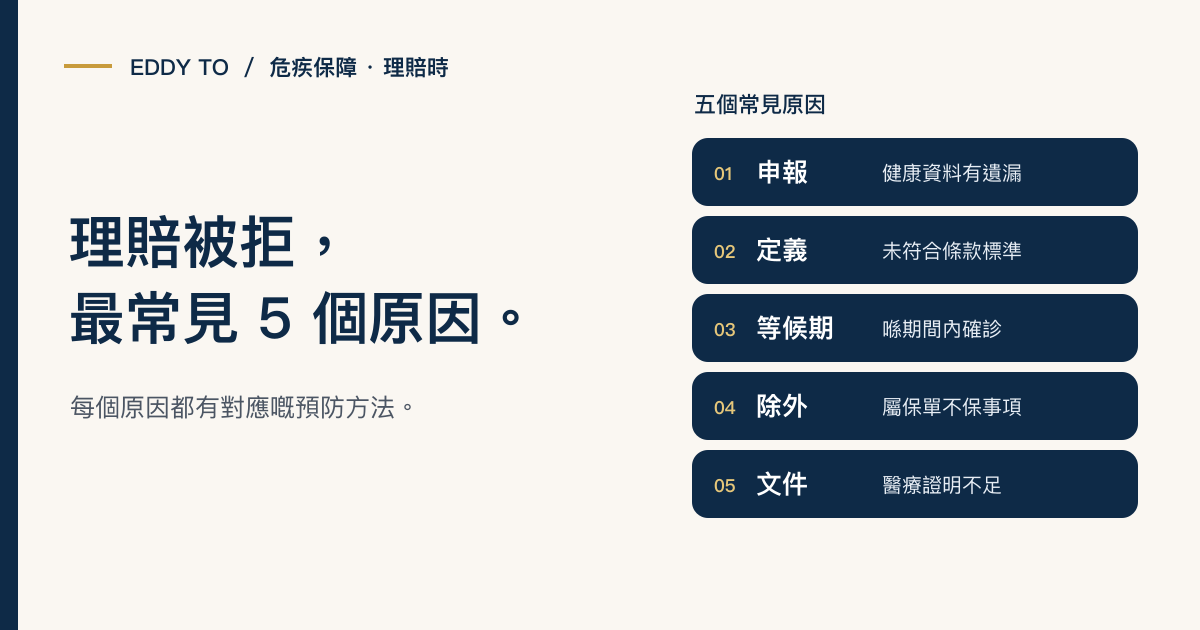
買咗保險唔等於一定賠。理賠被拒最常見嘅 5 個原因,每個都有對應嘅預防方法。提前知道,就可以避免。
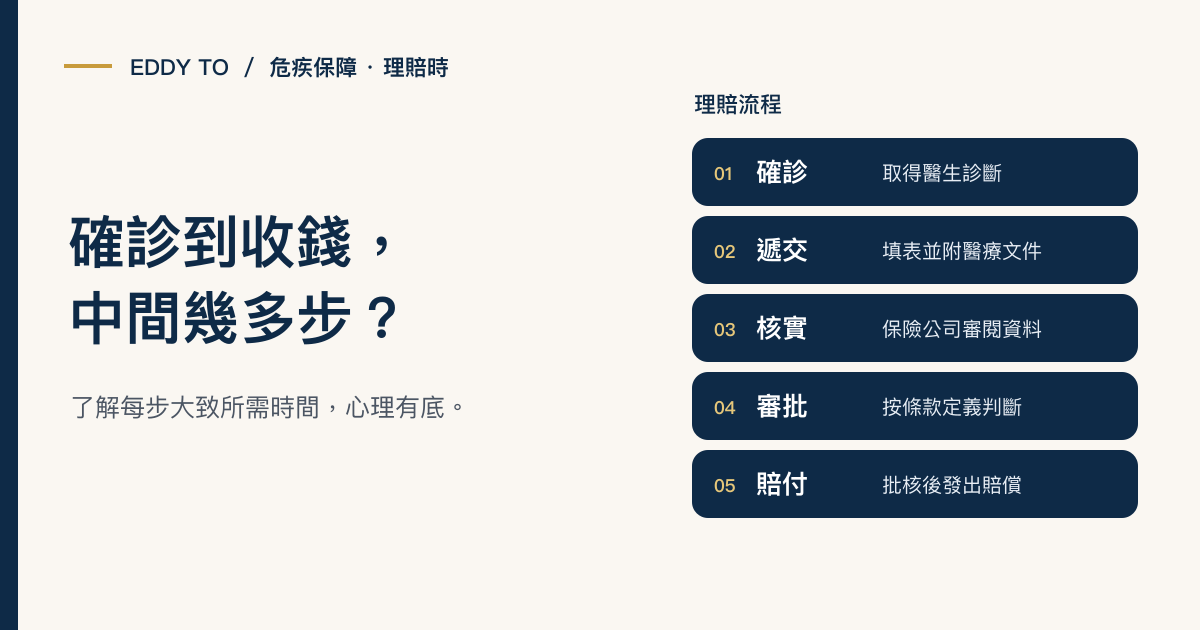
由確診到收到賠償,中間要經過幾多步?每步要幾耐?呢篇用真實流程拆解,等你心理有底。
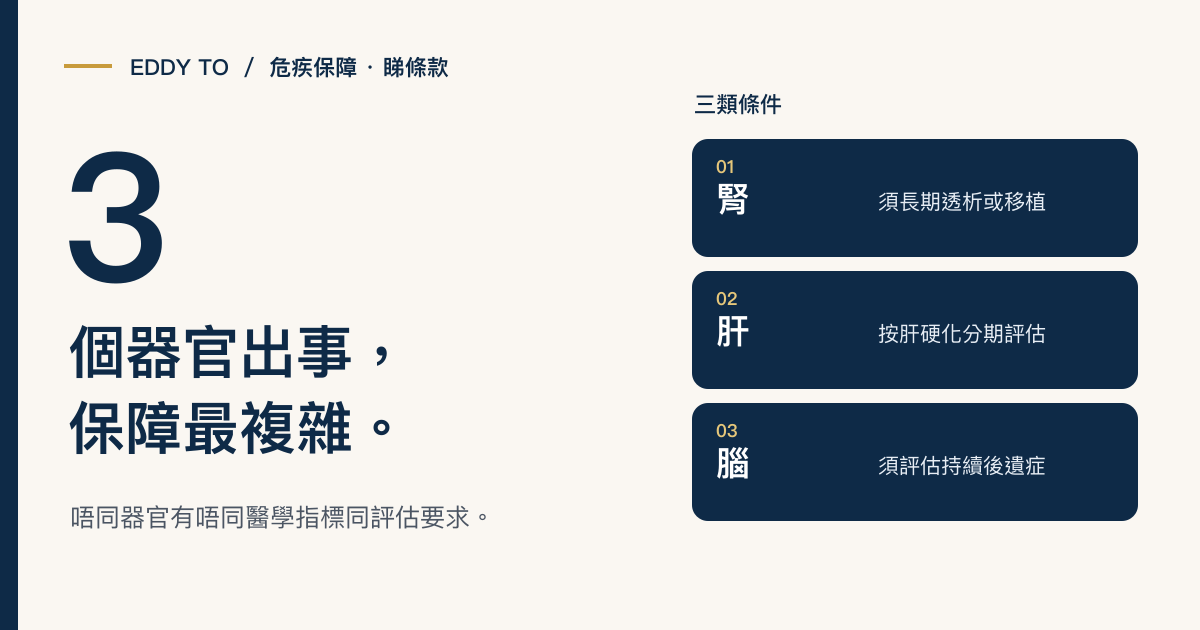
腎衰竭要透析、肝硬化要分期、腦疾病要後遺症評估——呢三類器官疾病嘅理賠條件,比你想像中複雜得多。
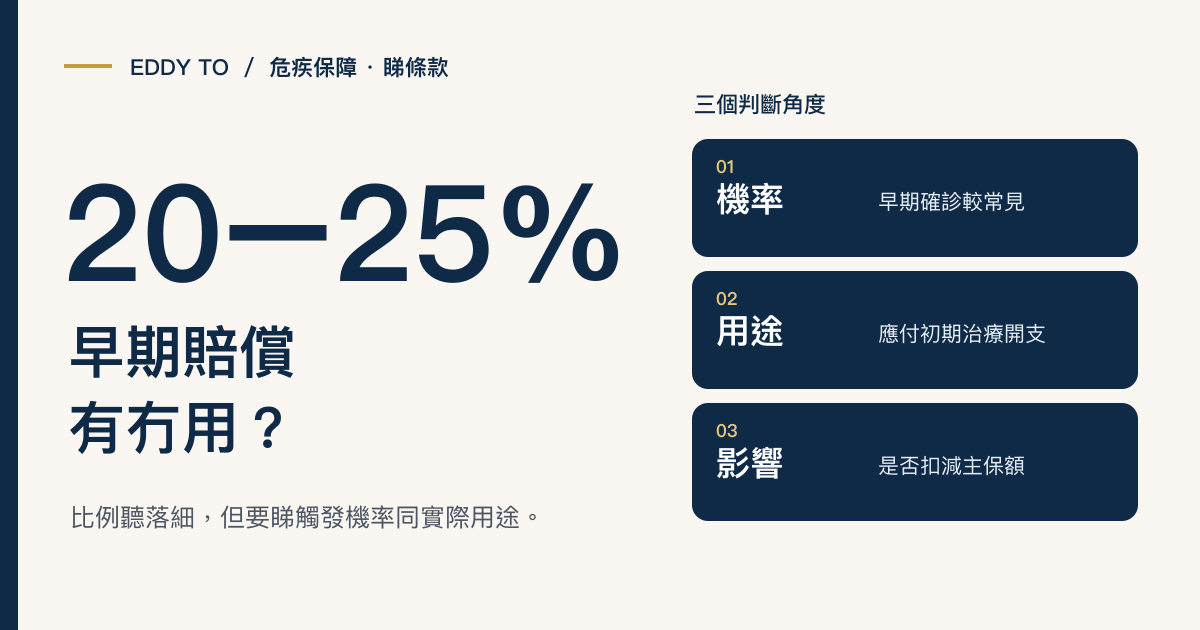
早期危疾賠償通常只有保額嘅 20-25%,聽落好少。但如果你明白佢嘅觸發機率同實際用途,可能會改觀。
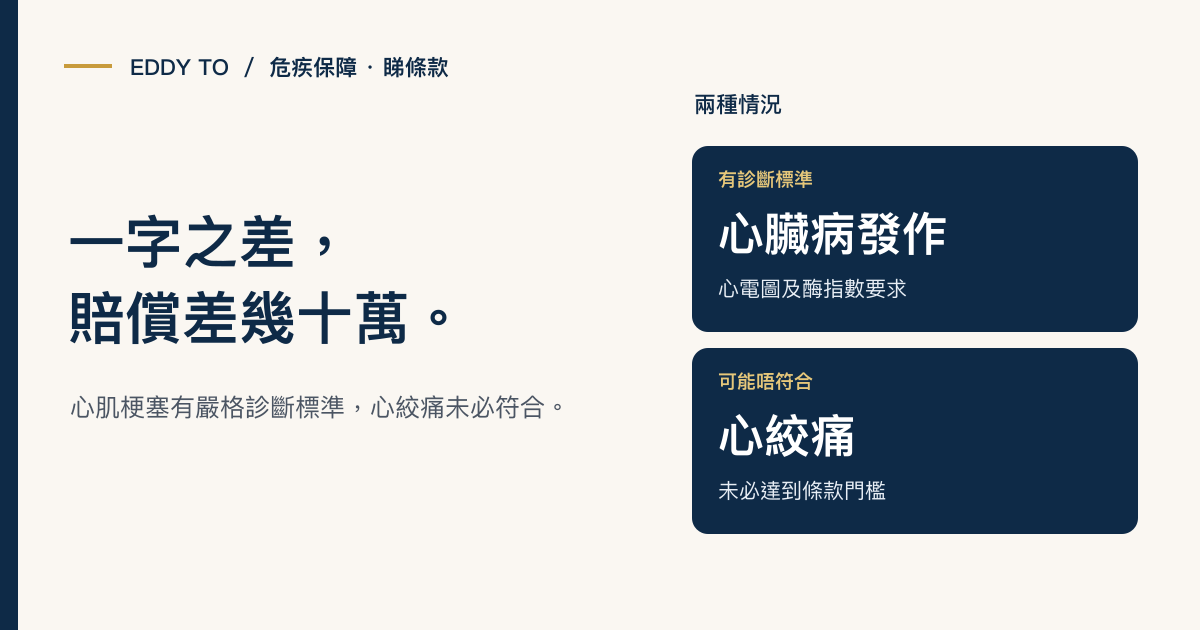
心肌梗塞有心電圖同酶指數嘅嚴格診斷標準。心絞痛聽落似心臟病,但喺保險條款入面可能完全唔算危疾。
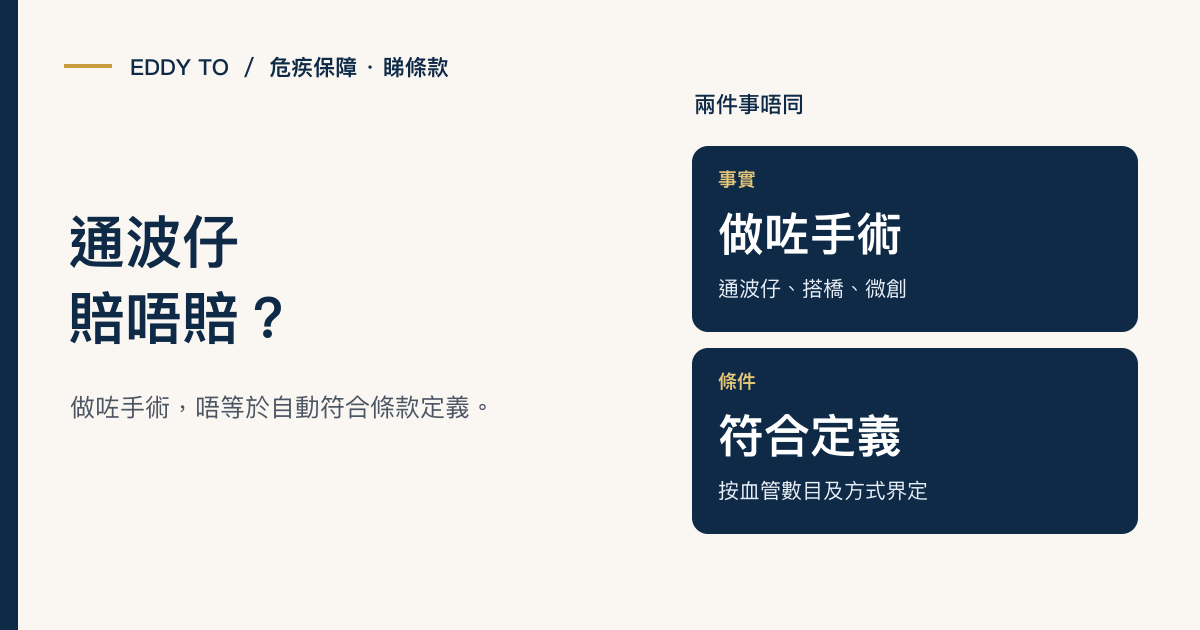
通波仔、搭橋、微創心臟手術——呢啲常見手術喺危疾保單入面嘅定義原來大有學問。做咗手術唔等於賠到錢。
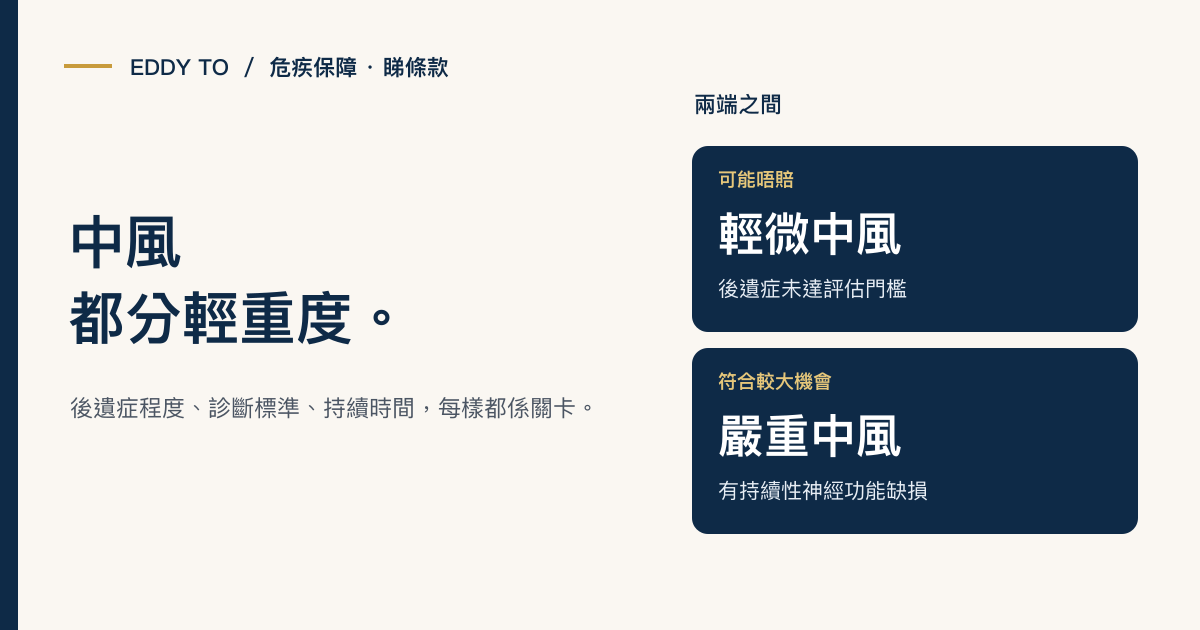
中風係香港危疾理賠 top 3,但唔係所有中風都符合理賠條件。後遺症嚴重程度、診斷標準、持續時間,每樣都係關卡。
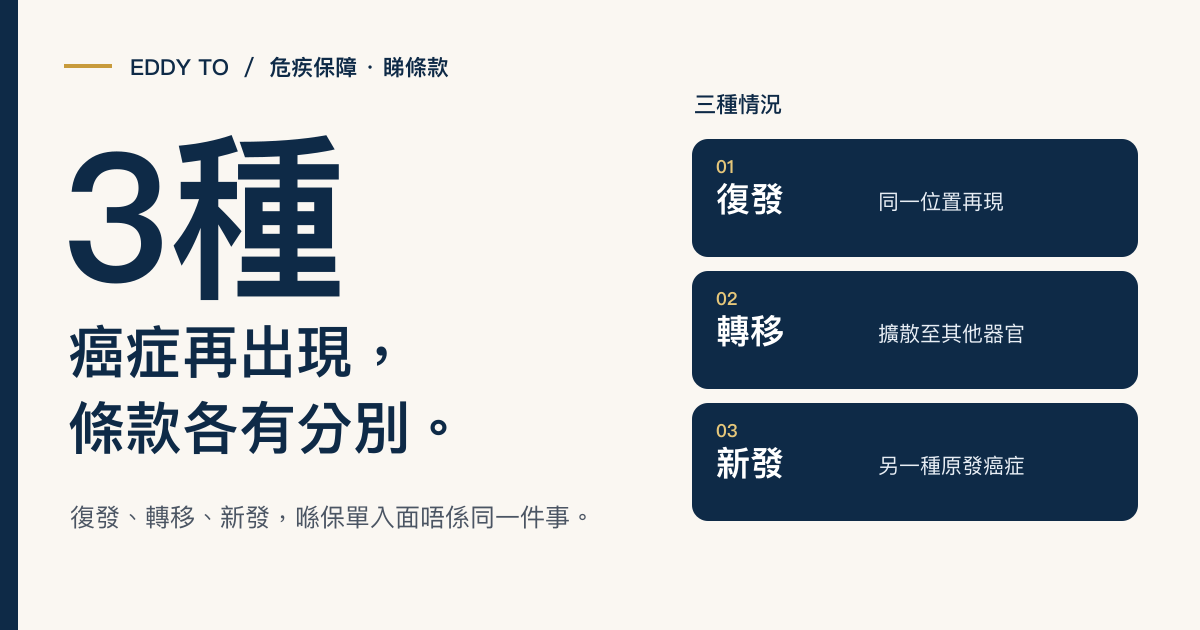
癌症復發、轉移、新發——三種情況喺保單入面嘅理賠條件完全唔同。多次賠償聽落好,但等待期同限制可能比你諗嘅多。
醫生話你係原位癌,保險公司可能話唔算危疾。呢個灰色地帶,影響緊你能否拿到幾十萬賠償。
癌症係危疾理賠最大宗,但唔係所有癌都賠、唔係所有階段都賠。原位癌、早期癌、嚴重癌嘅分別,直接決定你收到幾多錢。
退休規劃、醫療保障、資產傳承——呢三條線應該互相配合,而唔係各自為政。呢篇係一個綜合檢查框架,幫你喺 60 歲前確認三者已經連成一套完整系統。
傳統觀念係將生意同資產交俾下一代,但新一代可能有自己嘅事業方向。呢篇討論當繼承人唔想接班時,家族財富應該點樣靈活安排——由信託、保險到家族治理機制。
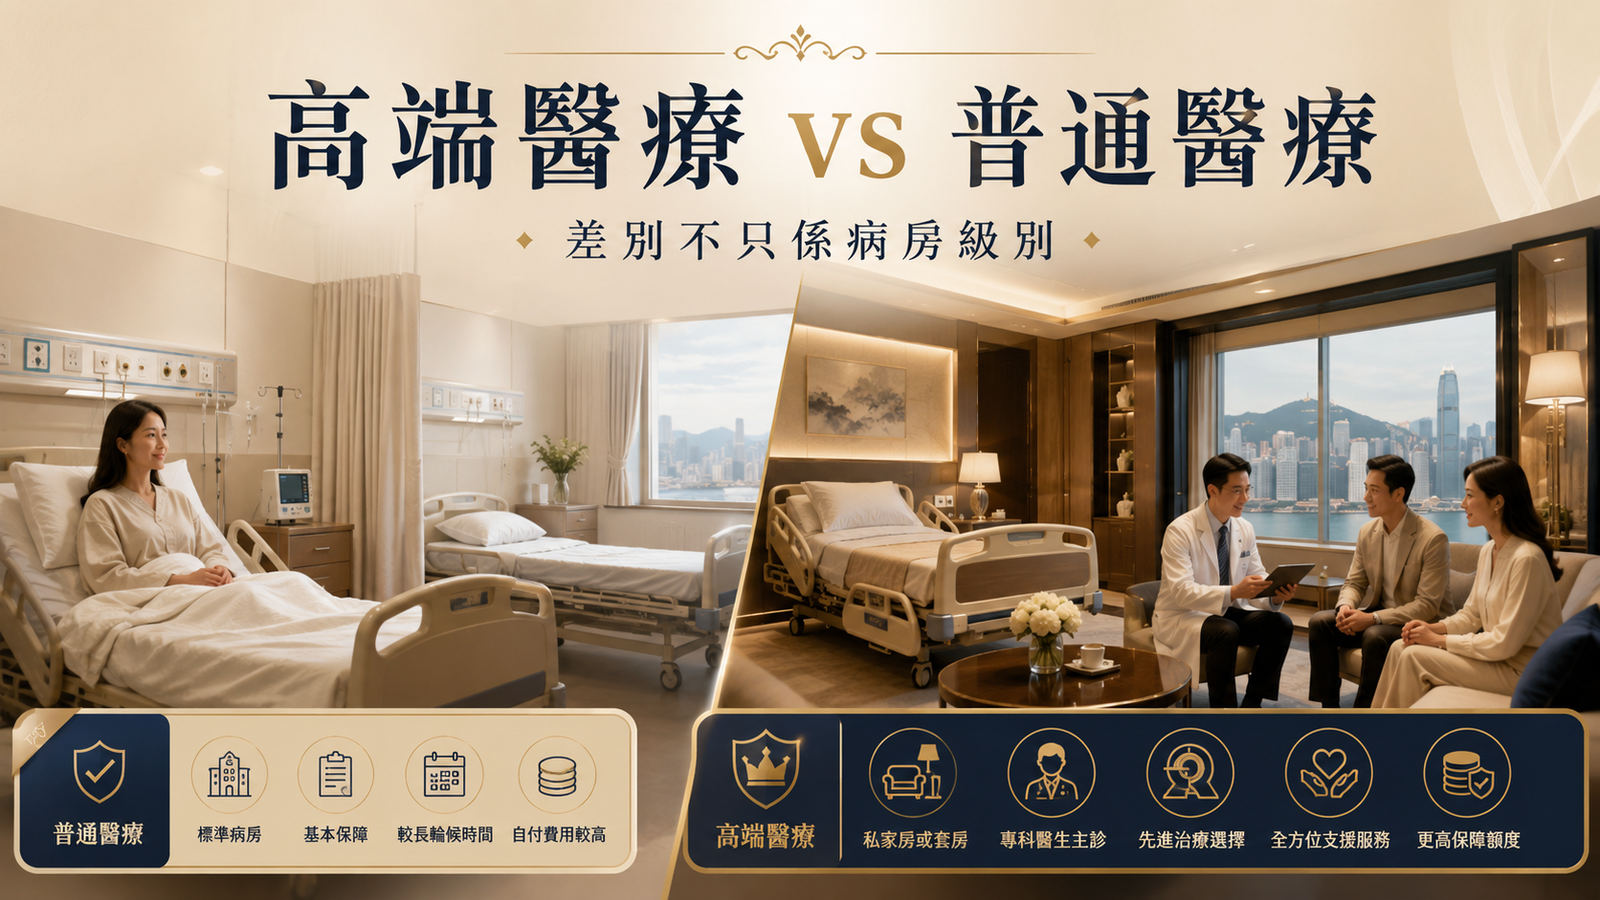
高端醫療保險同普通醫療保險嘅分別,唔止係住私家房定大房。保障上限、免找數服務、海外就醫、慢性病覆蓋⋯⋯呢篇逐項比較,幫你判斷自己需要邊個級別。
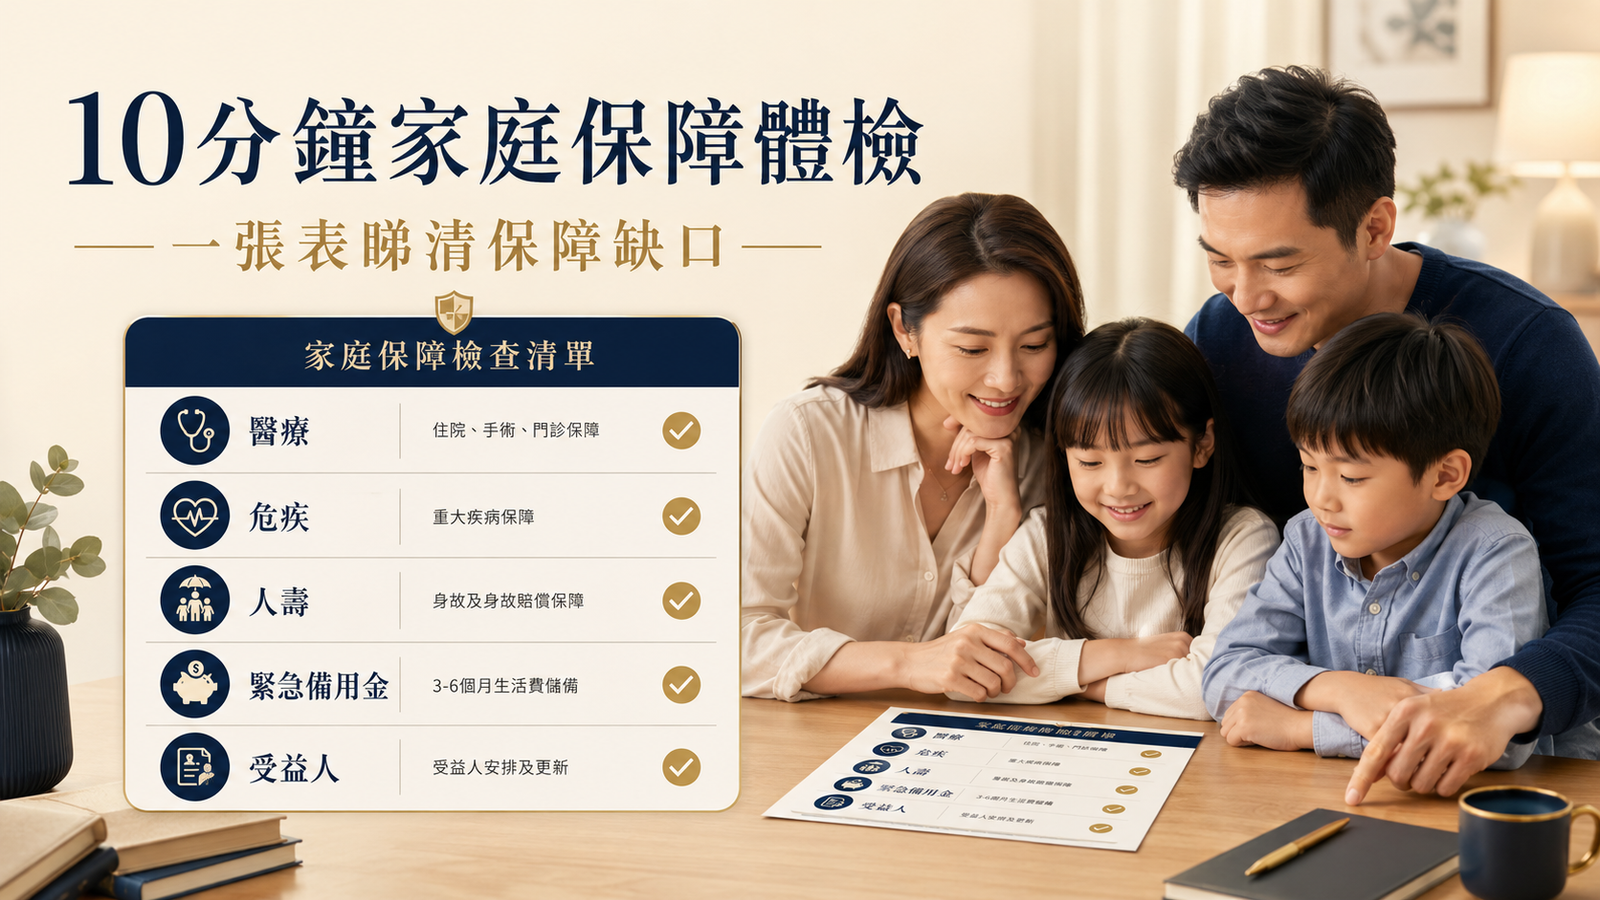
唔使搵顧問都可以自己做初步體檢。呢篇提供一張簡單嘅自助檢查表,幫你 10 分鐘內睇清現有保障夠唔夠、邊度有缺口、下一步應該點做。
強積金係香港打工仔嘅退休支柱,但每月供款上限、投資選擇有限、提取欠彈性——呢三個結構性限制令 MPF 好難單靠自己撐起退休。呢篇幫你認清現實,再規劃補充方案。
按揭係大部分香港家庭最大嘅長期負債。萬一主要收入來源因病、意外或裁員中斷,供款壓力可以即時變成危機。呢篇教你用保障工具同儲備策略,守住間屋同日常生活。
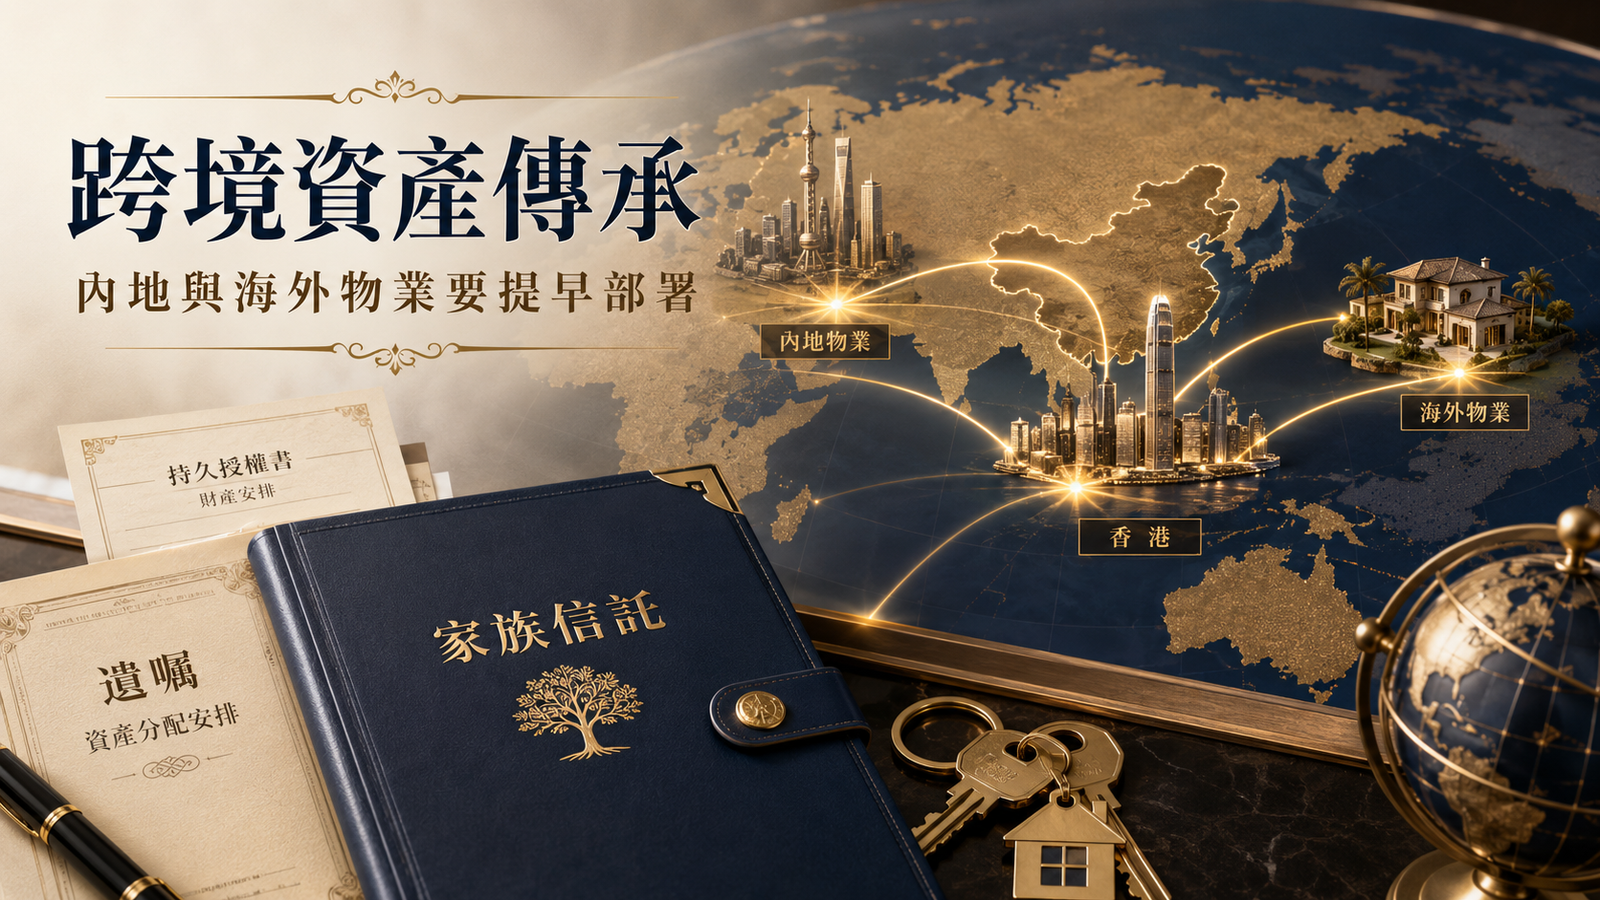
愈來愈多香港人持有內地物業、海外投資或離岸帳戶。但跨境資產嘅傳承比本地複雜得多——涉及唔同法律制度、稅務規定同繼承程序。呢篇幫你理解風險,提早做好部署。
AI 時代的人生管理不只處理保單和銀行,也要處理 email、雲端、社交帳戶、訂閱、密碼管理器和數碼身份。
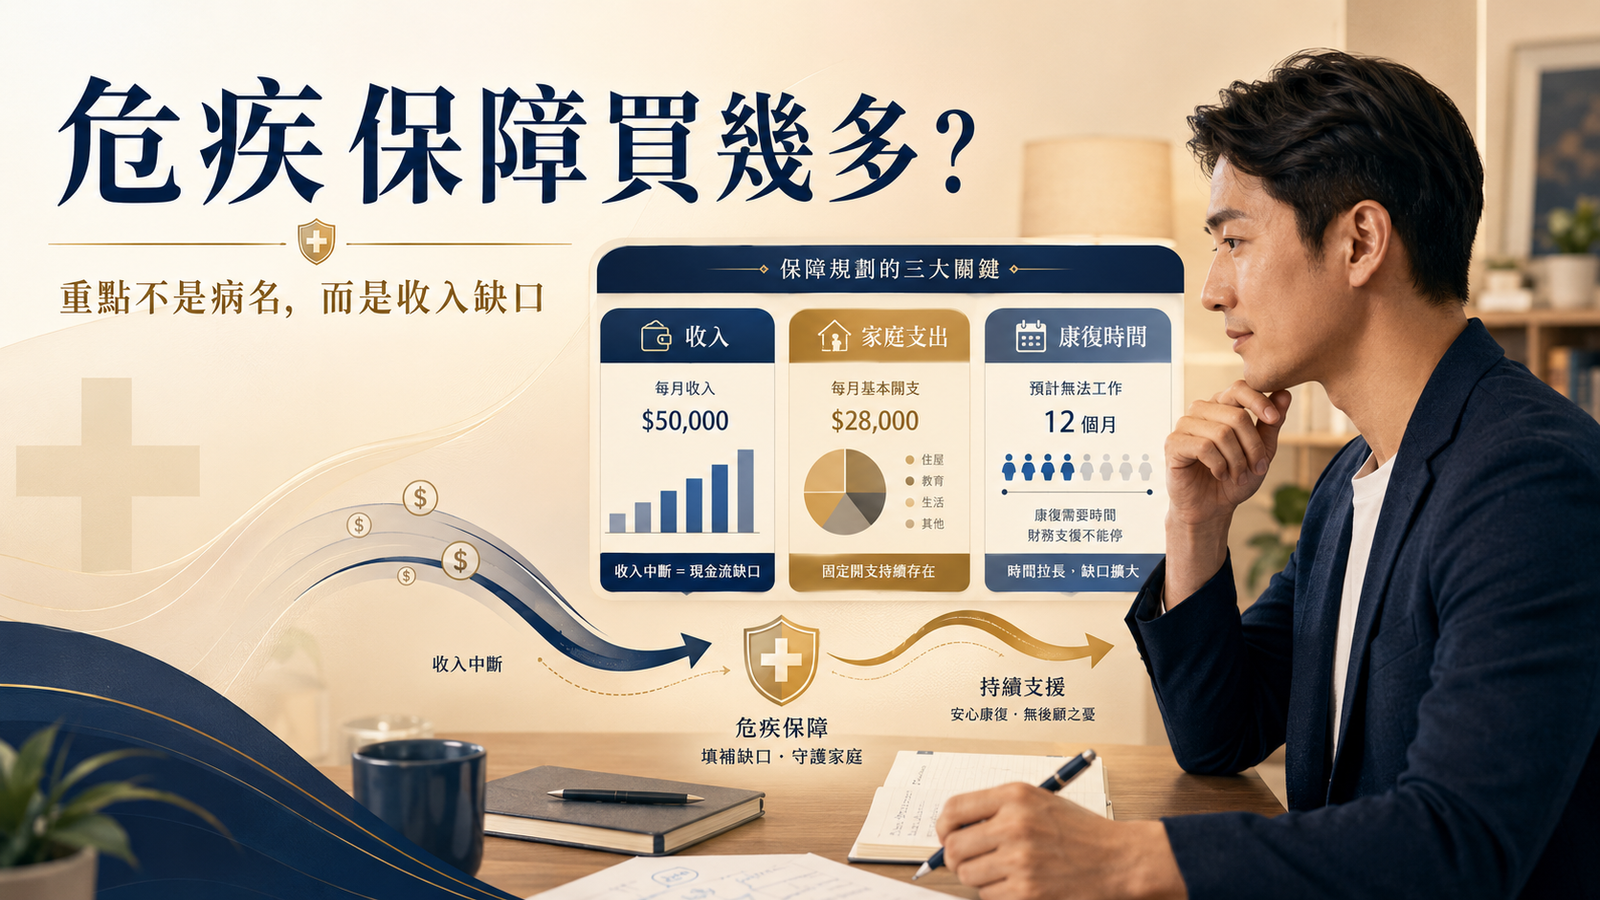
好多人買危疾保險時只睇保障範圍涵蓋幾多種病,但真正關鍵係:如果你患病要停工 1-2 年,需要幾多現金流維持生活?呢篇教你用收入缺口法計算合理嘅危疾保額。
海外戶口、股票平台和加密貨幣最怕不是波動,而是家人根本不知道存在或不知道如何接手。數碼資產也要列入人生風險檔案。
創辦人突然失能,影響的不只是家庭收入,還有公司簽署權、銀行權限、員工薪金和客戶承諾。企業也需要人生備援。
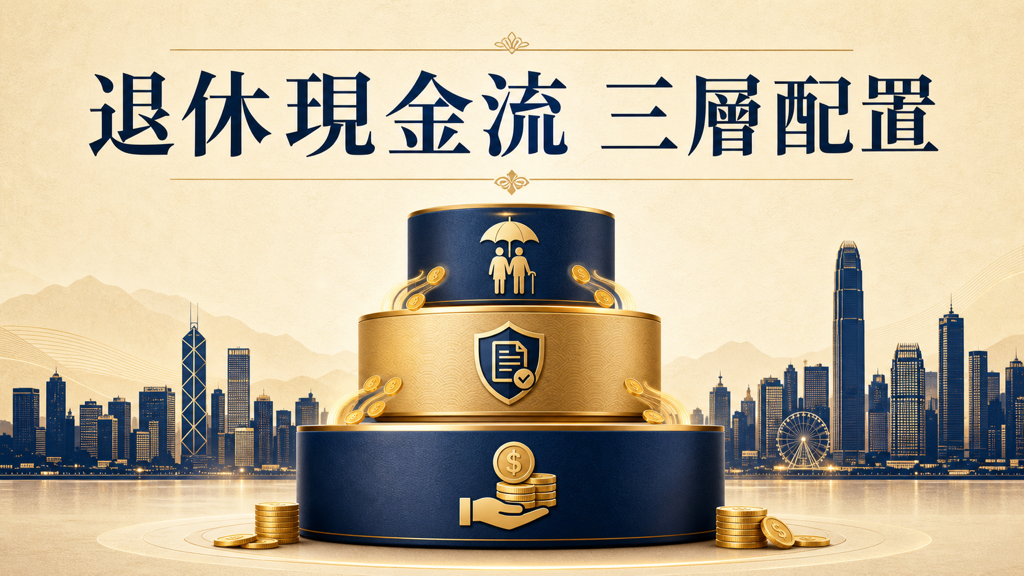
知道退休缺口幾大之後,下一步係點樣填補。呢篇用三層架構——保證年金做底層、收息保單做中層、流動資產做彈性層——教你設計一套可持續嘅退休現金流系統。
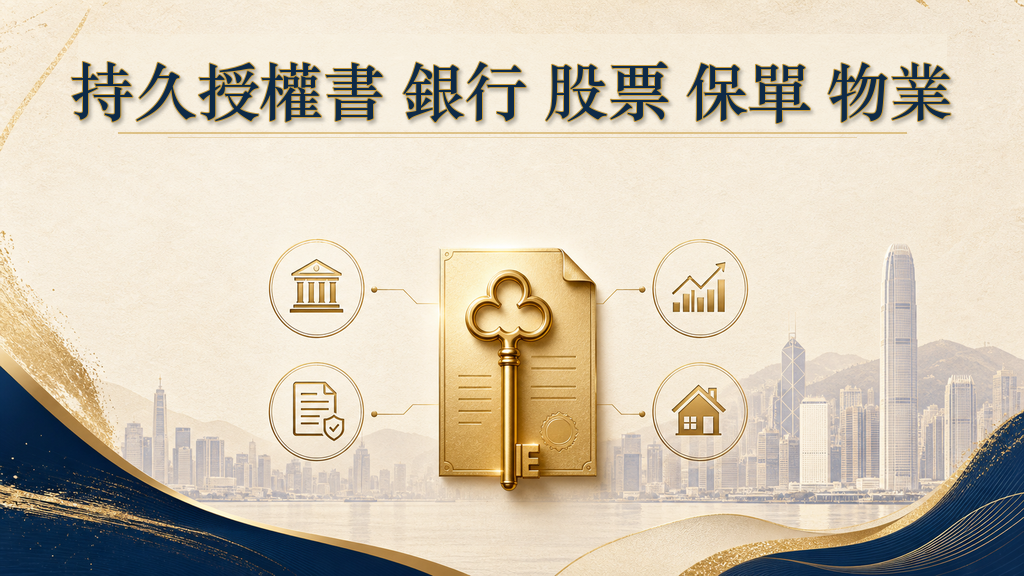
沒有持久授權書,家人不一定可以即時處理你的銀行、投資、物業和保單。最大問題往往不是沒錢,而是錢被卡住。
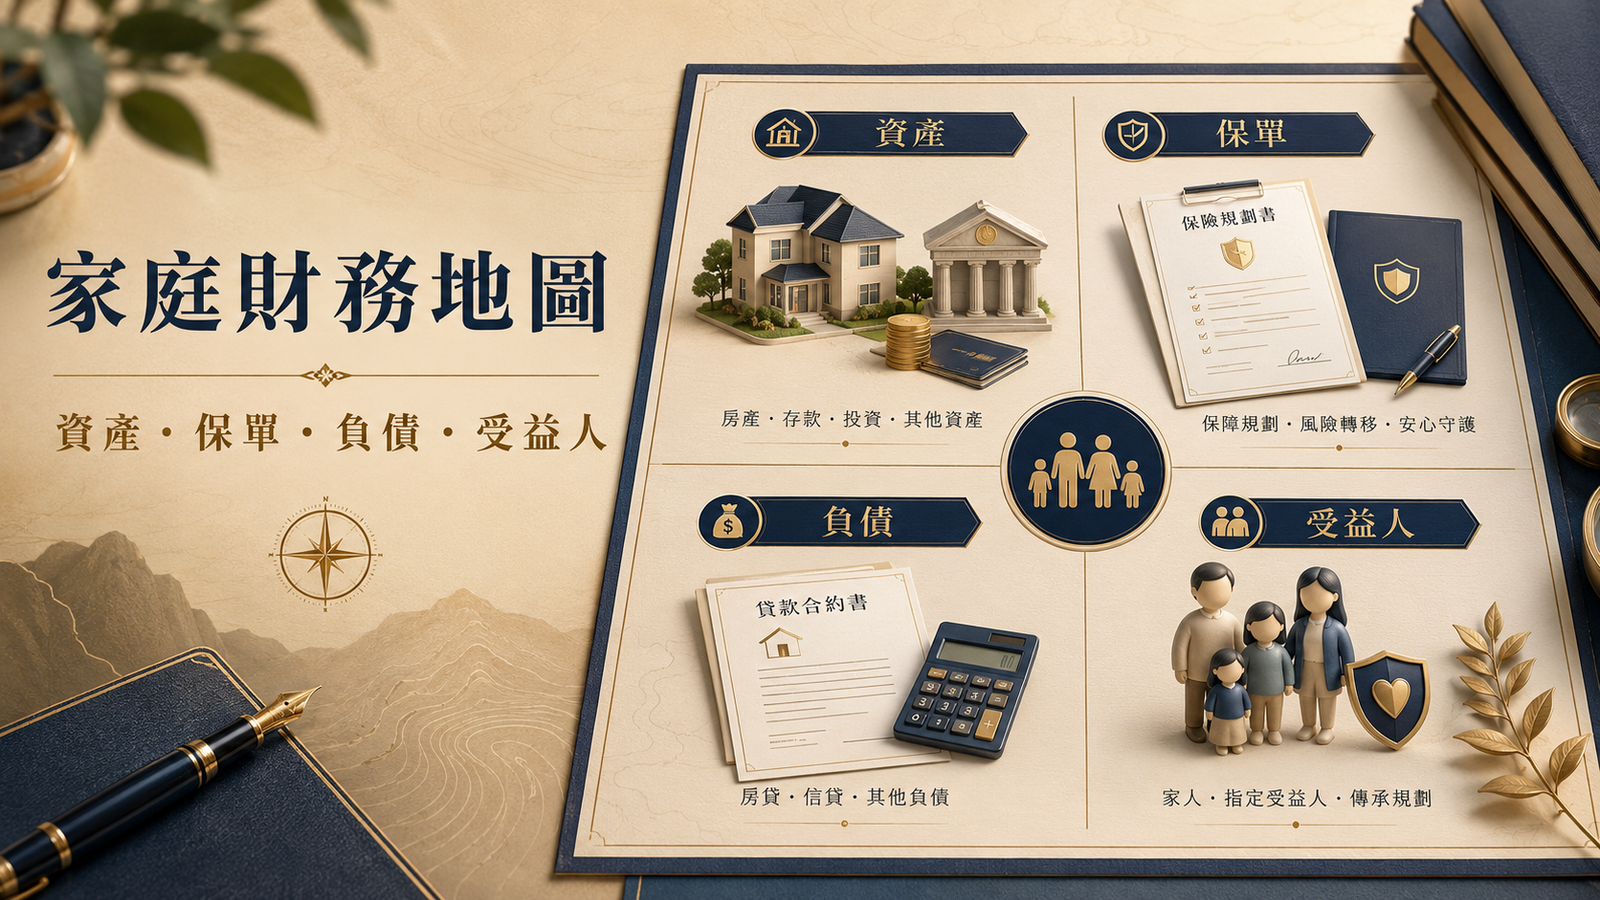
你知唔知自己家庭總共有幾多資產、幾多負債、幾多份保單?受益人填咗邊個?呢篇提供一個實用框架,幫你用一張表整理清楚,萬一有事,屋企人都知道點搵到呢啲資料。
持久授權書的重點不是身後分配,而是精神上無能力時的財務接手。銀行、股票、保單和物業都要逐項理解權限。
很多人以為配偶自然可以處理所有銀行、保單、投資和物業安排。但個人資產不是家庭默契,沒有授權就可能卡住。
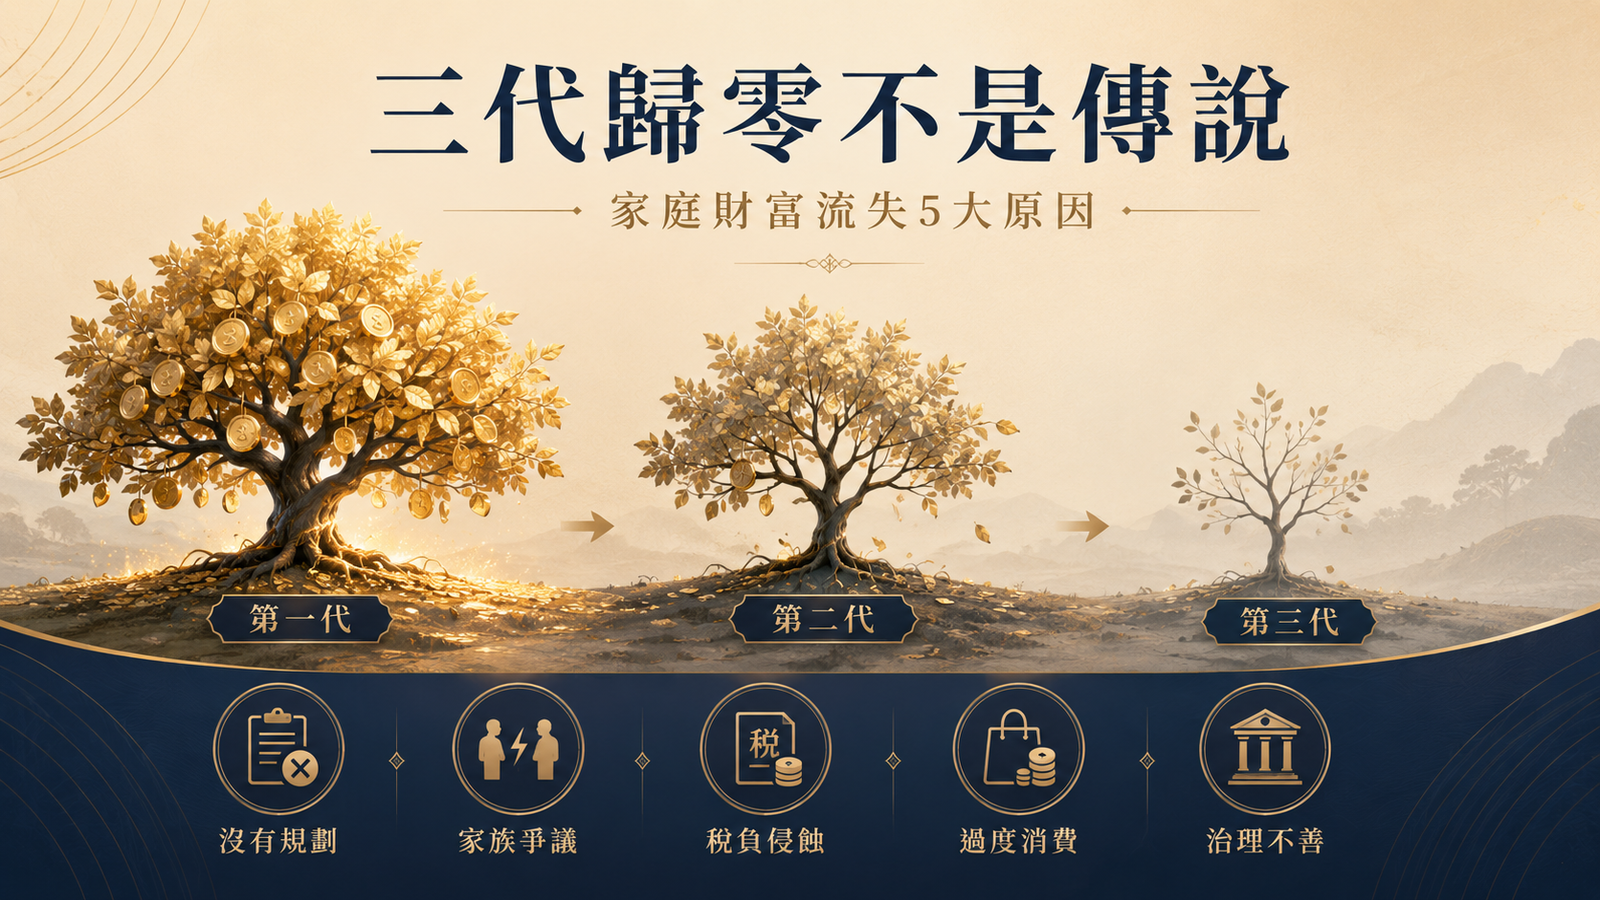
「富不過三代」唔只係老話,而係有數據支持嘅現象。呢篇拆解香港家庭財富流失最常見嘅 5 個原因——由缺乏溝通、到稅務盲點、到繼承糾紛,每個都有對應嘅預防方法。
最後醫療安排不一定要一次談得很沉重。由價值觀、照顧偏好和不想家人內疚開始,反而更容易打開對話。
大部分打工仔都依賴公司醫療,但離職、轉工、退休嗰一刻,保障可能即時歸零。呢篇幫你檢查公司醫療嘅真正覆蓋範圍,同埋點樣提早填補缺口,避免「裸跑期」。
插喉、電擊、維生儀器不是單純醫療詞彙,而是家人在壓力下要面對的真實決定。預早溝通可減少猜測與內疚。
預設醫療指示不是放棄治療,而是在特定末期或不可逆轉情況下,預先說明自己對維持生命治療的意願。
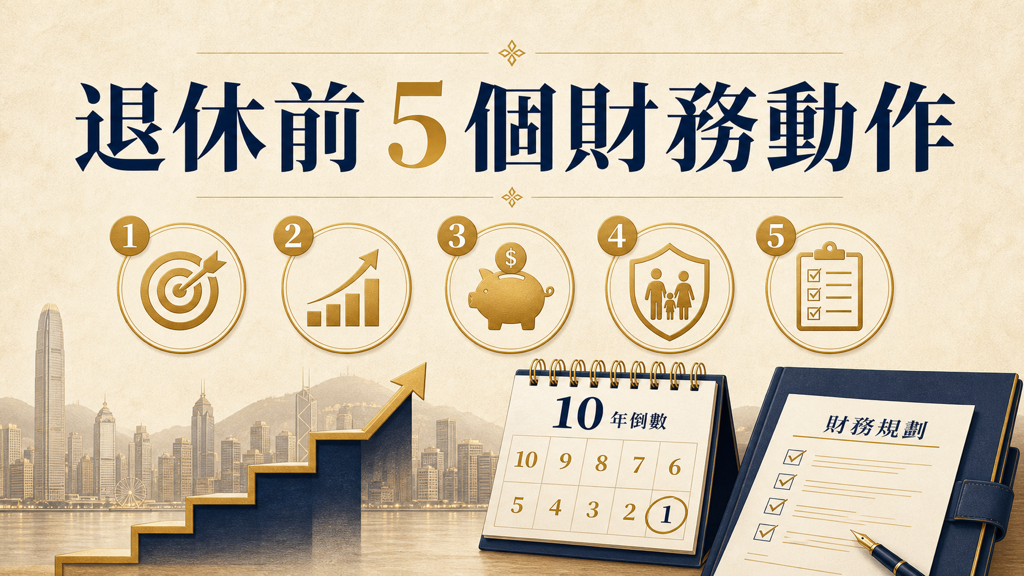
退休唔係 60 歲先開始準備。最後 10 年係調整期——由進攻轉守,確保現金流、醫療、傳承三條線全部到位。呢篇列出 5 個最值得做嘅財務動作,幫你穩穩陣陣過渡到退休。
家庭人生風險檔案庫不是普通文件夾,而是一份在突發情況下讓家人快速找到資產、保單、負債、聯絡人和授權安排的地圖。
人生每個階段嘅風險同責任都唔同。結婚後多咗另一半要照顧,生仔後教育開支大增,買樓後按揭成為最大負債。呢篇教你喺三個關鍵時刻,點樣重新檢視同調整保障組合。
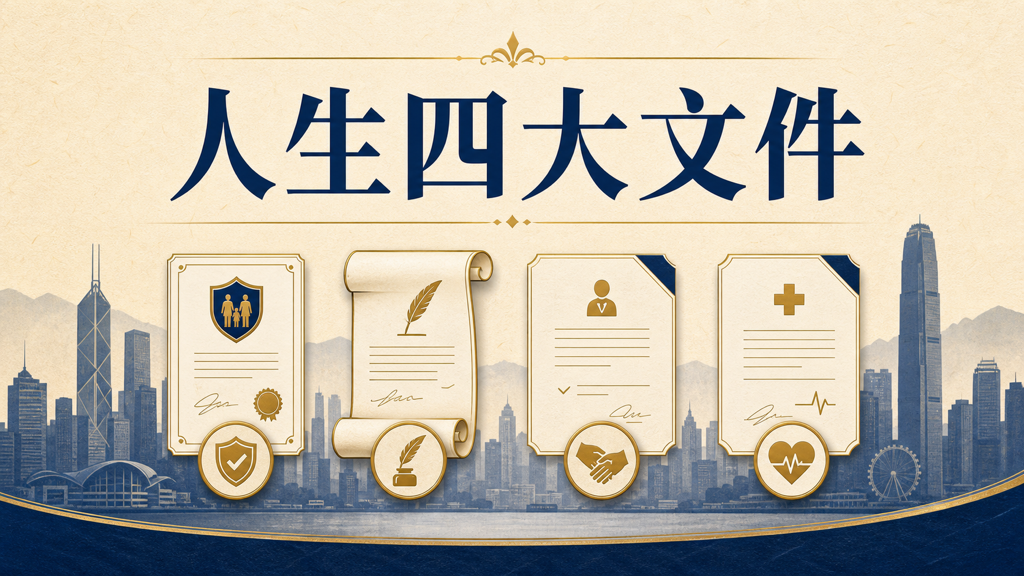
保險、遺囑、持久授權書和預設醫療指示,處理的是不同人生階段的風險。四份文件要一起看,家庭安排才完整。
好多人以為人壽保險只係「身故賠償」,但其實佢喺資產傳承入面扮演緊獨特角色——免遺產稅、指定受益人、即時現金流。呢篇教你點樣善用人壽保險做傳承部署,而唔只係買一份保障。
人生不能像系統一樣事後 Debug。真正成熟的家庭規劃,是在出事前設計好備援、權限、文件和接手流程。
真正成熟的人生規劃,不只是累積資產,而是當人生突然出現變化時,家庭仍然有秩序。本篇從醫療、EPA、預設醫療指示、文件整理與資產傳承角度,拆解如何建立一套完整人生財務系統。
很多家庭以為突發疾病最大的問題是醫療費,但中風、失能或認知能力下降後,家人第一個遇到的往往是銀行、簽名與授權問題。本篇拆解持久授權書(EPA)的作用,幫你理解家庭財務系統如何在突發情況下仍然運作。
20 幾歲、月入中等、仲未有屋企負擔——呢個階段應該先買邊類保障?呢篇幫你排出新手規劃嘅優先次序,避免亂買過度保險。
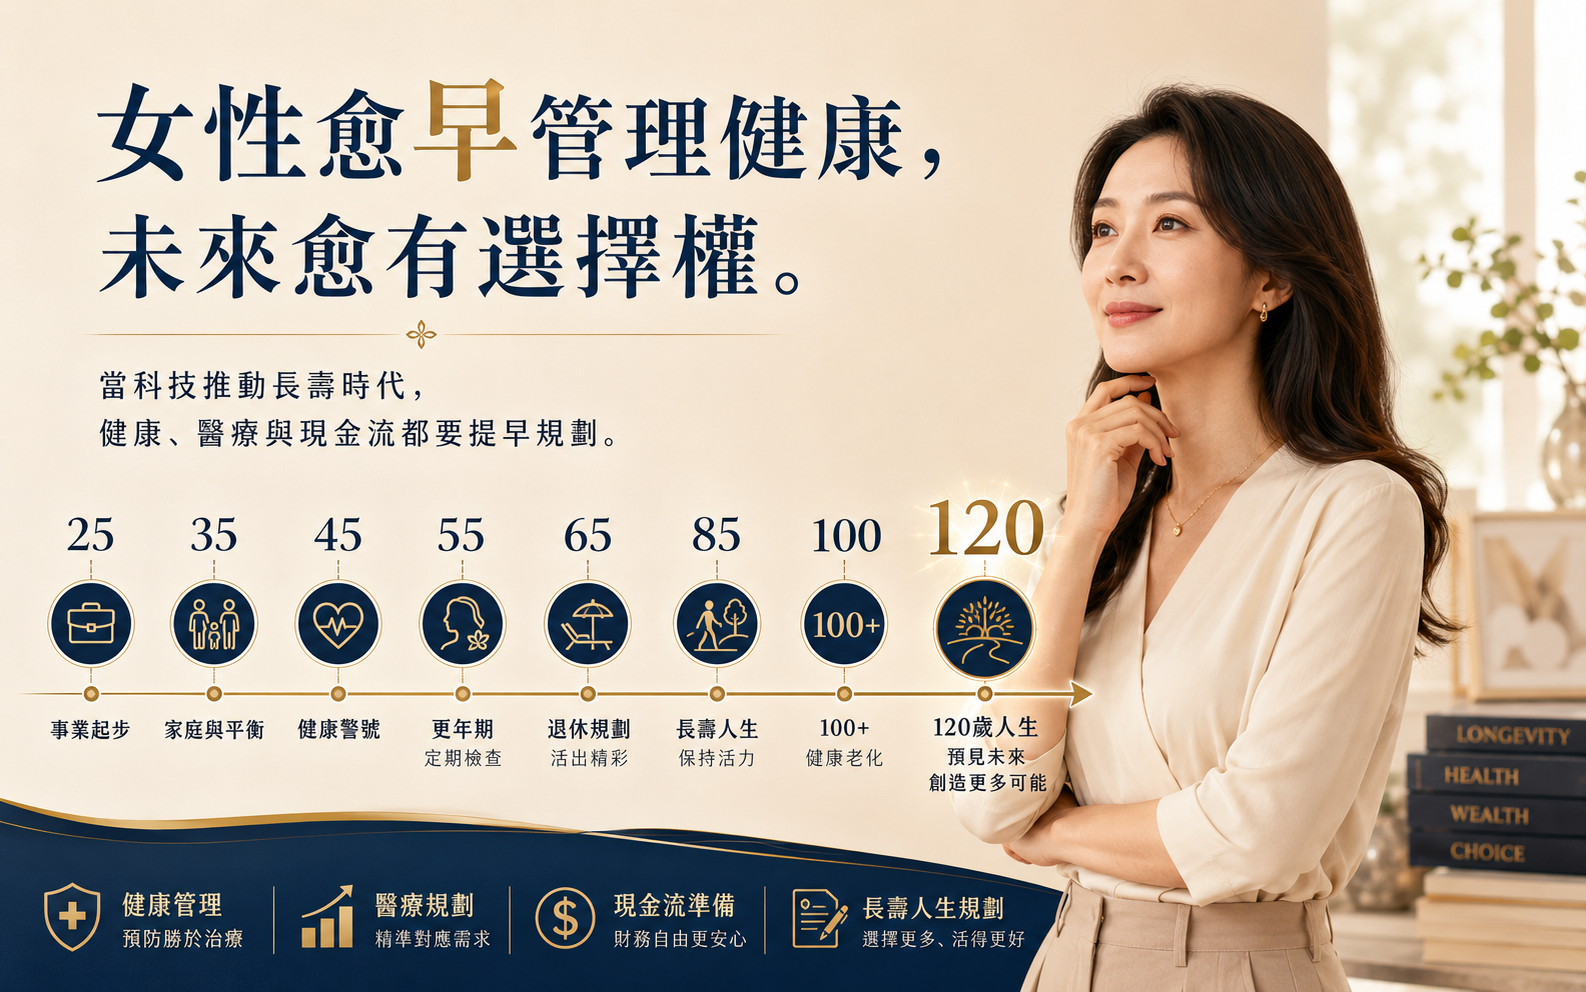
女性不是只怕生病,而是很大機會活得更長。當人生可能延伸到90、100甚至更長,健康、醫療費、退休現金流和保障安排,就要更早開始設計。
醫療保險可以解決醫療費,卻未必解決最後醫療決定。當一個人失去表達能力,誰替他決定是否插喉、是否長期依靠維生系統?本篇拆解預設醫療指示的重要性,幫你理解健康保障之外,人生最後選擇權也需要提早安排。
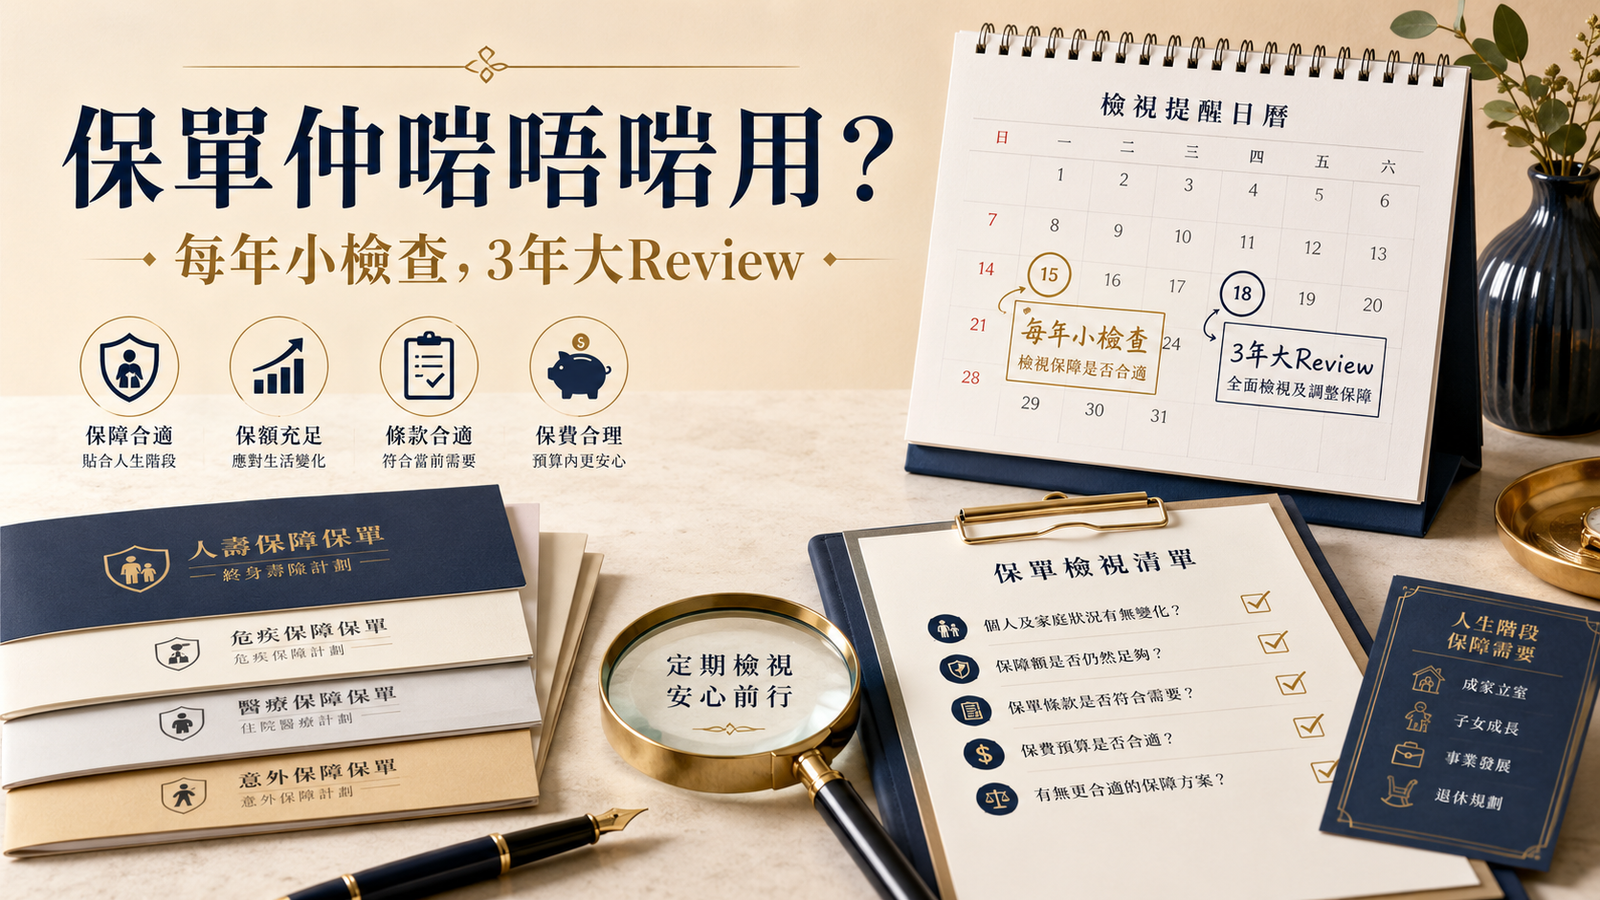
買咗保單之後唔應該「放埋一邊」。呢份 checklist 幫你每 3 年自己檢視:保額仲夠唔夠?受益人要唔要改?保費結構有冇優化空間?
21歲最值錢的不是收入,而是時間。越早建立儲蓄紀律,越早讓複息開始工作,未來的人生選擇權就越多。
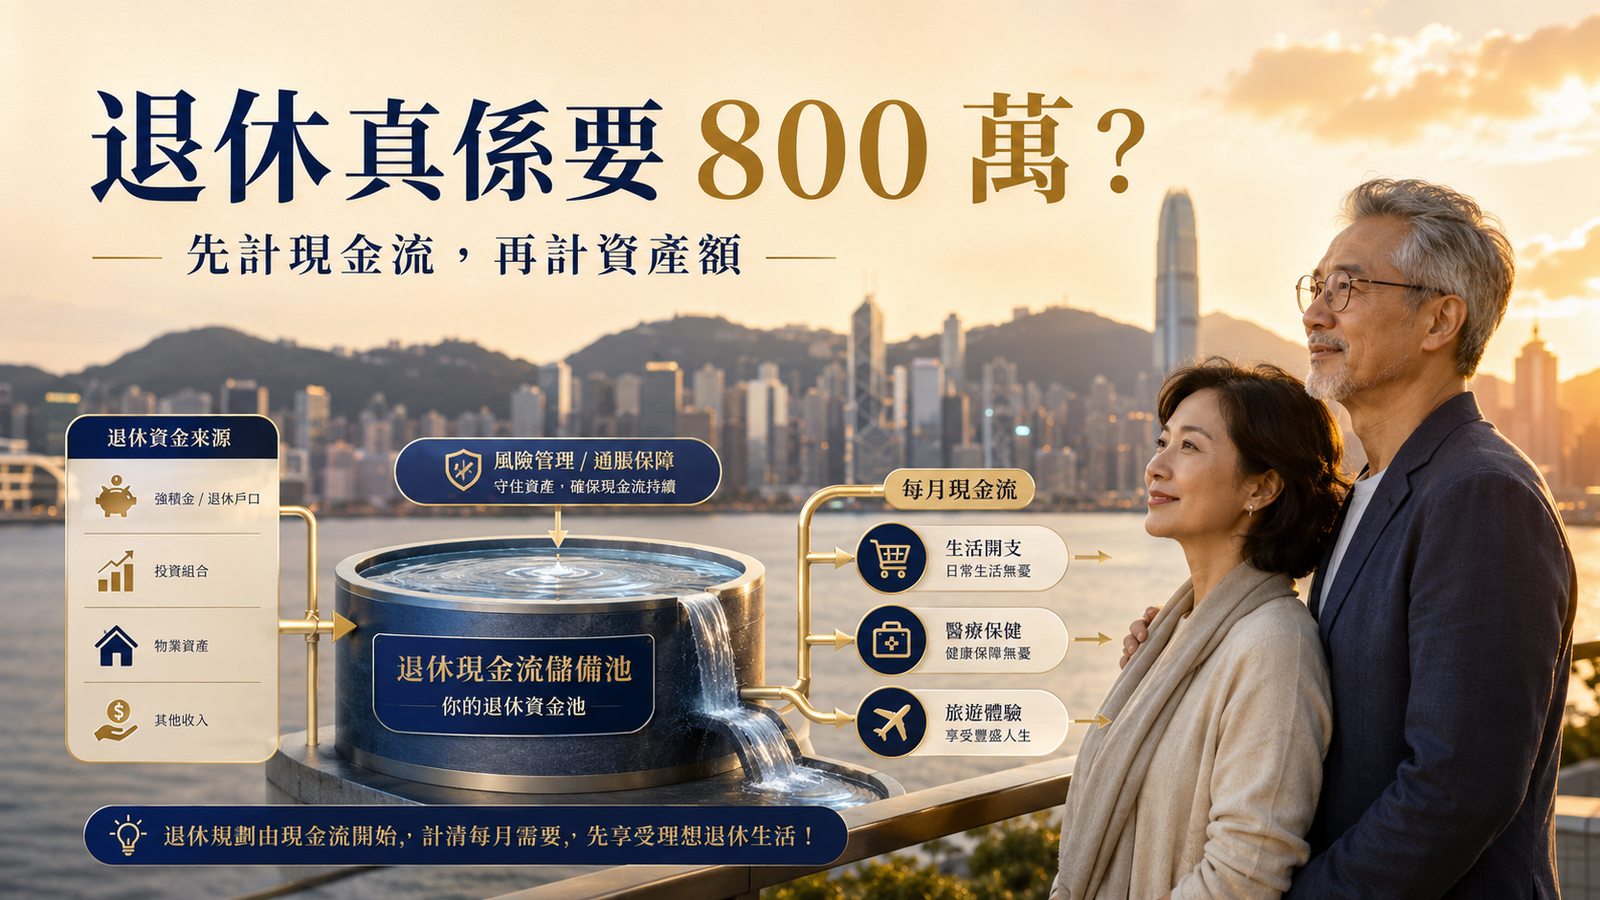
媒體成日講「退休要 500 萬、800 萬」,但數字冇貼合你嘅生活方式。呢篇教你用現金流角度重新估算,拆解「退休金缺口」點計。
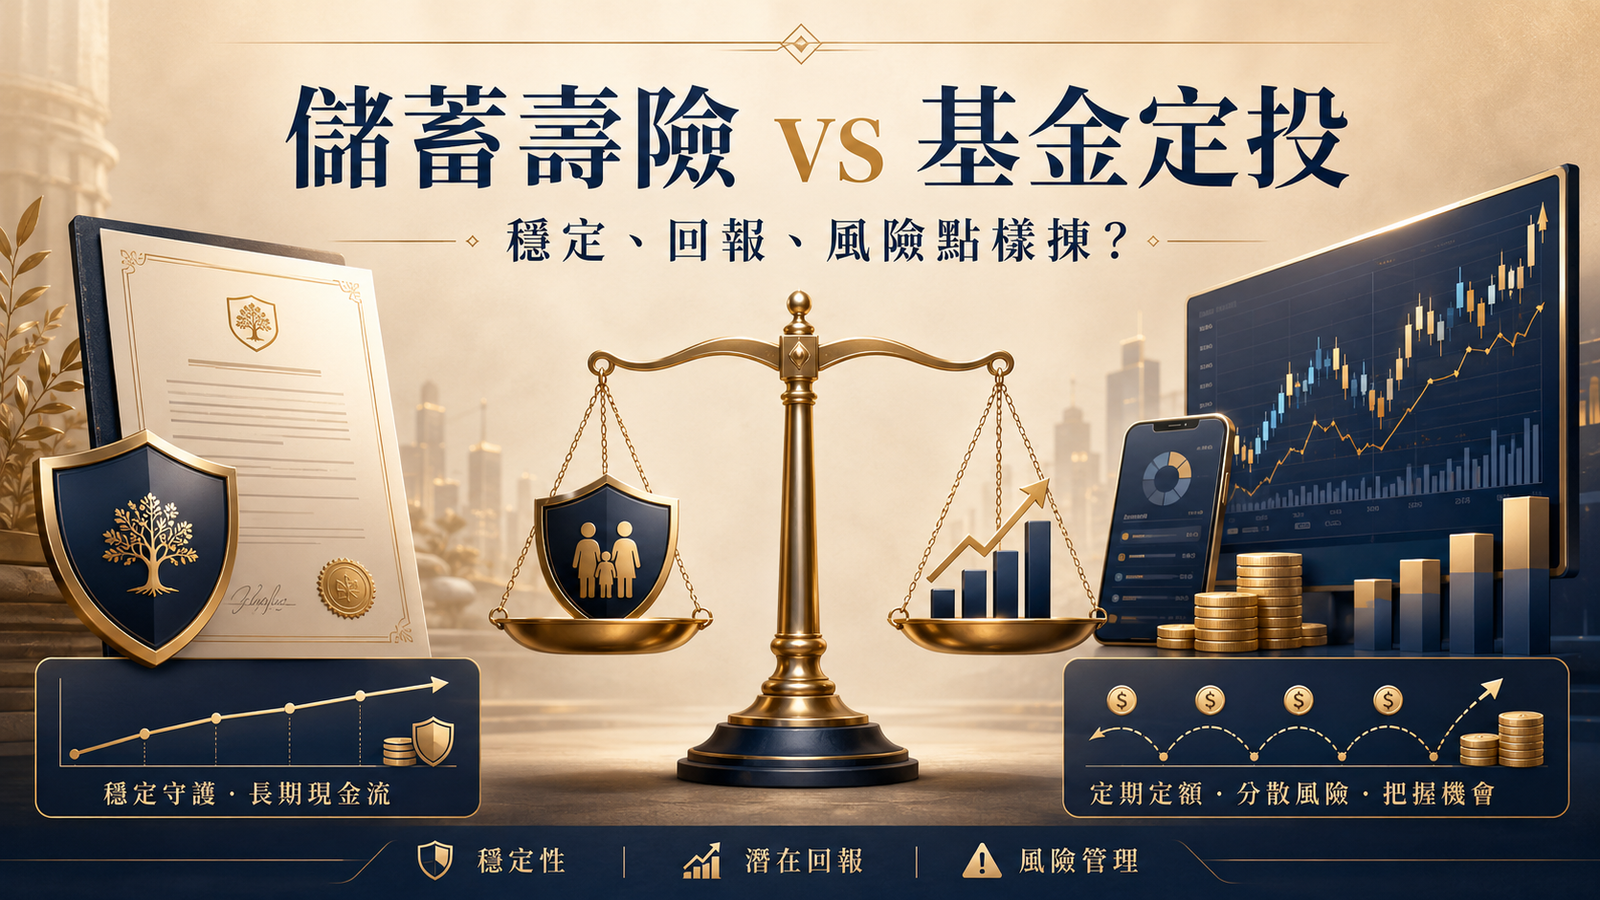
兩者都係長期累積,但機制、風險、稅務同流動性完全唔同。呢篇用實際例子比較兩者差異,教你點樣按目標揀啱工具。
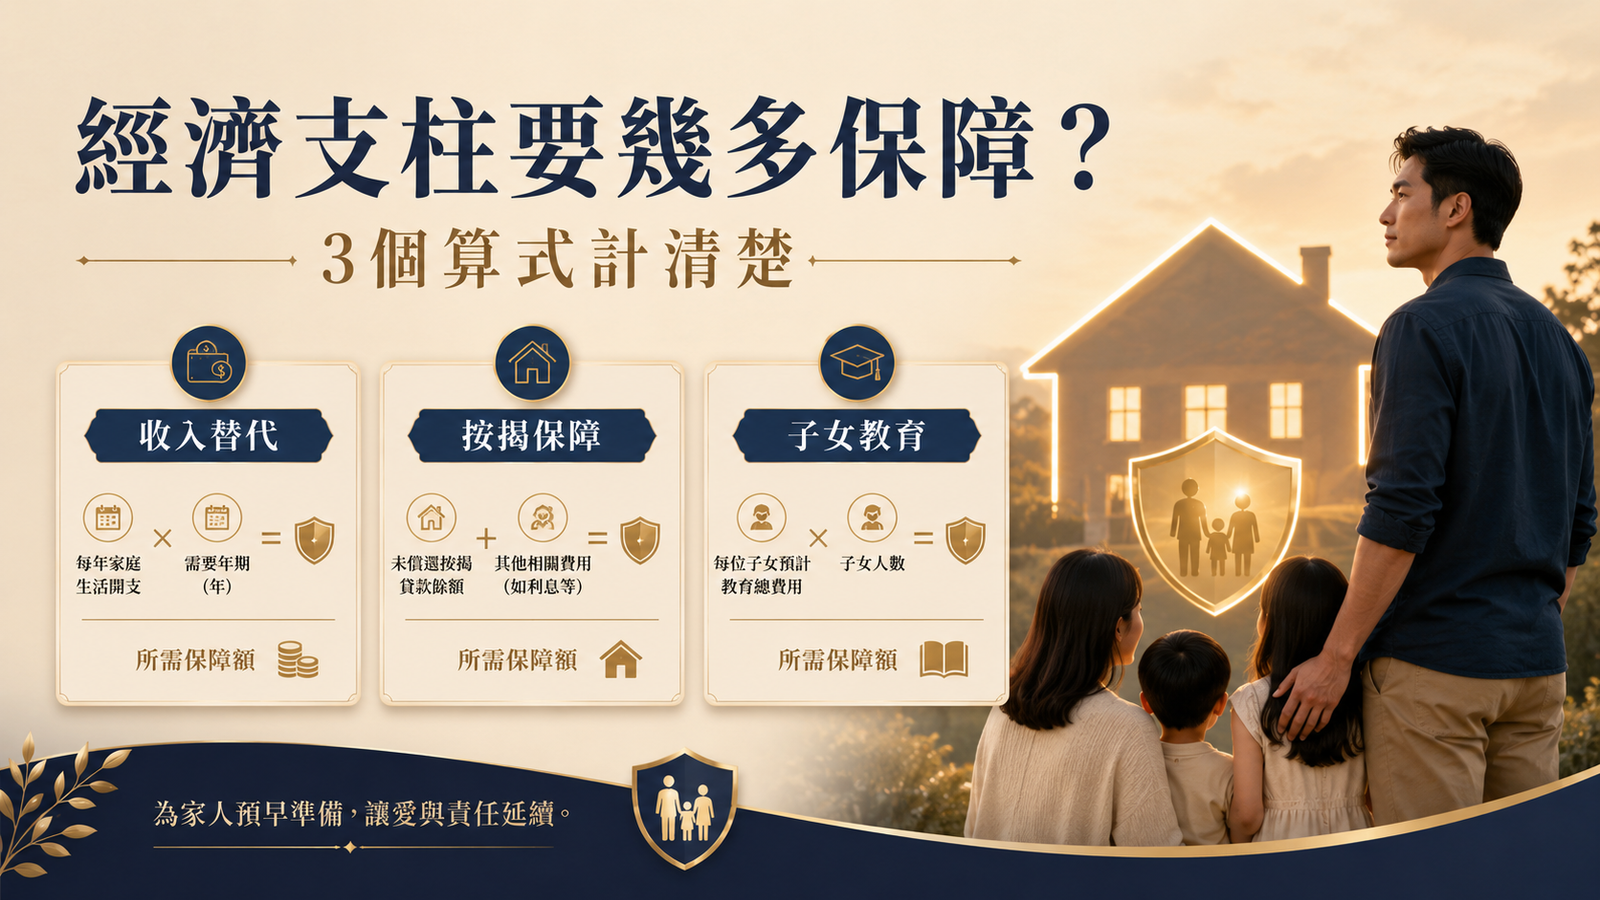
買保險時最常問:應該買幾多保障?但答案唔應該靠感覺估,亦唔應該照抄朋友。本篇用三個實用算式(收入替代法、責任加總法、按揭保障法),幫家庭經濟支柱計算合理保障額,避免買得太少無用、買得太多壓死預算。
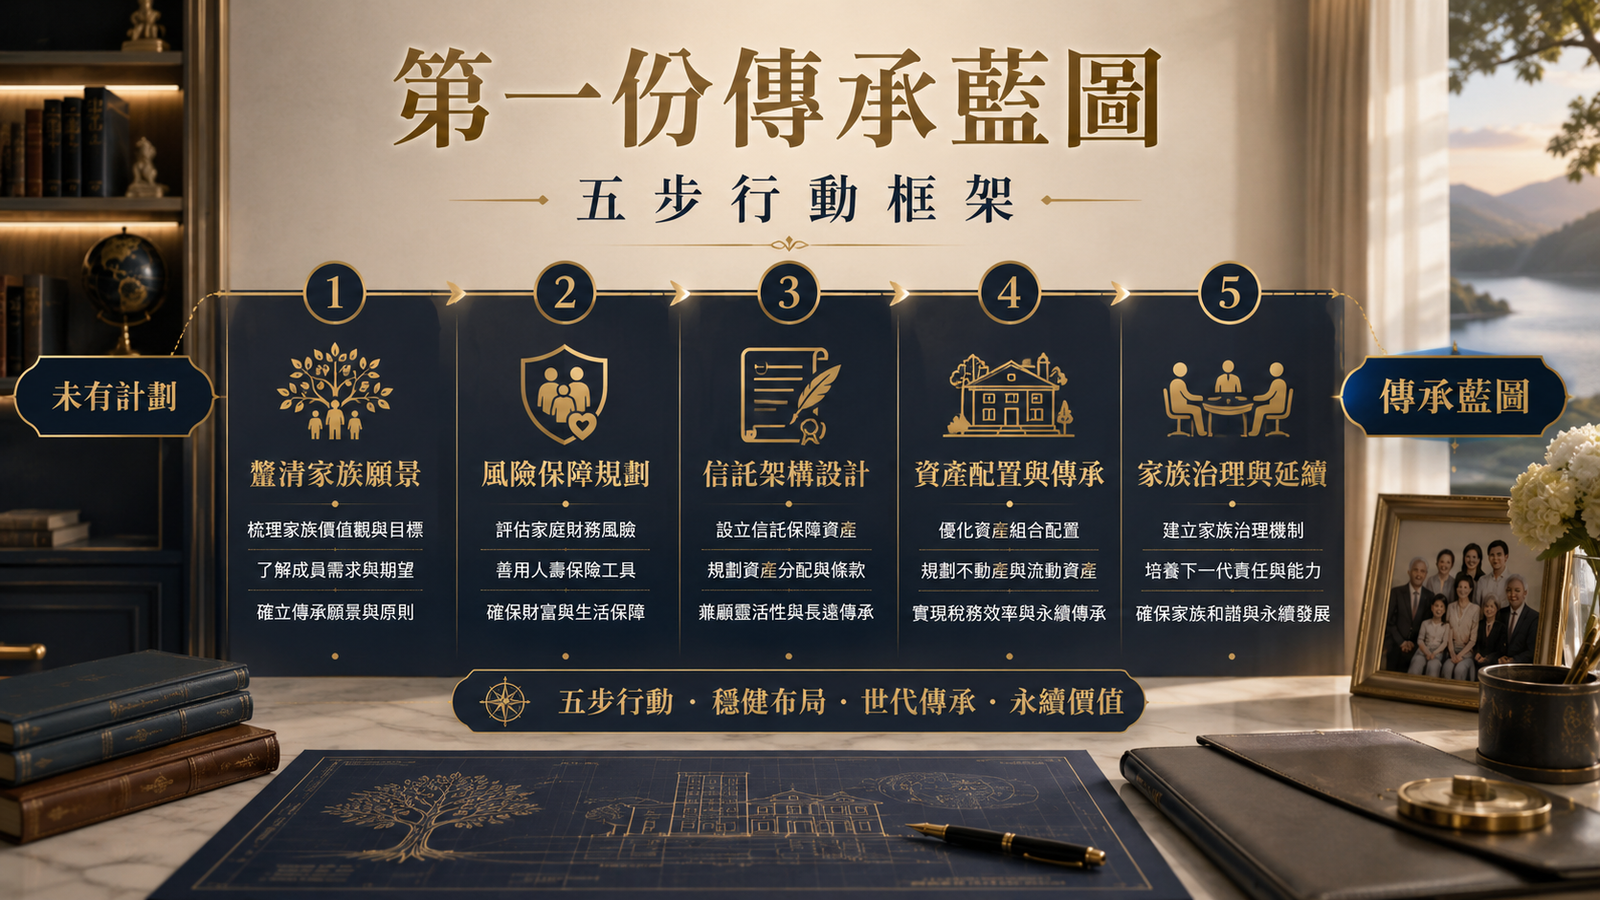
前兩篇拆解咗鴻溝同工具——但「點開始」先係真正難關。本篇用一個實用嘅 90 日五步框架,幫你完成第一份傳承藍圖:由資產盤點、風險識別、工具組合、專業協作,到建立持續 review 機制。每步都附明確 output,唔再卡喺「應該由邊度做起」呢條問題。
87% 高淨值人士會用人壽保險、82% 會用遺囑——但好多人以為呢三種工具係互相取代。其實佢哋功能完全唔同,最佳做法係配合使用。本篇用 8 個實戰維度逐項比較,加埋三類常見家庭情境,幫你判斷邊個(或邊個組合)最適合你。
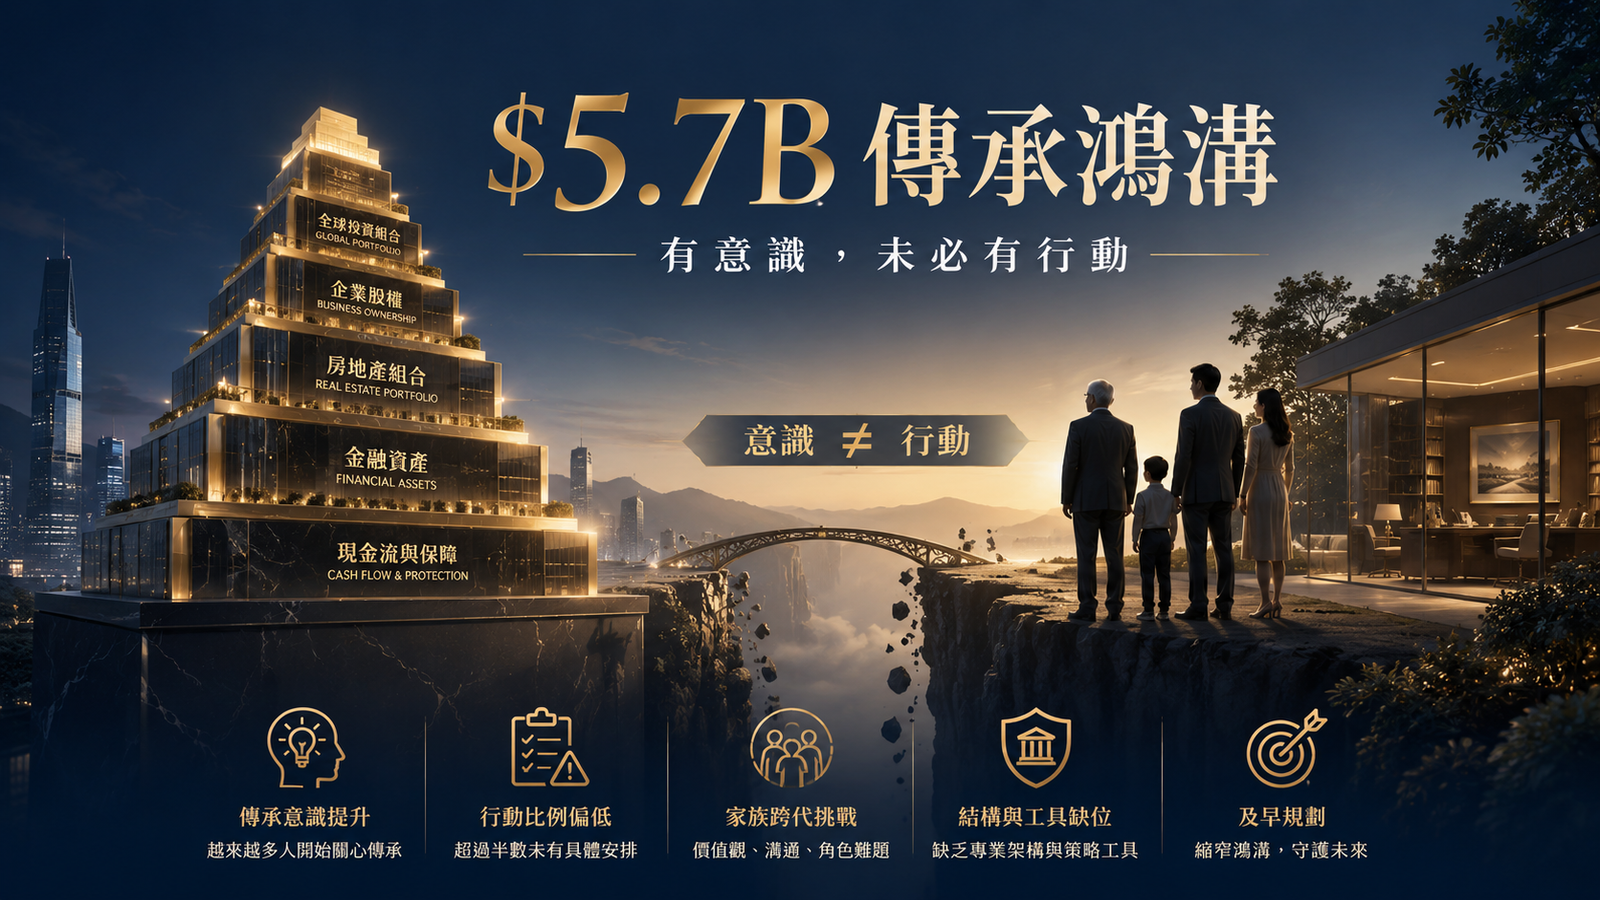
HSBC Life 訪問 908 位亞洲及中東高淨值人士,發現 7 成自評認知充足,但只有 4 成真正有正式傳承計劃;香港只有 26% 已落實,更有 75% 唔知道點用人壽保險做財富傳承。本篇拆解呢個「意識—行動鴻溝」嘅成因,以及香港高淨值家庭最容易忽略嘅三個盲點。
想用最少保費換取最高效保障?關鍵不是買得多,而是買得對。本篇拆解「醫療槓桿」概念、公司醫療盲點,並以三層架構設計,教你按預算與人生階段,建立應付大額風險的健康保障防線。
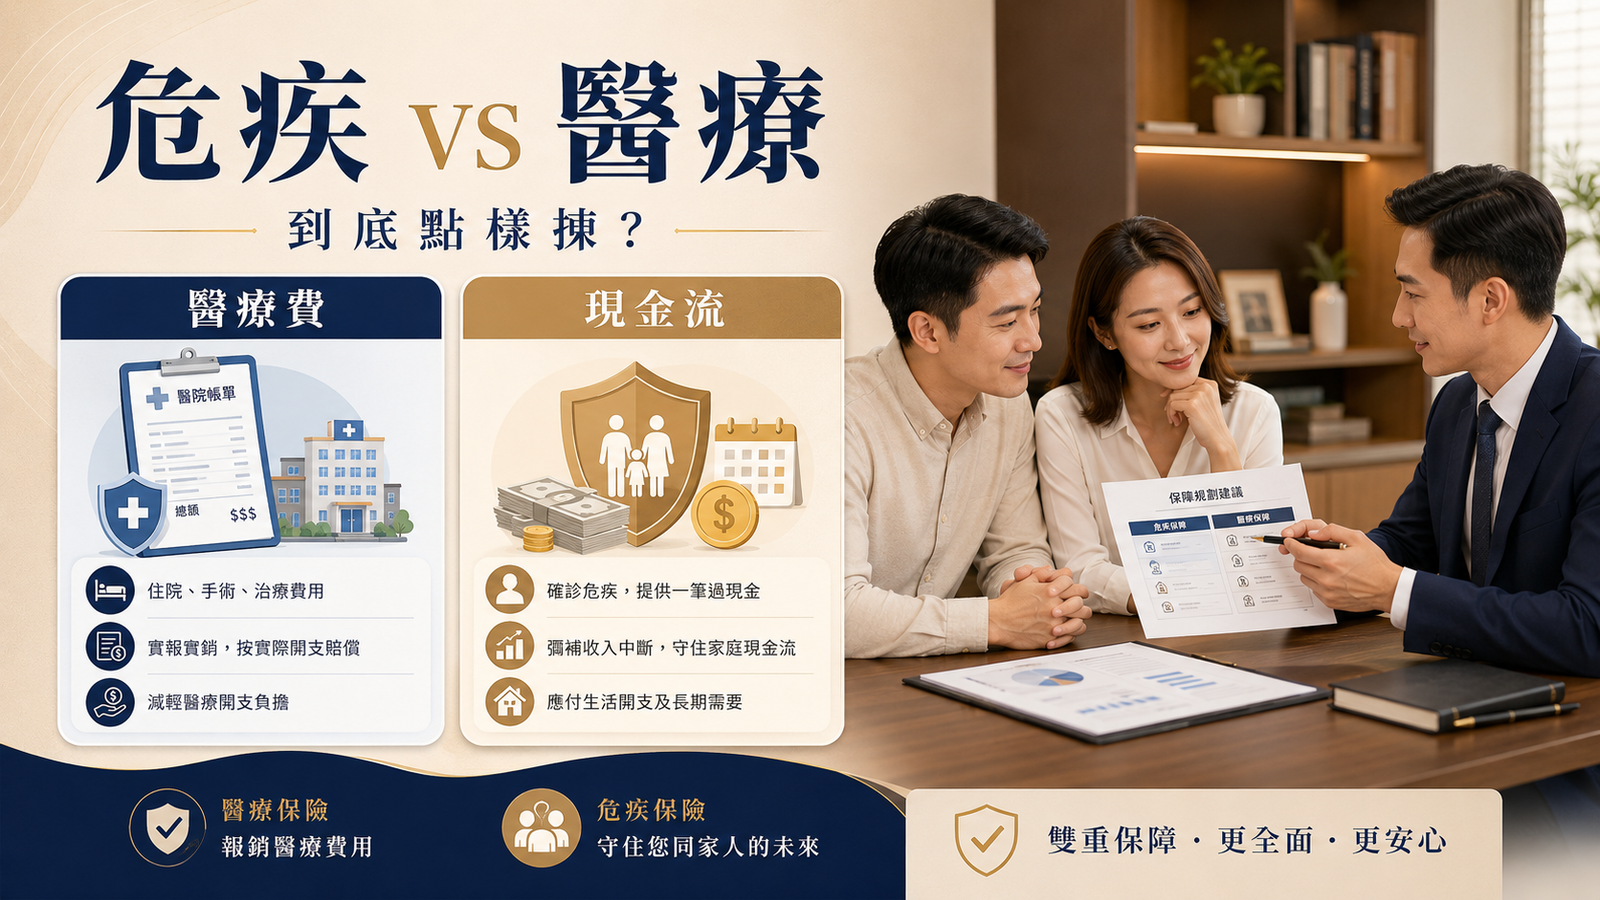
醫療保險處理「睇病要使幾多錢」,危疾保險支援「停工時現金流頂唔頂得住」。兩者解決嘅唔係同一個問題——呢篇拆解關係、揭公司醫療盲點,再教你按預算排先後次序。
文章冇咁個人化嘅建議——30 分鐘免費諮詢,可以因應你嘅實際處境逐項拆解。