確診危疾之後先諗傳承?已經太遲——3 件事要提早做
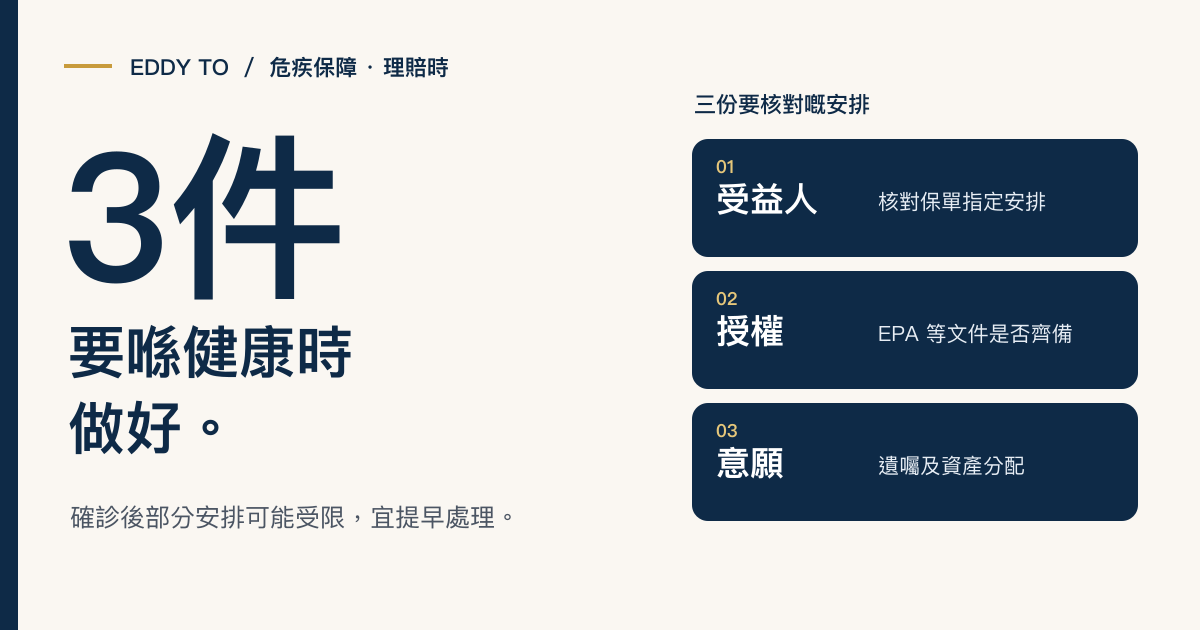
確診之後先想做資產安排、改受益人、立遺囑?部分動作可能已經受限制。呢 3 件事,一定要喺健康時做好。
好多人喺確診危疾之後,第一時間先諗:「我嘅資產點安排?受益人要唔要改?遺囑要唔要立?」
呢個反應好正常——面對生死,人都會想做好交代。但問題係:部分傳承安排,確診之後先做,已經太遲。唔係因為法律唔俾你做,而係因為你嘅「精神能力」同「保險公司嘅接受意願」可能已經受到限制。
一、確診後先做傳承規劃嘅限制
確診之後先做傳承規劃,你會面對幾個限制:
- 精神能力要求——遺囑、持久授權書都要求簽署時精神能力完整,確診後如果認知受影響,可能被質疑
- 保險公司可能拒絕更改——確診後想改保單受益人,保險公司可能因為「理賠在即」而拒絕或限制
- 時間壓力——治療期間要處理法律文件,身心壓力極大
- 家庭爭議風險——確診後先做安排,容易被其他家庭成員質疑「係咪被人影響」
- 選擇有限——部分工具(如某些保險安排)喺確診後已經無法使用
傳承規劃唔係「確診後嘅應急措施」,而係「健康時嘅責任準備」。
二、第一件事:保單受益人要提早確認
保險保單嘅受益人,直接決定賠償落去邊個手。好多人都冇認真確認過自己保單嘅受益人係邊個。
確診後可能無法更改
保險公司喺你確診危疾之後,對更改受益人嘅申請會好謹慎。原因包括:
- 理賠可能即將發生——保險公司唔想喺理賠前夕出現受益人爭議
- 精神能力存疑——保險公司可能要求醫生證明你嘅精神能力
- 潛在家庭糾紛——突然更改受益人可能引發家庭成員投訴
你應該提早做嘅嘢
- 確認每份保單嘅受益人——人壽、危疾、意外、醫保都要睇
- 受益人是否仍然合適——離婚、再婚、家庭關係變化都要更新
- 指定受益人而非「遺產」——指定受益人可以避過遺產承辦程序
- 備用受益人——主受益人過身時,備用受益人可以接上
你買保險嗰陣填嘅受益人,而家仲啱唔啱?好多人冇再諗過呢個問題。
三、第二件事:遺囑要喺精神能力完整時訂立
遺囑係最基本嘅傳承工具,但佢有一個核心要求:簽署時必須精神能力完整(sound mind)。
確診後立遺囑嘅風險
- 被質疑精神能力——如果確診後認知受影響,遺囑可能被挑戰
- 藥物影響判斷——治療期間嘅藥物可能影響思維清晰度
- 家庭爭議——確診後先立遺囑,容易被未獲分配嘅家庭成員質疑
- 時間不足——如果病情惡化快,可能冇足夠時間完成法律程序
健康時立遺囑嘅好處
| 健康時立遺囑 | 確診後立遺囑 |
|---|---|
| 精神能力無可質疑 | 可能被質疑 |
| 有時間仔細考慮 | 時間壓力大 |
| 可以隨時更新 | 更新空間有限 |
| 家庭成員較易接受 | 容易引發爭議 |
遺囑唔係「預備死亡」,而係「管理人生」。你健康時立嘅遺囑,先係最穩陣嘅。
四、第三件事:持久授權書要喺健康時簽署
持久授權書(EPA)要求簽署時精神能力完整。如果你喪失精神能力之後先想做——已經做唔到。
EPA 嘅時間要求
- 必須喺精神能力完整時簽署——呢個係法律硬性要求
- 需要律師見證——唔係自己簽就得
- 需要醫生確認(部分情況)——如果精神能力有疑問,需要醫生證明
確診後先想做 EPA 嘅後果
如果確診後你嘅認知能力已經受影響(例如腦癌、中風後認知障礙),你已經無法簽署 EPA。到時家人想動用你嘅資產,只能向法庭申請監護令——耗時、昂貴、壓力大。
你應該提早做嘅嘢
- 搵律師起草 EPA——指定信任嘅人做受權人
- 涵蓋範圍要清晰——列明受權人可以管理邊啲資產
- 存放好正本——家人知道去邊度搵
- 同受權人講清楚——等佢知道自己嘅責任
EPA 係唯一可以喺你失能後自動生效嘅財務授權工具。錯過咗簽署時機,就冇得補。
五、確診後嘅「時間窗口」
講到咁,唔代表確診之後就咩都做唔到。確診後仍然有一個「時間窗口」——如果精神能力仲完整、病情仲未影響認知,部分安排仍有可能做到:
- 更新遺囑——如果精神能力無疑問,仍然可以立新遺囑或更新舊嘅
- 確認受益人——如果保險公司接受,仍然可以更改
- 整理資產清單——呢個任何時候都可以做
- 同家人交代意願——雖然唔係法律文件,但口頭交代都有參考價值
但問題係:你唔知道呢個窗口有幾長。有啲人確診後幾個月都清醒,有啲人好快就認知受損。所以最穩陣嘅做法,始終係健康時做好。
確診後嘅時間窗口係一個「補救期」,唔係「規劃期」。補救永遠不如提早規劃。
六、點樣喺健康時做好呢三件事
以下係一個健康時嘅傳承準備清單:
- 列出你所有保單——人壽、危疾、醫保、意外,逐一確認受益人
- 列出你所有資產——銀行戶口、投資、物業、保險,做一份資產清單
- 搵律師立遺囑——清楚列明資產分配意願
- 搵律師簽署 EPA——指定信任嘅受權人
- 將所有文件存放喺家人知道嘅地方——文件做咗但搵唔到,等於冇做
- 每 3-5 年檢視一次——家庭狀況變化時要更新
七、傳承規劃唔係「老先做」
好多人覺得傳承規劃係「老先做」嘅嘢。但事實係:
- 危疾唔分年齡——30 幾歲確診嘅人大把
- 意外唔可預測——你唔知自己幾時會出事
- 精神能力可能突然喪失——中風、腦病可以好突然
- 提早做冇壞處——做咗可以更新,但冇做就冇得補
傳承規劃唔係「老先做」,而係「有責任就要做」。你有屋企人、有資產,你就有責任做好安排。
Eddy 的財策觀點
做咗二十年財策,我見過太多「確診後先做」嘅遺憾。有個客確診腦癌之後想改保單受益人——保險公司要求醫生證明精神能力,但佢嘅認知已經開始受影響,醫生唔肯簽。結果受益人維持原樣,而佢想照顧嘅人最終冇得到賠償。
另一個客,我喺佢健康嗰陣已經叫佢立遺囑同簽 EPA,佢一直話「遲啲先」。結果中風之後,家人要花大半年同法庭打交道先可以動用佢嘅資產。
呢兩個案例嘅共通點係:佢哋都以為自己仲有時間。但傳承規劃最殘酷嘅地方在於——你永遠唔知道自己幾時冇時間。
傳承規劃最大嘅敵人唔係疾病,而係「遲啲先」呢三個字。
你可以點樣開始?
- 列出你所有保單,逐一確認受益人——唔好用記憶,要睇白紙黑字
- 搵律師立遺囑——唔好自己寫,法律效力可能不足
- 搵律師簽署持久授權書——指定你信任嘅人做受權人
- 做一份完整嘅資產清單——俾家人知道你嘅資產喺邊度
- 將所有文件存放好,同家人講清楚位置——做咗但搵唔到等於冇做
結語
確診危疾之後先諗傳承,唔係唔可以做,而係選擇已經有限、風險已經增加。保單受益人、遺囑、持久授權書——呢三件事,一定要喺健康時做好。
傳承規劃唔係消極嘅事,而係負責任嘅事。你做好安排,你嘅屋企人喺最艱難嘅時候就少一份折騰、多一份保障。
你而家健康,係你做傳承規劃最大嘅本錢。唔好等到失去呢個本錢先後悔。