上星期與一位四十出頭的會計師朋友聚餐,他剛完成年度體檢,報告載有「建議進一步檢查」的字眼。那一刻他腦海浮現的不是個人安危,而是兩層樓的按揭負擔與兩名就讀小學的孩子。他提出了一個具代表性的問題:「危疾保額到底需要買幾多?」
這個問題雖然沒有單一標準答案,卻有一套清晰的演算邏輯。事實上,絕大部分香港家庭計算出的實際需求,均高於他們原先預估的水平。
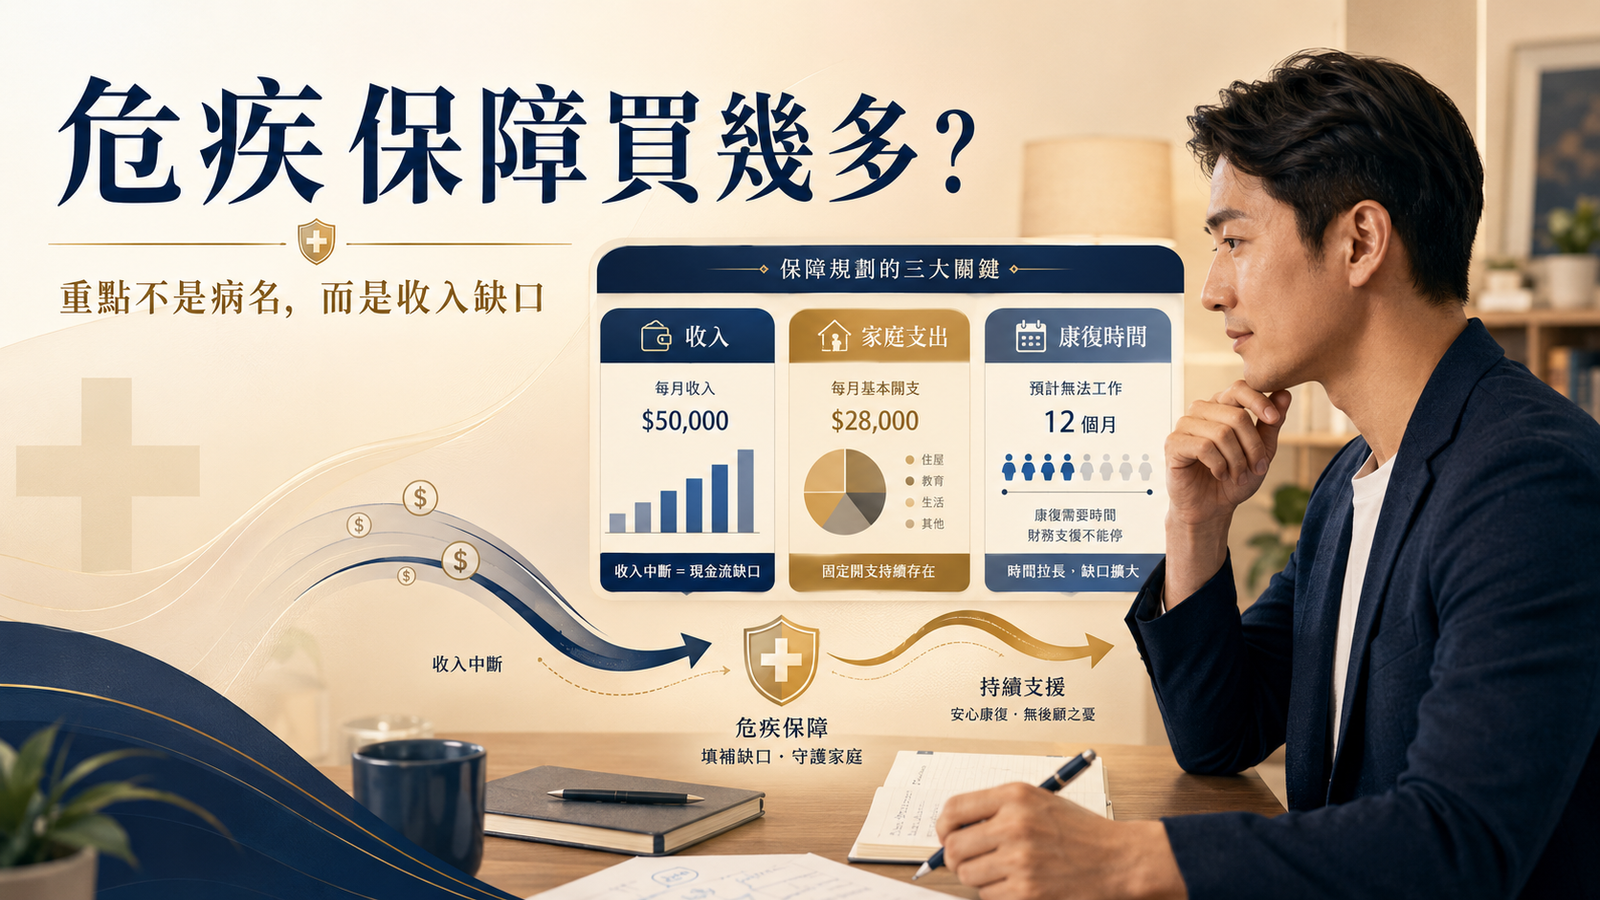
危疾保障非醫療費:填補停工期間收入缺口
不少香港投保人將危疾保險與醫療保險混為一談,將危疾保額定在幾十萬元的「手術與住院費」水平,便以為保障足夠。這種做法源於對兩者功能的結構性誤判。
醫療保險的主要功能是實報實銷「醫院賬單」;危疾保險則是保障「確診後的生活與收入」。以癌症治療為例,部分新型標靶藥物或免疫治療的療程可能持續一年以上,且不一定全數納入傳統醫療保障範圍。更關鍵的是,患者在治療期間往往需要減少工作甚至全職休養,導致家庭收入中斷,但按揭、子女學費及日常開支依然需要持續支付。
因此,危疾保額的核心起點是「收入替代」。一個實用的參考指標是「年收入的三倍」。之所以設定為三年,是因為多數重大疾病在確診後首兩至三年屬於治療與復康密集期,患者難以維持全職工作;即使日後復工,亦可能面對轉兼職或減薪等轉變。以月入五萬港元的在職人士為例,三年收入替代即為一百八十萬港元,遠高於一般人想像的幾十萬醫療保障。
三大維度估算缺口:收入、自費藥物與按揭
計算危疾保額時,單靠收入替代並不足夠,必須同時考量自費醫療開支與家庭固定負債。
香港公立醫院醫療體系雖然為合資格居民提供基礎保障,但在藥物引進與輪候時間上存在一定限制。部分先進標靶藥或免疫治療藥物需由患者自費,每月開支約二萬至六萬港元不等。若整個療程需時一至兩年,藥物相關的額外支出可達數十萬甚至上百萬港元。
此外,按揭供款是香港家庭最主要的長期負債。若患者因病停工,危疾保額必須能覆蓋至少兩年以上的按揭供款與基本生活開支,避免家庭動用應急儲備甚至面臨變賣物業的困境。將「三年收入替代」、「自費藥物開支」與「兩年按揭供款」綜合計算,即可得出更切合實際需求的保障數字。
保額不足的代價:選擇權收窄與財務後遺症
危疾保額不足最直接的影響,未必是即時的財務危機,而是治療選擇權的收窄。保額不足的患者往往無法選擇自費藥物或私家醫療服務,甚至被迫在身體未完全復原時提早復工,或動用原本預留給子女教育及退休的積蓄。
對於三十至五十歲的「夾心階層」而言,此類財務壓力尤為顯著,因為該年齡層通常同時承擔按揭、子女撫養及父母供養等多重責任。危疾保單的作用,是在收入中斷的關鍵時期發揮財務墊衝作用,讓患者能專注於康復。
若預算有限,投保人可採取分階段加保策略:先優先建立能覆蓋兩年收入替代的基本保障,待日後收入提升或負債減少時再作補充。關鍵在於定期檢視保障狀況,確保保額緊貼家庭責任的變動。
五步計算危疾保額行動清單
建議投保人定期透過以下步驟檢視個人的危疾保障缺口:
- 計算三年收入替代基準:將目前年收入乘以三,作為危疾保額的基本起點。
- 盤點家庭固定負債:列出按揭餘額、子女教育開支及父母供養費用,計算出至少二十四個月的硬性開支。
- 評估自費醫療潛在開支:向專業醫療人員或顧問了解常見危疾的自費藥物及療程費用範圍,並計入總保額需求。
- 核對現有保單保障條款:仔細查閱現有危疾保單的實際保額及保障範圍,確認是否涵蓋早期疾病或特定嚴重疾病。
- 建立定期檢視機制:每兩年或在結婚、置業、生育等重大人生階段時,重新精算並調整保額。
以上內容僅供一般參考,不構成任何投資或保險建議。投保及理財決定應考慮個人情況,並諮詢持牌顧問。