50 歲先買危疾仲得唔得?先睇保障缺口,再計保費
50 歲後買危疾,唔應該單靠總保費同保額嘅比例決定。由停工現金流、核保條件到長期負擔,配合兩頁盤點表,睇清楚自己需要補邊一塊。
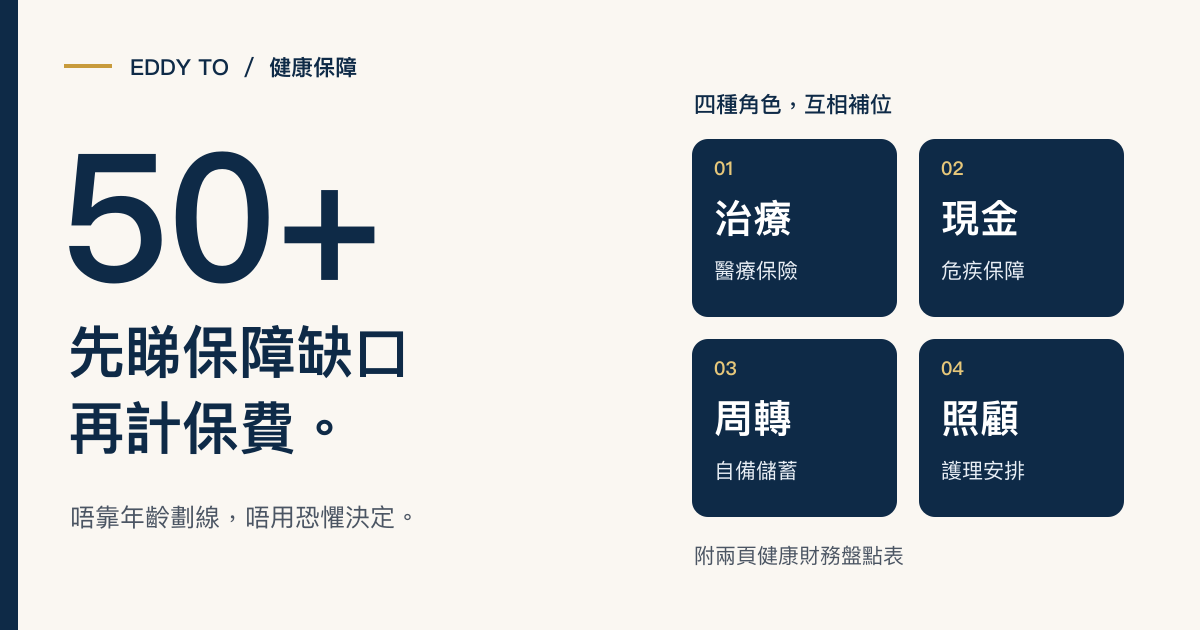
重點 50 歲唔係買危疾嘅分界線。先估算患病期間嘅現金缺口,再比較實際核保條件、保障年期同可負擔保費;醫保、危疾、現金儲備各有角色,唔能夠單靠保費佔保額幾多去判斷。
唔係四揀一,而係互相補位。
先問開支屬於邊一類,再睇邊個安排可以接得住。
醫療保險
- 幾時用到
- 因受保傷病接受符合條款嘅醫療服務
- 點樣提供資金
- 一般按受保費用實報實銷
留意:有賠償限額、自付額及不保事項;唔等於補回停工收入。
危疾保險
- 幾時用到
- 符合指定疾病定義及相關條款
- 點樣提供資金
- 通常提供一筆過現金,用途不限
留意:唔係患任何病都賠;須留意等候期、生存期及賠償上限。
自備現金
- 幾時用到
- 需要時自行動用,無索償程序
- 點樣提供資金
- 用自己已累積嘅可動用資金
留意:尚未儲到嘅錢幫唔到眼前需要;同一筆儲備唔能夠重複分配。
長期護理保障
- 幾時用到
- 符合產品指定失能或認知障礙等標準
- 點樣提供資金
- 按產品一次或分期給付
留意:觸發、等候期及給付年期因產品而異,唔係需要照顧就一定賠。
概念比較,並非產品排名或承保承諾。危疾及醫保概念參考本文文末保監局資料;護理給付須查閱個別產品條款。
50 歲先諗買危疾,好容易卡喺兩個念頭之間:「唔買,萬一病咗點算?」同「保費唔平,不如留返啲現金?」
兩個問題都合理。但答案唔係單靠年齡,亦唔係將二十年保費加埋,再同保額比一比就得。
真正要問嘅係:如果未來一段時間不能工作,醫療費以外,家庭有幾多開支仍然要照付?現有安排又補到幾多?
一、先分清:你擔心邊一種開支?
醫療費、生活費同照顧費,唔係同一件事。
- 治療及住院費:先睇醫保保障範圍、每項及每年上限、自付額,以及不保事項。
- 停工期間嘅家庭開支:包括按揭或租金、供養、基本生活費同保費。危疾賠償同可動用現金可能有幫助,但危疾必須符合保單定義先有賠償,唔係一停工就賠。
- 復康及長期照顧:例如家居改裝、照顧者支援、院舍費用。要另計需要幾耐,唔好假設一次賠償或醫保已經包晒。
退休人士即使冇工資損失,亦可能面對額外照顧費、配偶生活費同動用退休資產嘅壓力。
先畫出缺口,再揀工具。唔係先揀一份保險,再諗點樣證明自己需要佢。
二、比較保費之前,先對齊比較條件
一般而言,投保年齡同健康狀況都可能影響保費及核保。但唔同類型危疾保險,保費結構差異可以好大,唔適合用一張冇產品資料嘅「各年齡平均保費表」作決定。
向顧問索取書面報價時,至少對齊以下條件:
| 要確認嘅項目 | 點解重要 |
|---|---|
| 投保年齡、性別、吸煙狀況、保單貨幣 | 報價要基於同一組條件;外幣保費亦涉及匯率風險 |
| 定期純保障,定含儲蓄成分 | 保障設計、現金價值及保費結構不同 |
| 保障年期及供款年期 | 供款 20 年唔一定只保 20 年,兩者要分開睇 |
| 保費是否保證不變、續保至幾多歲 | 首年負擔得起,唔代表退休後一樣負擔得起 |
| 受保疾病、早期病況及多次賠償 | 同樣「50 萬保額」,實際觸發條件及可獲金額未必一樣 |
| 核保結果、報價日期及有效期 | 初步報價唔等於最終承保條件 |
如果產品有儲蓄成分,要分開睇保證利益、非保證利益、退保價值及索償後嘅影響,唔好將利益說明中嘅預期紅利當作保證回報。[1]
三、保費佔保額 72%,代表乜?
以下只係用嚟解釋計法嘅假設算例,並非任何產品報價或市場平均數,亦唔代表 50 歲人士可以用呢個保費投保。
假設以港元計、一份不含儲蓄成分嘅危疾保障,保障及供款同為 20 年,保額 50 萬元,每月保費固定 1,500 元;不計保費徵費或其他費用,亦假設未有索償、退保或停繳:
| 項目 | 算式及結果 |
|---|---|
| 一年保費 | $1,500 × 12 = $18,000 |
| 供足 20 年總保費 | $18,000 × 20 = $360,000 |
| 總保費/保額 | $360,000 ÷ $500,000 = 72% |
| 同額自行儲蓄,兩年後 | $1,500 × 24 = $36,000(不計利息) |
72% 只係一個成本比例,唔係「抵唔抵」嘅結論。如果第二年患上符合條款嘅受保嚴重疾病,保險可能按條款支付 50 萬元;同額儲蓄當時只累積到 3.6 萬元。呢個時間差,正正係風險轉移嘅作用。
另一方面,如果一直冇發生受保事故,呢個假設嘅純保障保單到期並無現金價值,而自行儲蓄仍有累積資金。現實亦可能有唔符合理賠條件嘅疾病,唔可以假設任何患病或停工都會賠。
通脹會削弱固定保額嘅購買力,但比較時要用同一時間基準。唔應該將多年名義保費直接同「折算成今日購買力」嘅未來保額比較,再推論保險唔划算。
冇一條「總保費超過保額 60% 就唔值得買」嘅通用規則。家庭能否承受早期患病嘅資金缺口,比單一比例更重要。
四、50 歲後核保,要睇實際條件
高血壓、糖尿病、過往手術或檢查異常,都可能影響核保,但唔可以單靠病名預判必定拒保或不保。
保險公司會按申報資料、病況及產品要求評估,結果可能係標準承保、加費、附加不保事項、延期或拒保。應取得書面結果,再睇剩低嘅保障是否切合需要。
投保時要如實申報病歷、症狀、正在跟進嘅檢查及不正常結果;唔清楚要唔要申報,就向保險公司確認並保留紀錄。是否需要額外體檢,要按醫療需要及核保要求處理,唔應為投保而延誤必要求醫。[1]
另外,較長等候期唔能夠一概歸因於「50 歲投保」。等候期、受保疾病嘅年齡限制、生存期及保障到期年齡,都應逐項查閱個別保單。[1][3]
五、醫保、現金同護理安排,點樣配合?
醫保:處理受保醫療開支
醫療保險一般按受保開支實報實銷,受賠償限額、醫療需要、合理及慣常費用等條款限制。已有醫保唔等於停工生活費亦有保障。[2]
自付額較高可能降低保費,但要預留自己負擔嘅金額。如果現時靠公司醫保支付部分費用,退休或離職後要重新檢視。保證續保唔等於保費不變,亦唔可以假設醫保核保必然比危疾寬鬆。[2]
現金:應付時間差及未受保支出
現金可以處理等候審批期間嘅開支、自付額同未受保需要,但要先有足夠累積。打算「每月自己儲」之前,要問:如果下個月就需要用錢,邊度補個缺口?
短期可能用到嘅資金,應考慮流動性及本金波動,唔好將不保證嘅投資回報當作必定可用嘅應急錢。
長期護理:另外檢查觸發及給付條件
部分產品提供同失能、日常生活活動能力或指定認知障礙相關嘅保障。要確認觸發標準、評估要求、等候期、給付方式及最長給付期。
呢類安排唔係「有病就每月派錢」,亦唔係所有產品都適合所有 50 歲人士。要同家人照顧能力、現金儲備及預算一齊比較。
六、用兩個情境,搵出自己嘅缺口
先用今日開支估算停工 12 個月同 24 個月兩個情境。呢兩個月份只係壓力測試,唔係任何疾病嘅預測康復期。
基本資金需要 = 每月必要開支 × 月數 + 該段期間額外醫療自付及照顧預算。
再扣除同一期間可靠嘅其他收入,以及已指定可用、唔會影響其他必要目標嘅現金。最後先另做「若符合危疾賠償條款」情境,睇賠償可能補到幾多。
唔好將醫保年度限額當作可自由動用現金,亦唔好將同一筆儲備扣兩次。 即使計出零缺口,都唔代表完全冇風險:支出增加、保障到期或照顧期更長,結果都會改變。
開啟《50+ 健康財務盤點表》——第一頁整理現有保障,第二頁寫低情境及要跟進嘅問題。免登記,可列印或透過瀏覽器儲存 PDF。
Eddy 的財策觀點
50 歲先買危疾,唔應該由「係咪太遲」開始,而應該由「而家仲有邊啲風險自己承受唔到」開始。
如果缺口大、保費長期負擔得起,而實際承保條件有用,可以考慮適量保障。如果現金儲備充足、家庭責任較少,或者保費會明顯擠壓基本生活,就要比較其他分配方式,而唔係硬追一個保額。
已有保單亦唔好因為新報價或一篇文章就急住取消。轉保可能涉及重新核保、等候期、退保損失及保障中斷,要先確認新舊安排。
唔用恐懼買,亦唔用一個比例否定。將條款、現金流同家庭需要放埋一齊,先至有判斷基礎。
參考資料與算例說明
以下資料用於保障概念、條款及需要評估,並非本文假設保費嘅報價來源。查閱日期:2026 年 9 月 12 日。
- 保險業監管局:危疾保險——受保疾病定義、多重理賠、等候期、非保證紅利及健康申報。
- 保險業監管局:醫療保險——賠償方式、自付額、續保與保費調整。
- 投資者及理財教育委員會:危疾保險——家庭生計、保障年期、生存期及疾病定義。
本文及配套工作紙只作教育及初步整理,並非個人投保、醫療或投資建議。保障、保費、承保及索償結果均以個別保單條款及保險公司書面決定為準。
常見問題
- 總保費接近保額,就代表唔值得買?
- 唔一定。保險喺符合條款時可以較早提供賠償,自行儲蓄則需要時間累積。要一齊睇保障年期、賠償條件、現金價值(如有)、保費調整機制及家庭承受風險嘅能力,冇通用嘅保費/保額比例分界線。
- 已有醫療保險,仲需唔需要危疾?
- 要睇醫療費以外嘅缺口。醫保通常按受保醫療開支賠償;危疾通常喺符合指定疾病定義及條款時提供一筆現金,用途不限。停工生活費、照顧費及家庭責任仍需另外盤點。
- 有慢性病就一定買唔到?
- 唔一定。核保取決於具體病況、病歷、檢查結果及產品要求,可能標準承保、加費、附加不保事項、延期或拒保。應如實申報,由保險公司作出書面決定,唔好自行估計。
相關文章
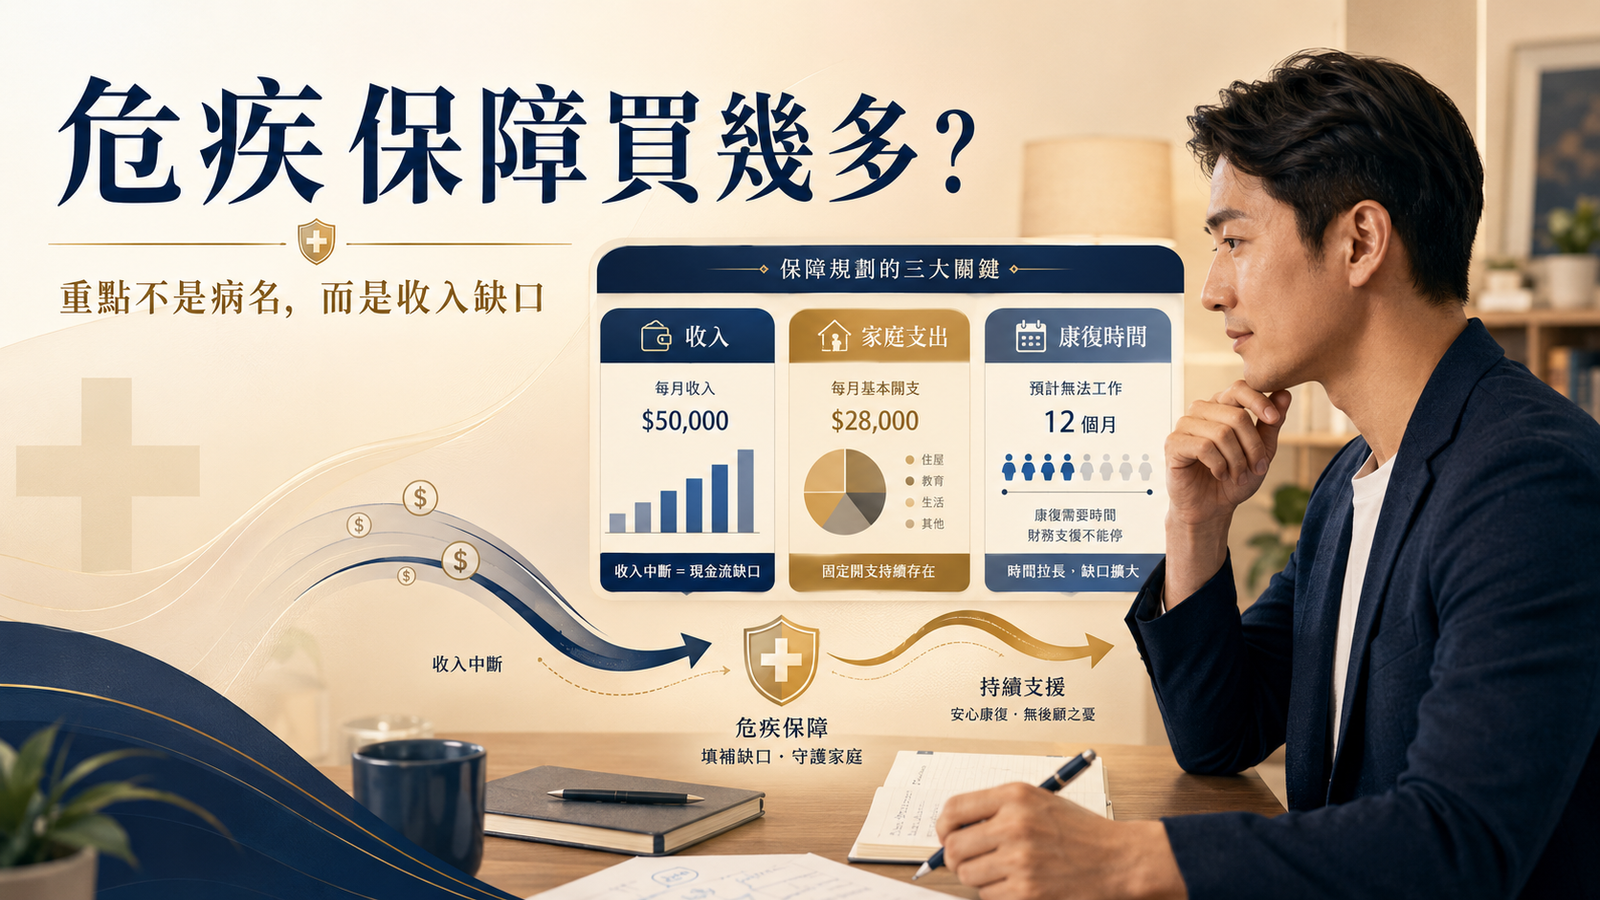
危疾保障應該買幾多?唔係睇病名,而係睇收入缺口
好多人買危疾保險時只睇保障範圍涵蓋幾多種病,但真正關鍵係:如果你患病要停工 1-2 年,需要幾多現金流維持生活?呢篇教你用收入缺口法計算合理嘅危疾保額。
閱讀全文 →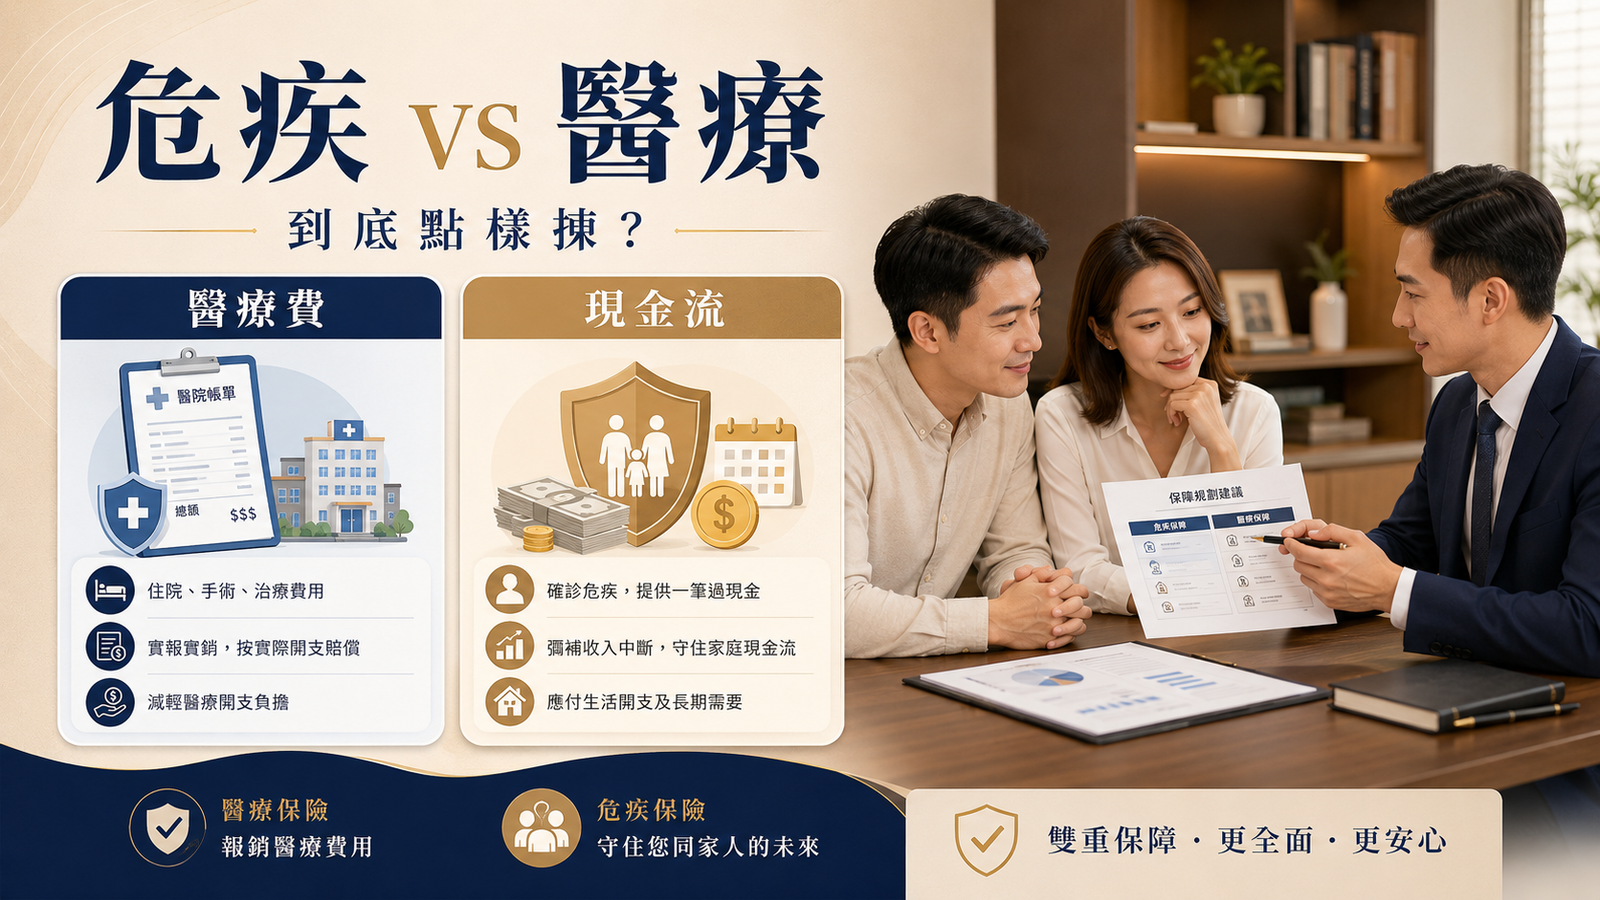
危疾 vs 醫療保險,到底點樣揀?
醫療保險處理「睇病要使幾多錢」,危疾保險支援「停工時現金流頂唔頂得住」。兩者解決嘅唔係同一個問題——呢篇拆解關係、揭公司醫療盲點,再教你按預算排先後次序。
閱讀全文 →
60 歲前最後檢查:你的退休、醫療、傳承是否已經連成一套系統?
退休規劃、醫療保障、資產傳承——呢三條線應該互相配合,而唔係各自為政。呢篇係一個綜合檢查框架,幫你喺 60 歲前確認三者已經連成一套完整系統。
閱讀全文 →