女性專屬危疾:乳癌、子宮頸癌保障原來有分別
女性癌症唔只係「癌症」咁簡單。乳癌、子宮頸癌、卵巢癌喺危疾保單入面嘅覆蓋範圍同理賠條件,可能比你想像中複雜。
講起危疾保險,好多人以為「癌症」就係一個統一嘅保障項目——只要確診癌症,就賠 100% 保額。
事實遠遠冇咁簡單。
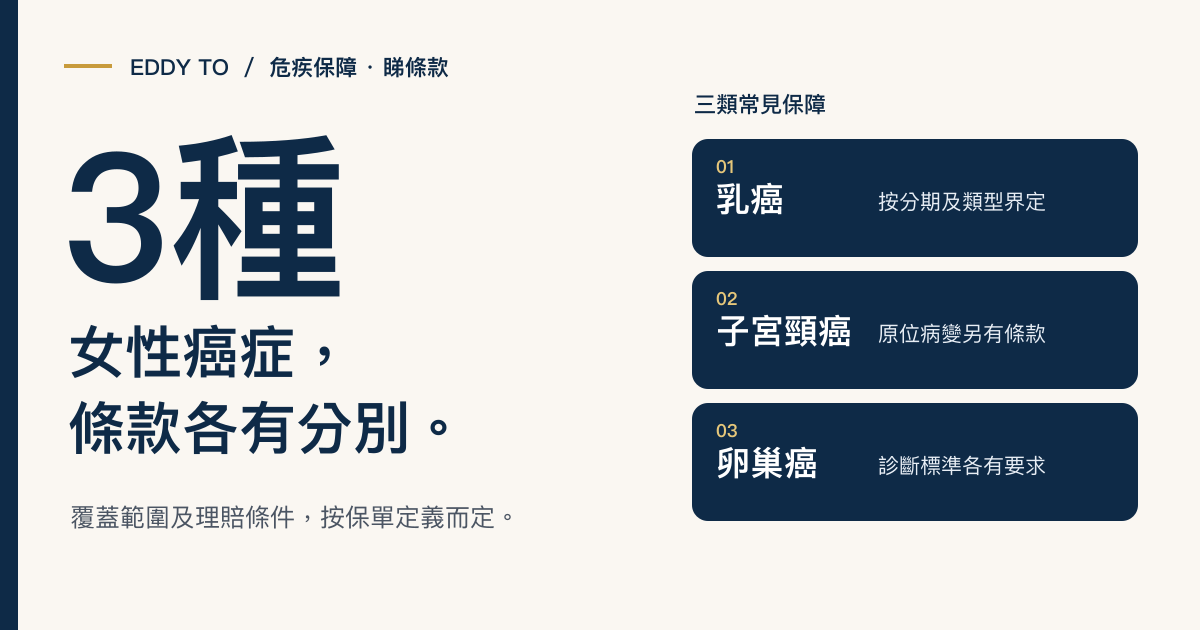
尤其係女性癌症:乳癌、子宮頸癌、卵巢癌——佢哋喺危疾保單入面嘅定義、分期要求、賠償條件,可以有好大分別。同一種癌症,唔同嘅階段,賠償比例可能完全唔同。
如果你係女性,或者你幫太太、女兒做保障規劃,呢啲細節一定要搞清楚。
一、香港女性癌症發病率數據
先睇數字,了解風險分佈。
根據香港癌症資料統計中心嘅數據,女性最常見嘅癌症排名:
| 排名 | 癌症類型 | 佔女性癌症比例 | 發病高峰年齡 |
|---|---|---|---|
| 1 | 乳癌 | 約 27% | 40-60 歲 |
| 2 | 大腸癌 | 約 14% | 50 歲以上 |
| 3 | 肺癌 | 約 12% | 55 歲以上 |
| 4 | 子宮體癌 | 約 7% | 50-65 歲 |
| 5 | 卵巢癌 | 約 6% | 45-65 歲 |
| — | 子宮頸癌 | 約 5% | 35-55 歲 |
乳癌係女性癌症嘅頭號殺手,發病年齡仲有年輕化趨勢。子宮頸癌雖然排名唔算最高,但發病年齡相對年輕,35 歲已經進入高峰期。
女性癌症唔係「老先有」嘅問題。乳癌同子宮頸癌嘅發病高峰,正正喺你最需要收入嘅年齡。
二、乳癌嘅危疾理賠:按 TNM 分期決定
乳癌喺危疾保單入面,唔係「確診就賠 100%」咁簡單。大部分保單會根據 TNM 分期系統嚟決定賠償比例。
TNM 分期同賠償嘅關係
| TNM 分期 | 描述 | 一般賠償比例 |
|---|---|---|
| 0 期(DCIS) | 原位癌,未擴散 | 20-25%(早期危疾) |
| I 期 | 腫瘤細小,未擴散淋巴 | 視乎產品,20-100% |
| II 期 | 腫瘤較大或擴散到附近淋巴 | 通常 100% |
| III 期 | 大範圍擴散到淋巴 | 100% |
| IV 期 | 遠端轉移 | 100% |
關鍵問題喺 I 期:有啲產品將 I 期歸類為早期危疾,只賠 20-25%;有啲產品已經賠 100%。呢個差異,投保時一定要問清楚。
同樣係乳癌 I 期,A 保單賠 20%,B 保單賠 100%。呢個差異可能值幾十萬。
三、子宮頸癌:原位癌 vs 侵襲癌嘅理賠分別
子宮頸癌嘅理賠,有一個好重要嘅分界線:原位癌同侵襲癌。
原位癌(CIN III / Stage 0)
- 癌細胞只喺表皮層,未穿過基底膜
- 喺大部分危疾保單入面列為早期危疾
- 賠償比例通常係保額嘅 20-25%
- 治療相對簡單,切除後治癒率高
侵襲癌(Stage I 及以上)
- 癌細胞已穿過基底膜,侵入深層組織
- 列為嚴重危疾
- 賠償比例通常係 100%
- 需要更複雜嘅治療,可能影響生育
呢個分別好重要,因為子宮頸癌如果喺定期抹片檢查中發現,好大機會仲喺原位癌階段。即係話,你最大機會索償嘅情況,反而係賠得最少嘅嗰種。
| 情況 | 賠償類別 | 賠償比例 | 實際金額(50 萬保額) |
|---|---|---|---|
| 子宮頸原位癌 | 早期危疾 | 20-25% | $100,000-$125,000 |
| 子宮頸侵襲癌 I 期 | 嚴重危疾 | 100% | $500,000 |
原位癌賠得少,但佢嘅發現機率遠高過侵襲癌。定期做檢查嘅女性,最大機會用到嘅正正係早期危疾賠償。
四、女性特定疾病保障
部分危疾產品有專門針對女性嘅額外保障,呢啲係普通危疾保單未必覆蓋嘅:
常見嘅女性特定保障
- 系統性紅斑狼瘡(SLE)——女性發病率遠高於男性
- 類風濕性關節炎——同樣以女性患者為主
- 紅斑狼瘡性腎炎——SLE 嘅嚴重併發症
- 骨質疏鬆骨折——更年期後女性風險顯著增加
- 女性特定癌症額外賠償——部分產品對乳癌、子宮頸癌提供額外賠償
呢啲保障唔係每份危疾都有。如果你考慮緊女性危疾產品,值得對比有冇呢啲額外覆蓋。
| 保障項目 | 普通危疾 | 女性特定危疾 |
|---|---|---|
| 乳癌、子宮頸癌 | 有(按分期賠) | 有(可能有額外賠償) |
| 系統性紅斑狼瘡 | 部分有 | 通常有 |
| 骨質疏鬆骨折 | 通常冇 | 部分有 |
| 女性生殖器官手術 | 通常冇 | 部分有 |
五、早期乳癌(DCIS)嘅理賠挑戰
DCIS(乳腺導管原位癌)係乳癌最早期嘅形態,癌細胞喺乳腺導管內,未穿過管壁擴散。
聽落「最早期」應該最簡單,但喺理賠上反而最有爭議:
- 大部分保單將 DCIS 列為早期危疾——賠 20-25%
- 部分舊款保單可能完全不保 DCIS——因為定義上佢唔算「侵襲性癌症」
- 治療方式影響賠償——部分保單要求做咗手術先賠,單純監察唔賠
DCIS 嘅發現率隨住乳房造影檢查普及而上升。即係話,越來越多女性會喺 DCIS 階段就被診斷出嚟。如果你份保單對 DCIS 嘅保障有限,呢個係一個好大嘅缺口。
DCIS 係乳癌筛查普及後最大嘅理賠爭議點。買保險嗰陣,直接問:「DCIS 賠唔賠?賠幾多?」
六、預防性手術是否賠償?
如果一位女性帶有 BRCA 基因突變,醫生建議做預防性乳房切除或卵巢切除,危疾保單會唔會賠?
答案係:大部分唔會。
原因好簡單——危疾保險賠償嘅前提係「確診嚴重疾病」。預防性手術係喺未患病嘅情況下進行,身體上冇癌細胞,唔符合「確診」嘅定義。
| 情況 | 是否賠償 | 原因 |
|---|---|---|
| 確診乳癌後做切除 | 賠 | 已確診嚴重疾病 |
| BRCA 突變,預防性切除 | 唔賠 | 未確診癌症 |
| 確診卵巢癌後做切除 | 賠 | 已確診嚴重疾病 |
| 家族病史,預防性切除 | 唔賠 | 未確診癌症 |
呢個係好多女性以為有保障、實際冇嘅情況。如果你有 BRCA 基因突變嘅家族史,要明白預防性手術嘅費用需要自己承擔,或者靠醫保覆蓋。
預防性手術係明智嘅健康決定,但保險唔會為「未發生嘅病」賠錢。呢個要喺財務規劃入面預留空間。
七、女性點樣檢查保單嘅癌症覆蓋
幫女性客戶檢視保單,我通常會用以下 checklist:
- 乳癌 I 期賠幾多?——20% 定 100%,差別好大
- DCIS 賠唔賠?——確認係咪列為早期危疾
- 子宮頸原位癌賠幾多?——通常 20-25%,但要確認
- 有冇女性特定疾病保障?——SLE、骨質疏鬆等
- 癌症復發有冇再次賠償?——多次賠償條款
- 預防性手術點處理?——通常唔賠,但要確認條文
- 等候期幾長?——癌症嘅等候期通常 90 日
逐項問清楚,先至知道自己份保單到底保咗乜。
Eddy 的財策觀點
做咗二十年財策,我處理過好幾單女性癌症索償。最深刻嘅一單,客人 42 歲確診乳癌 I 期。佢份保單將 I 期歸類為早期危疾,只賠 25%,即係大約 $125,000。
佢好唔開心,覺得「我都確診癌症喇,點解只賠四分之一?」我同佢解釋,保單條款就係咁寫,I 期喺佢嗰份產品入面確實係早期危疾。
好彩佢另外有一份較新嘅保單,I 期已經賠 100%。兩份加埋,總賠償足夠應付治療同停工期間嘅生活。
呢個經驗令我更加堅信:女性買危疾,一定要對比唔同產品對乳癌分期嘅賠償定義。呢個差異,可能係幾十萬嘅分別。
女性危疾保障嘅關鍵,唔係保幾多種病,而係最常見嘅嗰幾種癌,賠幾多、點樣賠。
你可以點樣開始?
- 拎出你現有嘅危疾保單——搵出癌症賠償條款同分期定義
- 確認乳癌 I 期嘅賠償比例——20% 定 100%,呢個係最大差異
- 檢查 DCIS 同原位癌嘅覆蓋——確認係咪列為早期危疾
- 對比有冇女性特定疾病保障——SLE、骨質疏鬆等額外覆蓋
- 定期做婦科檢查——抹片、乳房造影,早發現早處理,配合早期危疾賠償
結語
女性癌症保障,遠遠唔係「包癌症」三個字咁簡單。乳癌嘅分期、子宮頸癌嘅原位同侵襲分別、DCIS 嘅理賠爭議、預防性手術嘅排除——每一樣都可能影響你實際攞到幾多賠償。
唔好等用到嗰刻先至發現原來保障同自己以為嘅唔同。而家就拎出保單,逐項檢查。
女性買危疾,最值得花時間研究嘅,唔係保幾多種病,而係你最有可能用到嘅嗰幾種,到底賠幾多。