每逢報稅季節,不少香港打工仔打開綠色信封,第一反應是計算稅單金額,第二反應則是檢視過去一年的固定開支,才驚覺保費原來佔據了可支配收入的一大塊。
有一位在觀塘經營中小企的朋友,去年公司營業額回落兩成,但他早年投保的儲蓄保單保費「企硬」不減。在現金流緊張的情況下,他唯有動用備用資金來交保費。這個真實個案帶出了一個值得深思的問題:保費佔收入幾多才算合理?如何確保保障足夠的同時,不會壓垮日常現金流?
什麼是保費負擔率?黃金比例真的存在嗎?
所謂「保費負擔率」,是指每年總保費支出佔家庭或個人年度可支配收入的比例。理財規劃上常以總保費控制在年收入的 10% 至 15% 作為參考區間;若單純計算醫療、危疾、定期壽險等純保障型保單,建議比例通常落在 5% 至 10% 之間。
這個比例並非僵硬的鐵律,但背後的風險管理邏輯十分明確:保費屬於「確定支出」,而個人收入卻可能受經濟環境影響。一旦保費負擔率過高,遭遇減薪、失業或生意淡季時,原本提供保障的保單就會反過來變成沉重的財務負擔。
以月入 45,000 港元、年收入約 54 萬港元的陳先生為例。若他每年繳付儲蓄保費 6 萬元、醫療保費 1.2 萬元及危疾保費 1.8 萬元,總保費達 9 萬元,負擔率高達 16.7%。若同時承擔按揭供樓與日常開支,其現金流韌性將大幅降低。相反,若將總保費控制在 10% 至 15%(即約 5.4 萬至 8.1 萬元),每年釋放出的現金緩衝,在突發狀況時往往比多一份儲蓄保單更有實用價值。
香港家庭保費容易超標的三大結構性原因
香港家庭的保費負擔率普遍偏高,背後有著特殊的本地結構性因素。首先,強積金(MPF)強制供款已佔僱員收入的 5%,雖然性質屬於退休儲蓄,但對每月實質可用現金流而言,同樣屬於固定扣減項目。
其次,香港醫療通脹長期高於整體通脹率,自願醫保(VHIS)及高端醫療保險的保費會隨年齡與醫療成本上升而定期調整,形成遞增的支出壓力。第三,30 至 45 歲的夾心階層往往同時面對按揭供樓、子女教育及供養父母三重負擔,若冒然購買高保費的儲蓄型保障產品,很容易將整體負擔率推高至 20% 以上。
要評估自身財務健康度,建議透過三步進行自測:第一,計算過去 12 個月實際到手的總收入(自僱人士建議取三年平均值);第二,加總所有保單的年繳保費,並確認未來數年是否有遞增保費條款;第三,計算「固定支出比率」,即將(保費+按揭或租金)除以年收入。若此比例超過 50%,代表整體現金流風險偏高,應優先檢視保障結構。
保費負擔過重?三個不傷保障的現金流調整方案
如果計算後發現保費負擔率超標,並不意味著要立即退保,因為盲目退保可能導致已繳保費的損失。較為務實的調整方向包括:第一,清晰區分「純保障」與「儲蓄投資」。優先確保醫療與危疾保額充足,若儲蓄型保單供款吃力,可向保險公司查詢是否能申請減額繳清或調整供款年期,以釋放現金流。
第二,善用定期壽險替代部分終身壽險。在相同保額需求下,定期壽險的保費通常顯著低於終身壽險,省下的保費差額可直接存入緊急預備金。第三,建立新增保費上限機制,例如規定每年新增保費不得超過年收入增幅的固定比例,避免因一時衝動而過度投保。
保費負擔率是一個動態指標。單身時的 15% 可能綽綽有餘,但進入置業或育兒階段後,同一份保單的相對負擔就會顯著加重。因此,建議每年報稅或年結時重新審視保費佔比,確保個人現金流防線穩健。
定期保費體檢:打造個人化現金流防線
合理的保費比例沒有標準答案,完全取決於個人與家庭的現金流結構。在思考增加保障的同時,必須先確保具備足夠的財務緩衝區。
- 計算過去 12 個月實際到手總收入,準確算出當前的保費負擔率。
- 將現有保單分類為「純保障」與「儲蓄/投資」,分別計算兩者的保費佔比。
- 若總負擔率超過 15%,優先檢視儲蓄型保單的現金價值與供款期調整彈性。
- 確認未來三年保單是否有保費遞增條款,預先進行現金流預算。
- 每年報稅時進行保費體檢,同步更新至少 3 至 6 個月的應急預備金目標。
以上內容僅供一般參考,不構成任何投資或保險建議。投保及理財決定應考慮個人情況,並諮詢持牌顧問。
相關文章
年度保費檢討全攻略:用現金流三層測試拆解家庭保費赤字
每年第四季是進行保費檢討的最佳時機。本文拆解「現金流三層測試」,教你計算真實保費負擔率,並針對保障型、儲蓄型及扣稅型保單提出具體的調整策略與行動清單,確保每筆保費支出精準對應家庭現金流需求。
閱讀全文 →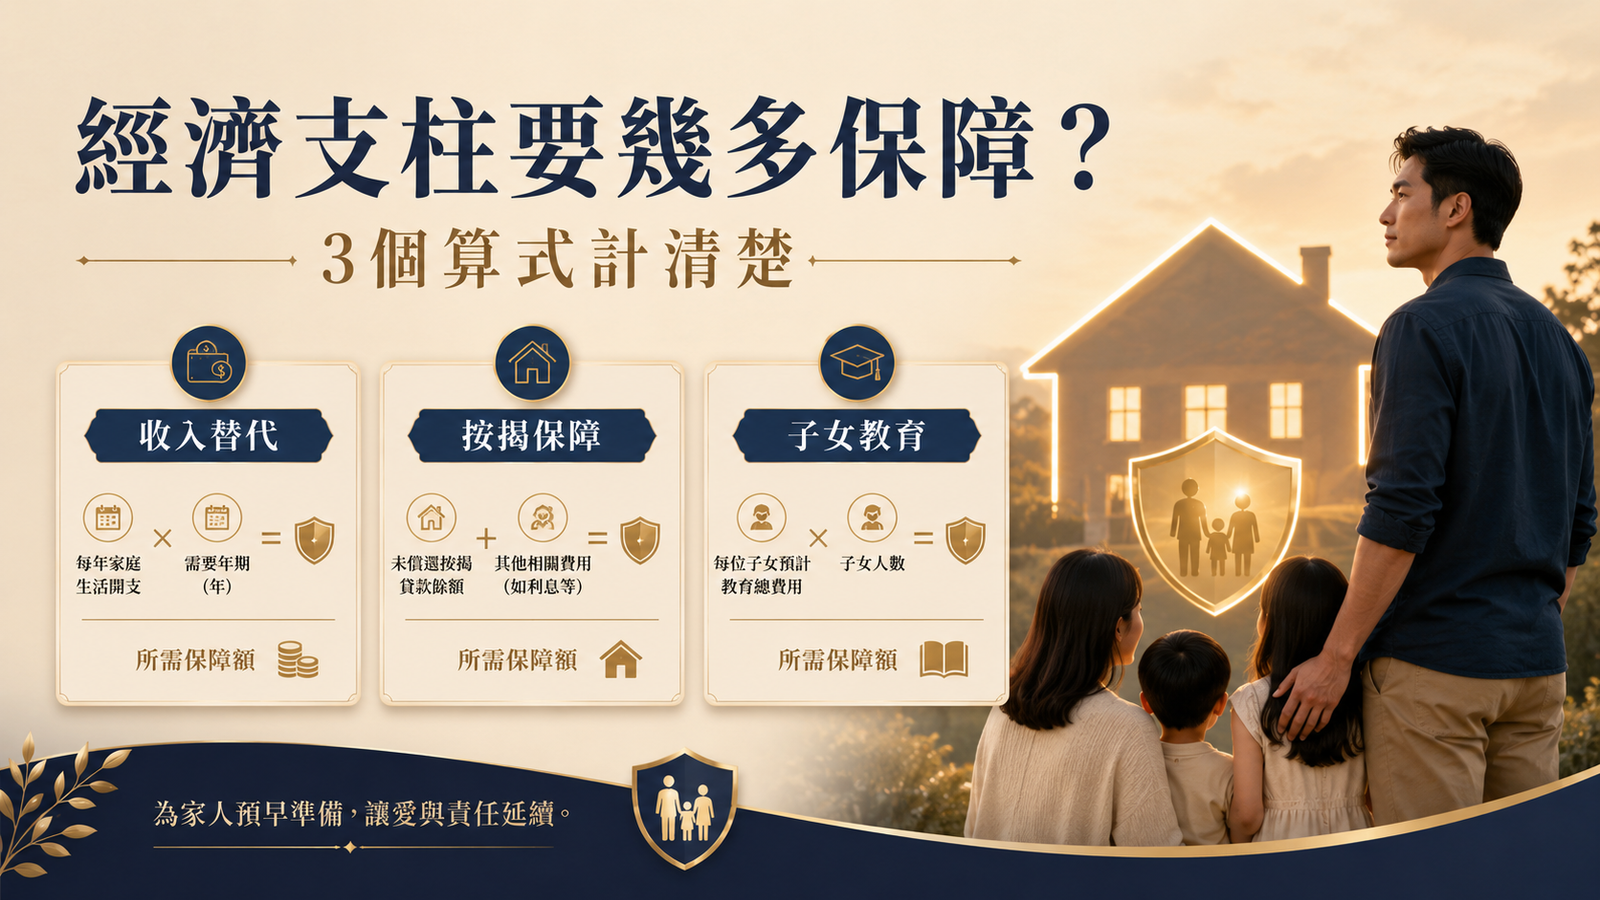
家庭經濟支柱,要買幾多保障先足夠?3 個實用算式
買保險時最常問:應該買幾多保障?但答案唔應該靠感覺估,亦唔應該照抄朋友。本篇用三個實用算式(收入替代法、責任加總法、按揭保障法),幫家庭經濟支柱計算合理保障額,避免買得太少無用、買得太多壓死預算。
閱讀全文 →
結婚、生仔、買樓——人生三大里程碑,保障點樣跟住調?
人生每個階段嘅風險同責任都唔同。結婚後多咗另一半要照顧,生仔後教育開支大增,買樓後按揭成為最大負債。呢篇教你喺三個關鍵時刻,點樣重新檢視同調整保障組合。
閱讀全文 →