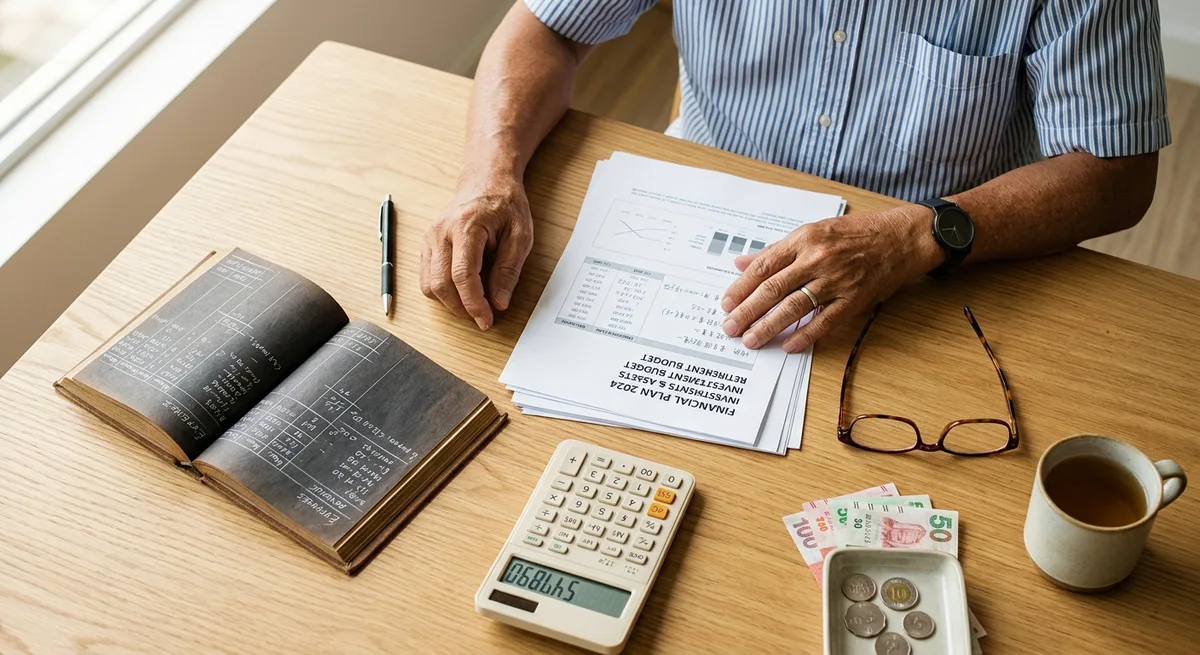
剛滿六十歲的陳先生整理手上的資產文件:一份是強積金受託人的權益摘要,一份是數年前投保的延期年金保單,還有一份證券戶口的股票結算單。面對這三筆資產,他面臨一個關鍵難題:究竟應該先動用哪一筆錢?
許多準退休族往往忽視資產提取次序的重要性。提早動用具潛在增值能力的資產,或過早鎖定固定現金流,都可能令退休資產比預期更早消耗殆盡。掌握正確的資產排序邏輯,是確保退休後擁有穩定現金流的關鍵。
三類退休資產屬性:靈活性與鎖定期的權衡
釐定提取次序前,必須先分類資產的運作機制與流動性限制。退休資產大致可分為半鎖定、合約鎖定與自由流動三類。
強積金屬於「半鎖定資產」。年滿六十歲以早退理由或六十五歲時,可選擇一筆過或分期提取。未提取的權益會繼續保留在戶口內滾存,受基金市場波動影響;若提早一筆過取出,則代表放棄未來的潛在投資回報。
延期年金與即期年金屬於「合約鎖定資產」。投保人投入資金後,於指定年齡開始按月領取固定或非保證年金收入。這類產品優勢在於提供穩定的現金流防線,但本金靈活性較低,一旦開始領取便難以逆轉。
股票、債券及定期存款則屬於「自由資產」。雖然變現彈性最高,但派息金額與資本價值均受市場情況波動影響,缺乏長期收益的保證。
提取次序三大核心考量:稅務、時間值與現金流
評估提取次序時,應從稅務負擔、資產時間值及現金流缺口三個維度綜合考量。
首先是稅務與交易成本。香港現時提取強積金免稅,且不設資本利得稅,但若持有海外資產或需申報海外稅務,提取安排可能觸發相應稅負。此外,買賣股票與債券涉及印花稅及佣金等交易成本,頻繁變現會侵蝕資產淨值。
其次是資產的時間值。強積金與股票組合若保留在市場中,長期而言具備抗通脹與複利增值的潛力,但同時承受短期下行風險;年金則提供確定性的收入防線,愈早啟動越能迅速建立基本生活保障。
最後是計算現金流缺口。退休人士應先列出每月基本開支,扣除合約年金、租金或子女供養等確定收入後,算出的缺口即為需要從強積金及股票組合中提取的金額,以此倒推資產分配比例。
拆解三種常見提取方案:哪種適合你的風險偏好?
根據個人健康狀況與風險承受能力,退休資產提取主要有三種主流策略。
方案一「年金優先,最後動用股票」:適合追求絕對安心、不願管理複雜投資的退休族。透過年金保障基本生活開支,強積金與股票則作為後備應急資金。缺點是資金靈活性較低,難以應對突發的大額醫療開支。
方案二「派息優先,最後啟動年金」:適合具備投資經驗且能承受市場波動的人士。日常開支優先由股票派息與債息覆蓋,保留強積金持續滾存,年金則留待較高高齡時啟動。此策略的風險在於市況低迷時股息可能減少,迫使投資者在低位沽股票。
方案三「動態比例混合提取」:每年按固定比例從強積金提取部分資金,配合股票派息與年金收入。這種做法相對平衡,能兼顧流動性與抗通脹能力,但需要每年定期檢視資產總額並調整提取額度。
退休資產提取前的五步實操清單
制定明確的資產提取計劃,有助優化退休後的現金流部署,建議依照以下步驟執行:
- 整理資產總盤:列出強積金結餘、年金預計派發額及股票組合市值與平均派息率。
- 精算每月缺口:以每月必要支出減去確定收入,得出需從資產補充的淨額。
- 查詢強積金安排:了解受託人對分期提取的次序、手續費及最低提取額限制。
- 確認年金條款:核對年金啟動年齡、保證期長短及非保證回報的過往實現率。
- 設立年度檢視機制:每年定期評估資產消耗速度,並隨市場變化微調提取次序。
以上內容僅供一般參考,不構成任何投資或保險建議。投保及理財決定應考慮個人情況,並諮詢持牌顧問。
相關文章
MPF 每月供幾千,退休真係夠?拆解強積金嘅 3 個結構性限制
強積金係香港打工仔嘅退休支柱,但每月供款上限、投資選擇有限、提取欠彈性——呢三個結構性限制令 MPF 好難單靠自己撐起退休。呢篇幫你認清現實,再規劃補充方案。
閱讀全文 →
退休現金流進階篇:年金、收息保單、資產提取,三層點樣配?
知道退休缺口幾大之後,下一步係點樣填補。呢篇用三層架構——保證年金做底層、收息保單做中層、流動資產做彈性層——教你設計一套可持續嘅退休現金流系統。
閱讀全文 →
FIRE族提早退休不需危疾?拆解長壽風險與4%提取率的資產防禦算式
追求提早退休(FIRE)的職場人,常誤以為資產足夠即可省去危疾保障。本文拆解傳統「三年薪金」保額公式的迷思,指出退休後大病侵蝕的是退休本金與複利效應。透過評估4%提取率與醫療通脹,將危疾保障重新定義為資產安全邊際,防止長壽退休池被單一風險擊穿。
閱讀全文 →