香港保險公司理賠率大比拼:邊間最爽手?
保誠、友邦、宏利、富衛——各大保險公司每年都會公布理賠數據。理賠率、平均賠償額、處理時間,邊間最值得信賴?
你買保險嗰陣,agent 同你講「我哋公司理賠率好高、好爽手」。但你知唔知呢個數字背後代表咩?理賠率 95% 同 90%,對你嘅實際意義又係咩?
每年香港主要保險公司都會公布理賠數據,包括理賠率、平均賠償額、處理時間。呢啲數據係公開嘅,但好多人唔識睇,或者淨係睇理賠率就當全部。今日我同你拆解清楚。
一、理賠率係咩?點樣計?
先搞清楚定義。理賠率嘅計法係:
理賠率 = 已賠償個案 / 已處理個案 x 100%
注意「已處理個案」包括批准、拒絕同撤回。呢個分母好重要——如果一間公司將好多可疑個案勸退到撤回,佢嘅理賠率可能反而高咗。
- 已賠償:保險公司批准並支付咗賠償
- 已拒絕:保險公司正式拒絕理賠
- 已撤回:客自己撤回申請(可能因為資料唔齊、或者被勸退)
所以睇理賠率嘅時候,最好同時睇埋「拒絕率」同「撤回率」,先有一個完整嘅圖像。
二、香港主要保險公司理賠率比較
以下係近年香港主要保險公司公布嘅危疾理賠數據(綜合參考):
| 保險公司 | 危疾理賠率 | 平均賠償額 | 平均處理時間 |
|---|---|---|---|
| 保誠(Prudential) | 約 96% | $600,000-$700,000 | 4-6 星期 |
| 友邦(AIA) | 約 95% | $550,000-$650,000 | 4-7 星期 |
| 宏利(Manulife) | 約 93% | $500,000-$600,000 | 5-7 星期 |
| 富衛(FWD) | 約 94% | $450,000-$550,000 | 4-6 星期 |
| 安達(Chubb) | 約 92% | $500,000-$600,000 | 5-8 星期 |
數據每年有變化,以上為近年綜合參考值,實際以各公司最新公布為準。
三、理賠率 90%+ 聽落好高,但被拒原因值得留意
危疾理賠率普遍 90% 以上,聽落好安心。但你要留意嗰 5-10% 被拒嘅原因——因為嗰啲原因可能同你有關。
常見嘅拒賠原因:
- 投保前已有疾病——最常見,佔拒賠個案嘅 40-50%
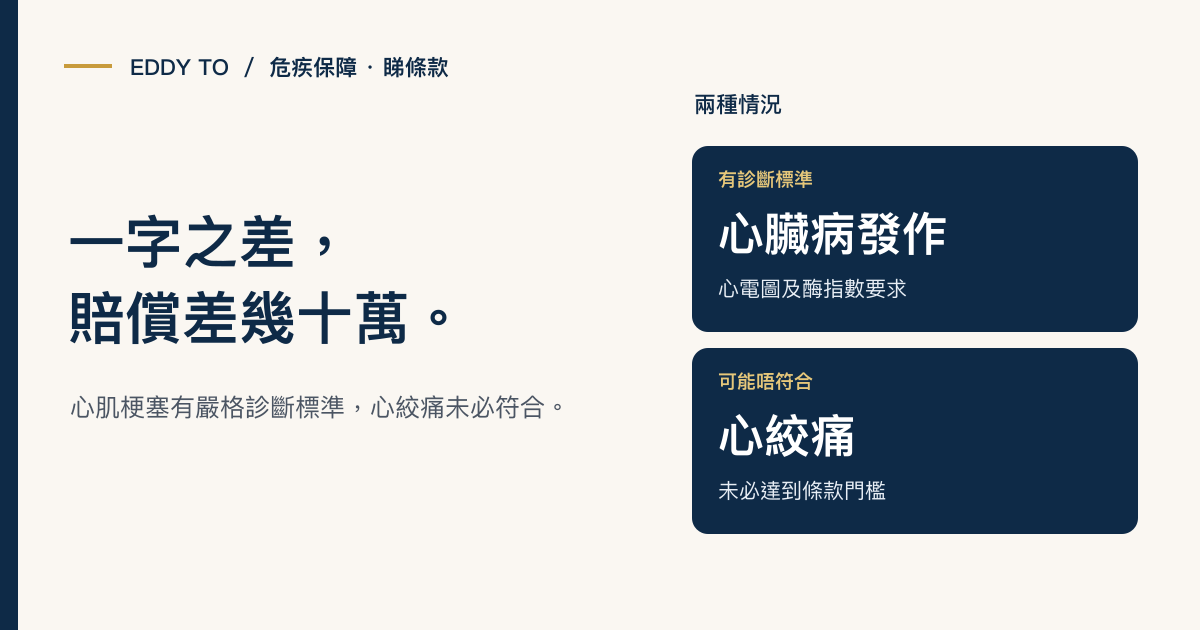
- 唔符合疾病定義——例如原位癌唔算嚴重危疾、早期癌症未達理賠標準
- 未過等候期——投保後首 90 日內確診通常唔賠
- 資料唔齊或申報不實——投保時冇如實申報健康狀況
理賠率 95% 嘅意思係:每 100 個申請有 5 個被拒。問題係——你會唔係嗰 5 個?
四、平均賠償額:邊間賠得多?
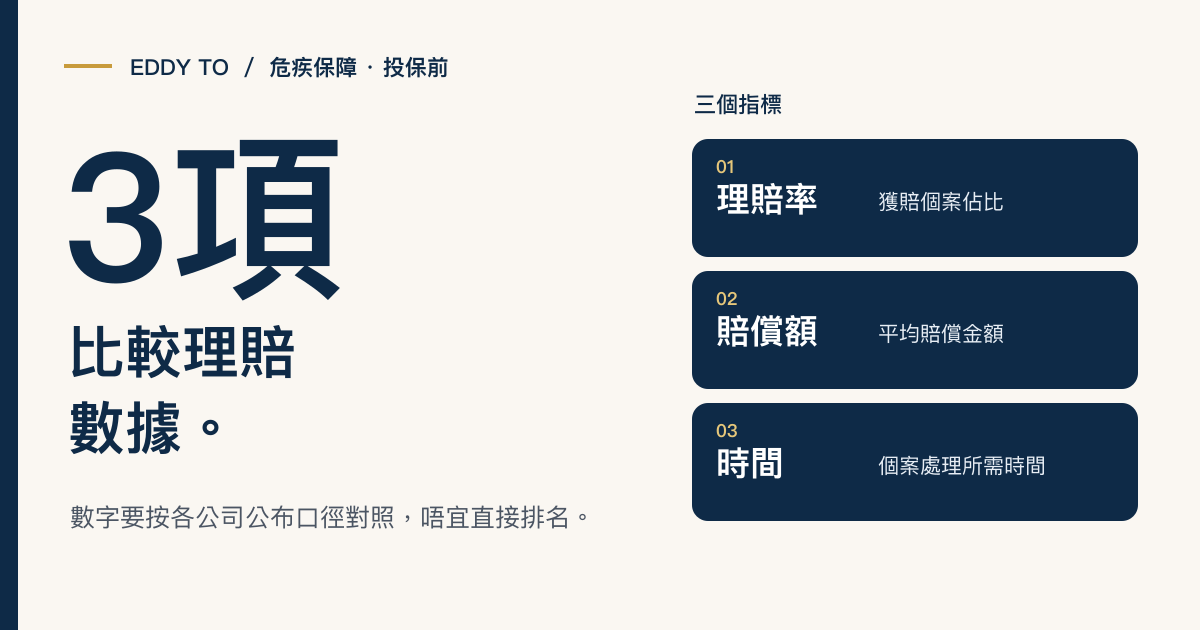
理賠率只係講「賠唔賠」,平均賠償額先講「賠幾多」。呢個數字受幾個因素影響:
- 客戶群嘅保額水平——如果一間公司嘅客普遍買較高保額,平均賠償額自然高
- 產品結構——有冇早期危疾附加、多重賠償條款等
- 疾病組合——癌症賠償額通常高過其他危疾
所以平均賠償額高,唔一定代表「呢間公司特別大方」——可能只係佢哋嘅客買嘅保額本身已經高。
賠得多唔等於賠得爽。你要同時睇理賠率、賠償額同處理時間三個維度。
五、理賠處理時間:邊間最快?
處理時間係另一個好重要但常被忽略嘅指標。你確診危疾嗰陣,最需要嘅係快啲收到錢——等兩個月同等兩個星期,壓力完全唔同。
影響處理時間嘅因素:
- 醫療報告索取速度——保險公司要等醫生回覆,呢個係最大變數
- 個案複雜度——清楚嘅癌症確診比模糊嘅早期病變快好多
- 文件齊全程度——你遞表嗰陣準備得愈好,走得愈快
- 保險公司內部流程——有啲公司數碼化程度高,審批快啲
六、點樣解讀理賠數據:數據背後嘅局限
理賠數據有參考價值,但都有局限:
- 數據滯後——公布嘅通常係上年數據,唔反映最新情況
- 樣本差異——大公司個案多、數據穩定;細公司個案少、波動大
- 冇分新單舊單——新產品嘅理賠表現可能同舊產品好唔同
- 冇分疾病類型——整體理賠率靚,唔代表某一類疾病嘅理賠都順利
理賠數據係參考,唔係結論。揀保險要睇條款、睇保障範圍、睇自己需要——理賠率只係其中一個維度。
七、理賠率唔係揀保險嘅唯一標準,但係重要參考
講到尾,理賠率到底應該點樣定位?我嘅看法係:
- 理賠率係「底線指標」——如果一間公司長期理賠率低於 85%,你要問點解
- 理賠率唔係「選擇指標」——兩間公司理賠率差 2-3%,唔應該係你揀邊間嘅主要原因
- 條款先係「決定指標」——保障範圍、定義寬緊、賠償比例,呢啲直接影響你嘅實際利益
- 服務體驗係「隱藏指標」——理賠過程中嘅溝通效率、文件要求嘅合理度,數據睇唔到但好影響感受
理賠率話你知「呢間公司整體做得幾好」,但唔話你知「你呢份保單會點賠你」。
Eddy 的財策觀點
做咗二十年財策,我俾客睇過無數次理賠數據。好多客第一眼就問:「邊間理賠率最高?」我嘅答案永遠係:理賠率唔係揀保險嘅唯一標準。
我見過理賠率最高嘅公司拒絕過好合理嘅個案,亦見過理賠率普通嘅公司喺特殊情況下賠得好爽手。分別喺於:你份保單嘅條款係咪覆蓋到你嗰種情況。
有個客當年揀咗一間理賠率「唔係最高」嘅公司,因為佢嗰份保單嘅早期危疾保障最全面。後嚟佢確診早期癌症,其他公司可能只賠 20%,但佢嗰份賠咗 50%。理賠率數字睇唔到呢啲分別。
揀保險唔係揀邊間公司最靚仔,而係揀邊份保單最啱你。
你可以點樣開始?
- 上各保險公司官網搵最新理賠報告——每年都會公布,係公開資料
- 同時睇理賠率、平均賠償額、處理時間三個指標——唔好淨係睇一個
- 留意被拒原因分佈——睇下主要拒賠原因同你有冇關係
- 將理賠數據同保單條款一齊睇——理賠率再高,條款唔覆蓋都冇用
- 搵你嘅財策顧問幫你做交叉比較——佢哋有經驗解讀數據背後嘅意義
結語
理賠數據係一個好有用嘅參考工具,但唔好將佢當成唯一標準。一間公司嘅理賠率靚,唔代表你嗰份保單就一定賠到你需要嘅嘢。
真正嘅比較,係將你嘅需要、你嘅預算、保單條款、理賠數據放埋一齊睇。呢個先係負責任嘅做法。
理賠率話你知「呢間公司整體表現點」,但只有條款話你知「你呢份保單會點賠你」。