近日一個理財個案引起關注:52 歲測量師月入 8.5 萬元,卻因日常開支高昂,發現要在 60 歲安心退休並不容易。這種「資產表面健全、現金流緊繃」的情況,在香港中高收入專業人士中十分普遍。
退休前十年的關鍵,不在於盲目追求單一產品的回報率,而是將整個財務系統順利從「積聚資產模式」切換為「穩定提款模式」。要做到這一點,需要重新檢視支出結構、醫療風險及資產流動性。
高收入陷阱:支出隨收入遞增 儲蓄率比薪金更關鍵
月入過百萬元年薪看似穩健,但香港中產的固定支出極具「黏性」。子女國際學校學費、多套物業供款、汽車維護及外傭開支,常使每月硬性開支高達五、六萬元,難以即時大幅削減。
現時強積金僱員強制性供款上限為每月 1,500 元,對高薪族而言僅屬基礎儲蓄。評估退休準備程度時,「可儲蓄率」遠比「收入總額」重要。若以 60 歲退休、預計退休期 30 年計算,在考慮物價通脹後,退休後每月生活費的實際需求將遠高於現時預算。
累積退休金的有效槓桿,往往在於適度優化現有支出結構,並在退休前逐步提昇實質儲蓄比例,而非單靠高風險投資來追趕資金缺口。
醫療通脹壓力:退休前應善用自願醫保建立可攜保障
中年族群常低估退休後的醫療開支。過去數年,香港私家醫院及醫療服務的價格調整幅度,往往高於整體物價通脹。一次大型手術或住院治療,費用可達數十萬元。
許多專業人士過度依賴公司團體醫療保險,卻忽略了離職或退休後保障即時失效的風險。隨着年齡增長,屆時再以個人身份投保私家醫保,可能面對昂貴保費或因既往病史而被加設附加保費(Loading)甚至不保事項。
建議在健康狀況良好且仍在職時,投保具備保證續保特性的「自願醫保」(VHIS)作為可攜式基礎保障。除了可享有每名受保人每年最高 8,000 元的扣稅額外,更能避免退休後出現醫療保障空窗期。
資產配置策略:注意產品流動性 填補退休現金流空窗
籌備退休金時,資產的「流動性」與「時間配合」至為重要。部分儲蓄型保險設有較長的鎖定期,若在 50 多歲才開始投保,未必能在 60 歲退休時及時發揮最大滾存效益。
此外,香港公共年金的投保與領取門檻為 65 歲,若計劃 60 歲退休,中間會出現 5 年的現金流空窗期。投保人需提前規劃如何以其他流動資產填補此階段的生活開支。
較務實的策略是採納「先流動、後鎖定」原則:55 歲前盡量保留現金、貨幣基金及短期債券等靈活資產;55 至 60 歲間,再將部分資金分階段配置至具備確定現金流的年金或分紅產品,對沖長壽風險。
遺產與受益人安排:正確指定受益人 避免理賠延誤
保險產品的理賠效率取決於受益人設定。若保單未有明確指定受益人,或僅寫上「法定繼承人」,賠償金將被納入遺產處理程序,可能需時半年以上進行遺產承辦,影響家人的緊急資金調配。
雖然香港已於 2006 年取消遺產稅,但若涉及海外資產或未來有移民規劃,不同的法律及稅務體系可能對保單權益產生影響。
建議每三至五年檢視一次保單受益人名單,確保個人資料準確且指名道姓,讓保險保障能在有需要時迅速轉化為應急現金流。
退休前十年財務準備行動清單
建議讀者可根據以下步驟,檢視並調整退休準備進度:
- 計算實質可儲蓄率:檢視每月總收入減去固定開支後的比例,目標逐步提昇至 20% 或以上。
- 評估醫療保障銜接:檢查現有團體醫保條款,並趁健康時投保自願醫保(VHIS)補充退休後保障。
- 劃分資產三桶金:按流動現金(3-5 年生活費)、穩定收益(債券/定期)及增長資產進行三層配置。
- 對接年金與退休時間表:計算 60 歲退休至 65 歲領取公共年金之間的資金需求,預先安排過渡期現金流。
- 核對保單受益人指定:拿出所有現存保單,確認受益人欄位已指名道姓且符合最新個人及家庭意願。
以上內容僅供一般參考,不構成任何投資或保險建議。投保及理財決定應考慮個人情況,並諮詢持牌顧問。
相關文章
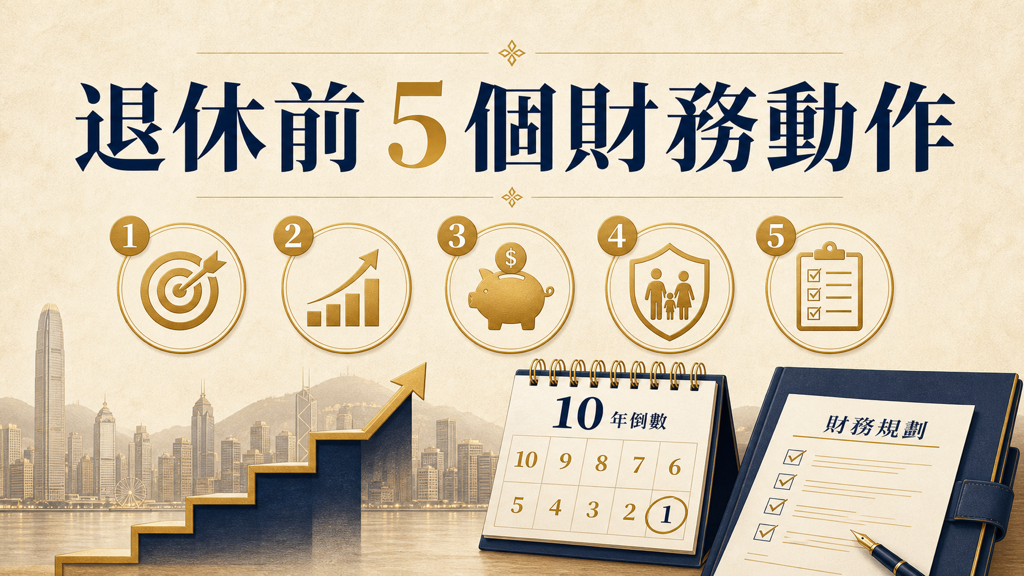
退休前 10 年,最應該做的 5 個財務動作
退休唔係 60 歲先開始準備。最後 10 年係調整期——由進攻轉守,確保現金流、醫療、傳承三條線全部到位。呢篇列出 5 個最值得做嘅財務動作,幫你穩穩陣陣過渡到退休。
閱讀全文 →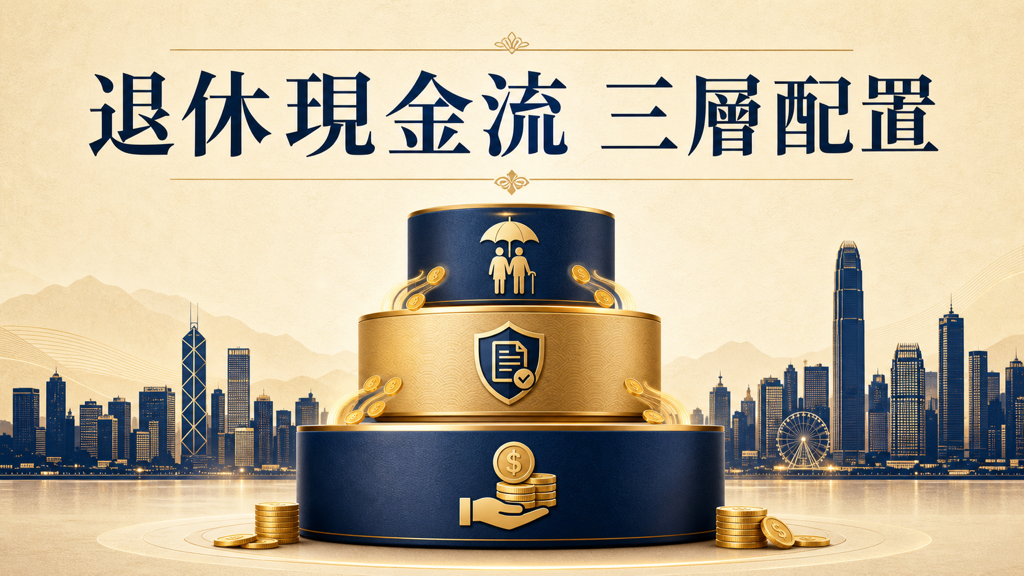
退休現金流進階篇:年金、收息保單、資產提取,三層點樣配?
知道退休缺口幾大之後,下一步係點樣填補。呢篇用三層架構——保證年金做底層、收息保單做中層、流動資產做彈性層——教你設計一套可持續嘅退休現金流系統。
閱讀全文 →
MPF 每月供幾千,退休真係夠?拆解強積金嘅 3 個結構性限制
強積金係香港打工仔嘅退休支柱,但每月供款上限、投資選擇有限、提取欠彈性——呢三個結構性限制令 MPF 好難單靠自己撐起退休。呢篇幫你認清現實,再規劃補充方案。
閱讀全文 →