中風後失能:危疾賠償 + EPA + 長期護理,3 條線缺一不可
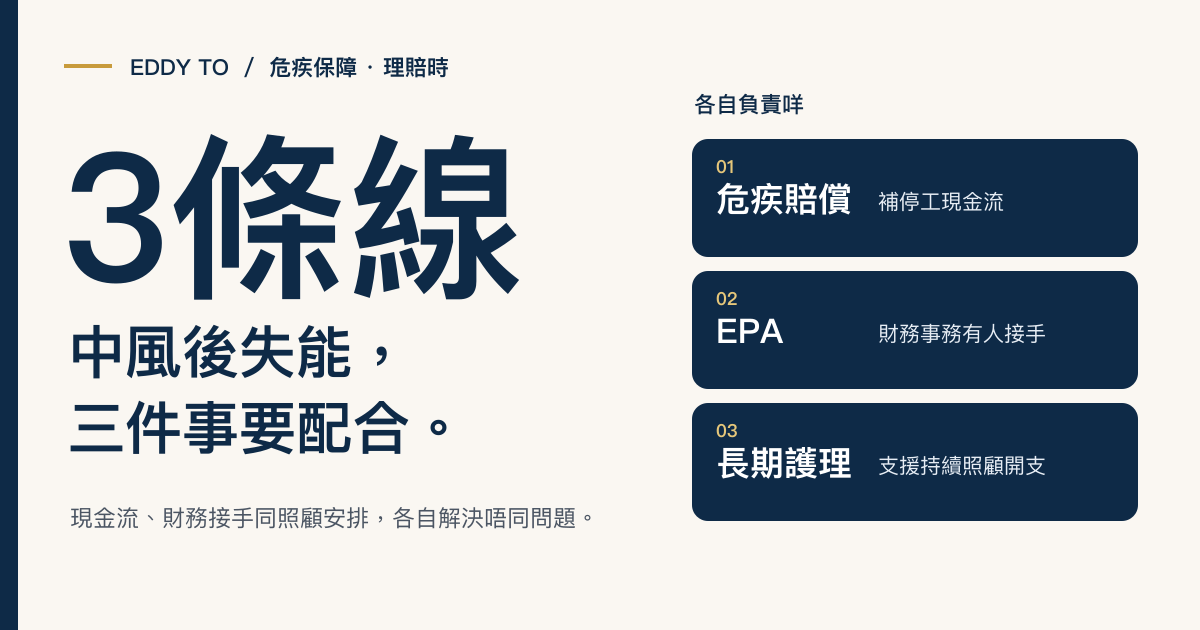
中風後可能喪失行為能力——危疾賠償解決現金流,EPA 解決財務接手,長期護理保險解決照顧。呢三條線,少一條都可能出事。
中風唔一定致命,但中風可以令一個人失去自理能力——包括理財能力。你可能諗過中風後嘅醫療費,但你諗過冇諗過:如果中風後你連簽名都簽唔到,你嘅錢邊個幫你動用?
呢個係好多家庭冇諗過嘅問題。中風後失能,唔只係醫療問題,而係一個牽涉現金流、財務授權、長期照顧嘅三線危機。今日我同你拆解呢三條線,點解缺一不可。
一、中風後失能嘅真實情況
中風嘅嚴重程度差異好大,但嚴重中風可以導致以下情況:
- 喪失肢體活動能力——半身不遂、需要輪椅或臥床
- 喪失語言能力——無法清楚表達、溝通困難
- 喪失認知能力——判斷力受損、記憶衰退
- 喪失簽名能力——無法簽署文件、無法授權銀行交易
- 喪失自理能力——需要別人協助飲食、清潔、如廁
最關鍵嘅係後三項。當一個人喪失認知或者簽名能力,佢嘅財務就進入一個「凍結」狀態——配偶或者子女想動用佢嘅銀行存款、保險賠償、投資戶口,都可能因為冇授權而做唔到。
中風最可怕嘅唔係醫療費,而係你有錢但動用唔到。
二、第一條線:危疾賠償——一筆現金解決即時現金流
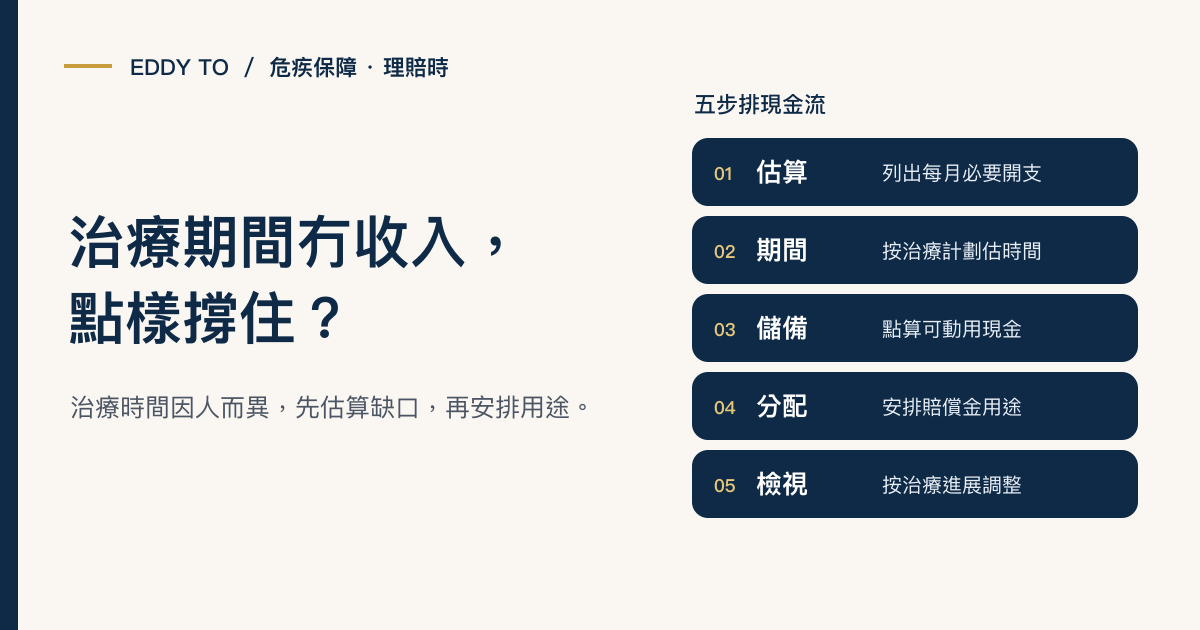
中風通常符合理賠定義,危疾保險會賠一筆過現金。呢筆錢嘅用途包括:
- 即時醫療費用——私院治療、復康治療
- 家庭生活費——停工期間維持家庭開支
- 改裝家居——輪椅通道、無障礙設施
- 聘請照顧者——初期可能需要全職照顧
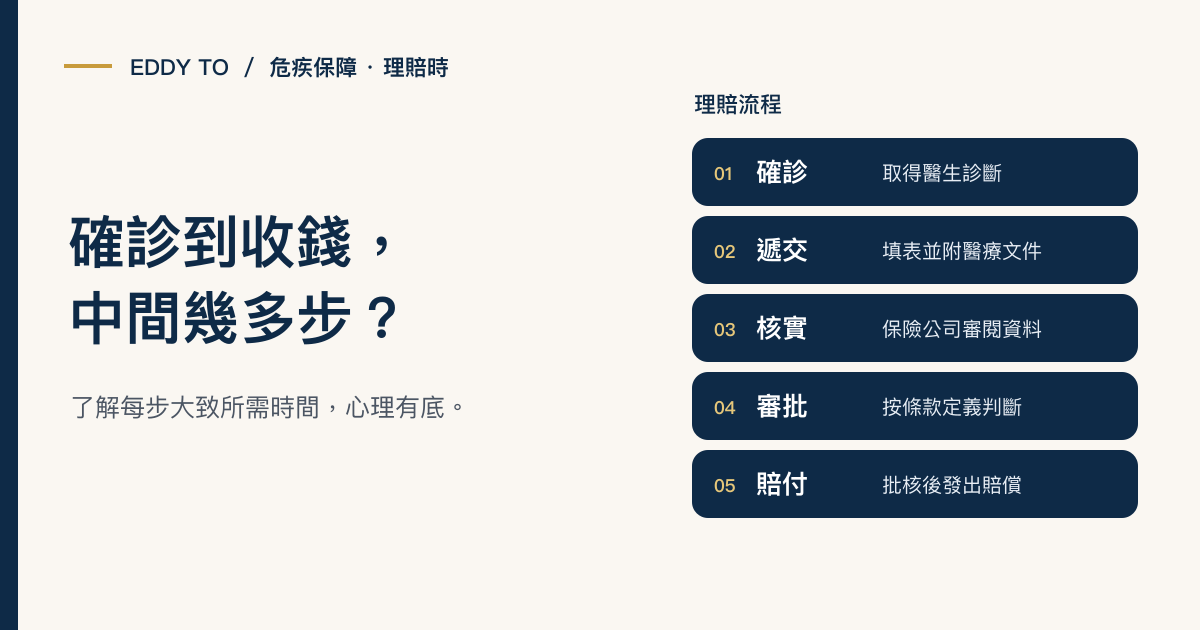
但問題係:呢筆錢賠咗落去,邊個可以動用?如果患者喪失簽名能力,而保單受益人係患者自己,賠償可能要透過法律程序先可以動用。
危疾賠償解決「有冇錢」嘅問題,但解決唔到「邊個可以動用」嘅問題。
三、第二條線:持久授權書(EPA)——指定信任嘅人接手財務
持久授權書(Enduring Power of Attorney,簡稱 EPA)係香港法律框架下嘅一個重要工具。佢嘅作用係:
- 喺你精神能力完整時簽署——指定一個你信任嘅人做你嘅受權人
- 當你喪失精神能力時生效——受權人可以代你處理財務
- 涵蓋範圍可自訂——可以限定只管財務,或者包括特定資產
EPA 同普通授權書嘅分別在於:普通授權書喺你喪失精神能力時就失效,而 EPA 正正係喺嗰個時候先發揮作用。
| 比較 | 普通授權書 | 持久授權書(EPA) |
|---|---|---|
| 簽署時要求 | 精神能力完整 | 精神能力完整 |
| 失能後效力 | 失效 | 生效 |
| 適用範圍 | 一般財務事務 | 財務事務 |
| 法律保障 | 較低 | 較高,需律師見證 |
如果冇 EPA,家人想動用你嘅資產,可能要向法庭申請監護令——呢個程序可以耗時幾個月甚至更長,期間你嘅財務完全停擺。
冇 EPA,你嘅家人要同法庭打交道先可以幫你動用你嘅錢。嗰段時間,帳單唔會停。
四、第三條線:長期護理保險——應付長期照顧費用
中風後如果需要長期照顧,費用可以好驚人:
| 照顧方式 | 每月費用(參考) | 年度費用 |
|---|---|---|
| 聘請外傭 | $5,000-$6,000 | $60,000-$72,000 |
| 護理安老院 | $8,000-$15,000 | $96,000-$180,000 |
| 私家護理院 | $20,000-$40,000 | $240,000-$480,000 |
| 日間護理中心 | $3,000-$6,000 | $36,000-$72,000 |
危疾賠償係一筆過,但長期照顧係持續開支。如果中風後需要 5 年、10 年嘅照顧,一筆過賠償好快就會用完。
長期護理保險嘅作用就喺度——佢會喺你喪失自理能力後,提供持續嘅每月賠償,直到你康復或者保障期完結。
危疾賠償係「應急金」,長期護理保險係「持續糧」。兩樣嘢解決嘅問題唔同。
五、三條線缺一條嘅後果
呢三條線,少任何一條,都會出事:
有危疾賠償,但冇 EPA
你有一筆賠償,但你喪失簽名能力,冇人可以合法動用。家人要向法庭申請監護令,期間帳單繼續嚟、生活費繼續使,但錢鎖住動唔到。
有 EPA,但冇危疾賠償
你嘅受權人可以動用你嘅資產,但你冇一筆過賠償做緩衝。受權人可能要變賣投資、動用儲蓄——長期照顧費用好快就會耗盡資產。
有危疾賠償同 EPA,但冇長期護理保障
你有現金、有人可以動用,但長期照顧係持續開支。一筆過賠償用完之後點算?你嘅儲蓄同資產會被逐步消耗。
三條線好似一張凳嘅三隻腳——少一隻,凳就冇得坐。
六、點樣提早部署呢三條線
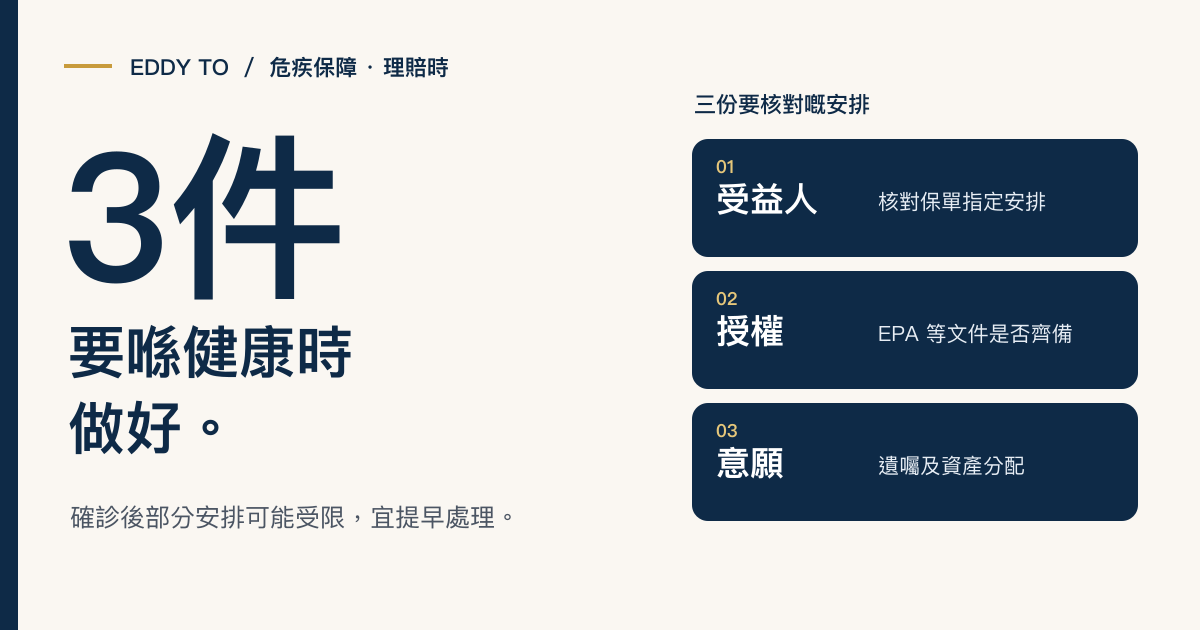
部署呢三條線,最好喺健康嘅時候就做:
- 危疾保險——趁後生、健康時投保,保費平、核保容易
- 持久授權書——搵律師起草,指定信任嘅人做受權人,簽妥存放好
- 長期護理保險——了解市場上嘅長期護理產品,揀適合自己預算嘅
- 整合規劃——確保三條線互相配合,唔好各自為政
七、中風失能對家庭嘅全面影響
中風失能唔只影響患者,而係影響成個家庭:
- 配偶嘅負擔——成為主要照顧者,身心壓力極大
- 子女嘅角色——可能要接手財務管理、分擔照顧
- 經濟結構改變——家庭收入可能減少、支出大幅增加
- 情緒壓力——長期照顧帶嚟嘅情緒消耗不容忽視
呢就點解三條線缺一不可——佢哋唔只保護患者,而係保護成個家庭。
Eddy 的財策觀點
做咗二十年財策,我處理過幾個中風失能嘅個案。最令我印象深刻嘅,係一個客嘅爸爸中風後,屋企人有錢但動用唔到。
老爺子有存款、有投資、甚至有保險賠償,但佢冇簽 EPA。結果家人花咗大半年先攞到法庭監護令,期間照顧費用全靠家人墊支。嗰大半年嘅壓力同折騰,完全係可以避免嘅。
由嗰次開始,我同所有客都講:EPA 唔係「老先做」嘅嘢,而係「有資產、有責任就要做」嘅嘢。你唔知自己幾時會出事,但你可以確保出事嗰陣,你嘅屋企人有能力幫你。
中風失能最殘酷嘅唔係病本身,而係你有準備但準備得唔完整。
你可以點樣開始?
- 檢查你嘅危疾保險保額——中風係常見危疾,確保保額夠應付 2-3 年開支
- 搵律師起草持久授權書——指定你信任嘅人,趁健康時簽妥
- 了解長期護理保險產品——問你嘅財策顧問有咩選擇
- 同家人講清楚你嘅安排——受權人要知道自己嘅角色同責任
- 將三條線放埋一齊做整體規劃——唔好各自為政,要互相配合
結語
中風後失能,係一個牽涉現金流、財務授權、長期照顧嘅三線危機。危疾賠償、持久授權書、長期護理保險——呢三條線各自解決唔同嘅問題,但合埋一齊先係完整嘅防線。
你唔需要預測自己會唔會中風,但你需要確保:萬一中風失能,你嘅屋企人有錢用、有權用、有持續嘅支援。
中風你控制唔到,但中風之後嘅財務安排,你而家就可以控制。