癌症治療期間冇收入,屋企人點樣撐過嗰 2 年?
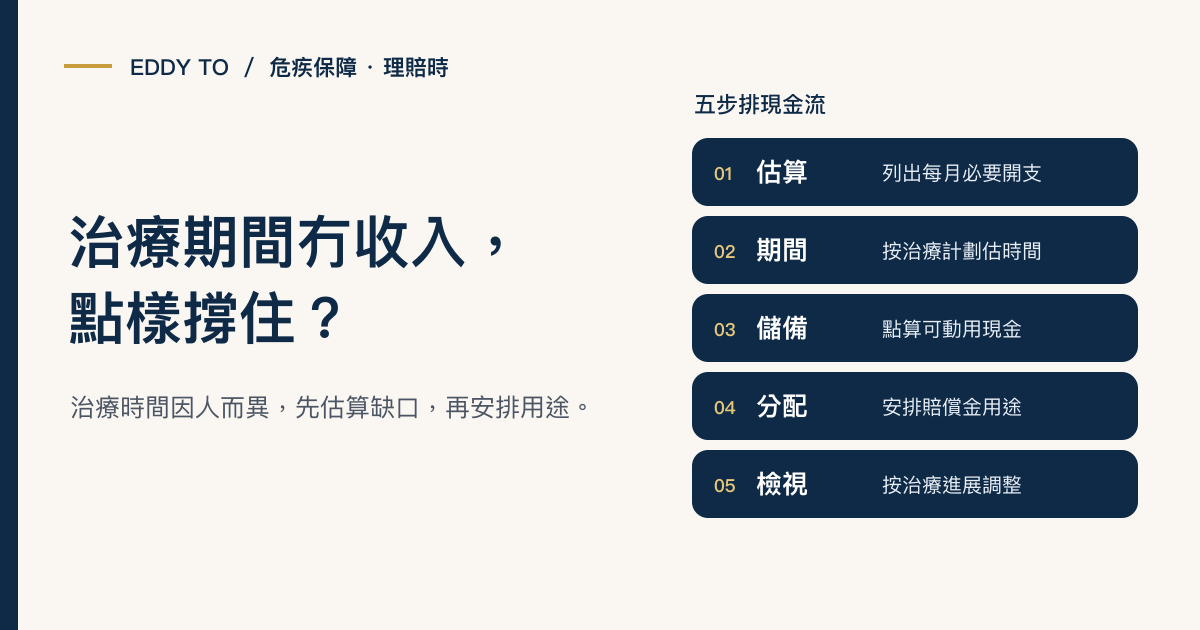
癌症治療平均 1-2 年,期間可能停工、收入歸零。危疾賠償點樣分配?家庭開支點樣維持?呢篇教你做一份癌症現金流規劃。
確診癌症之後,你最擔心嘅可能係「醫唔醫得好」。但你嘅屋企人擔心嘅,可能係「呢段時間點樣生活」。
癌症治療平均要 1-2 年,期間你好大可能要停工——收入歸零,但開支反而增加。醫療費、生活費、小朋友學費、按揭供款,全部繼續嚟。危疾賠償係一筆過現金,但如果唔識分配,好快就會使完。今日我教你做一份癌症現金流規劃。
一、癌症治療期間嘅財務壓力
先睇清楚你要面對咩壓力:
| 開支類別 | 每月金額(參考) | 壓力來源 |
|---|---|---|
| 私家醫療治療 | $30,000-$80,000 | 手術、化療、標靶藥 |
| 基本生活費 | $20,000-$40,000 | 日常開支、交通 |
| 小朋友教育 | $5,000-$15,000 | 學費、課外活動 |
| 按揭供款 | $10,000-$30,000 | 月供 |
| 照顧者費用 | $5,000-$10,000 | 外傭或陪護 |
加埋嚟,每個月可能要 $70,000-$175,000。而你可能一分錢收入都冇。
癌症最可怕嘅唔係醫療費——而係醫療費加生活費加收入歸零,三重打擊一齊嚟。
二、危疾賠償嘅正確分配方式
好多人收到危疾賠償,第一時間諗「還晒按揭」或者「使住先算」。呢兩個做法都有問題:
- 一次過還晒按揭——現金用晒,之後生活費點算?
- 使住先算——冇計劃,好快就會使完
正確嘅做法係:將賠償分成幾個用途,每個用途有明確嘅預算。
| 分配 | 建議比例 | 用途 |
|---|---|---|
| 即時醫療費 | 30-40% | 首期治療、手術費 |
| 生活費儲備 | 30-40% | 12-24 個月基本生活費 |
| 應急資金 | 10-15% | 預留突發開支 |
| 復康資金 | 10-15% | 康復後復出嘅過渡期 |
賠償唔係「獎金」,而係「糧」。你要當佢係未來兩年嘅收入,有計劃咁使。
三、第一年現金流規劃:醫療費 + 基本生活費
第一年係最關鍵嘅。治療最密集、開支最大、收入完全中斷。
第一年每月現金流(假設賠償 $800,000)
| 項目 | 每月金額 | 來源 |
|---|---|---|
| 醫療費(扣除醫保) | $15,000-$30,000 | 賠償金 + 醫保賠償 |
| 基本生活費 | $25,000-$35,000 | 賠償金 |
| 按揭供款 | $15,000-$25,000 | 賠償金 |
| 小朋友教育 | $8,000-$12,000 | 賠償金或配偶收入 |
| 每月總計 | $63,000-$102,000 | — |
如果配偶有收入,可以分擔部分生活費同教育費,賠償金就可以集中喺醫療費同按揭。
第一年關鍵原則
- 醫療費優先用醫保賠償——住院醫保覆蓋大部分醫療費用,危疾賠償做補充
- 生活費壓到最低——呢段時間唔好使無謂嘅錢
- 按揭唔好斷供——斷供影響信用,後果嚴重
- 保留應急資金——唔好將所有錢都用晒
四、第二年現金流規劃:康復期 + 逐漸復出
第二年情況通常好轉——治療密度降低、可能開始復出工作。
第二年嘅變化
- 醫療費下降——維持治療但強度減低
- 生活費可能微增——康復期需要營養補充、復康治療
- 可能恢復部分收入——半職、自由工作、復出全職
- 心理壓力不同——由「對抗」轉為「重建」
第二年每月現金流(假設賠償剩餘 $400,000)
| 項目 | 每月金額 | 來源 |
|---|---|---|
| 醫療費(維持治療) | $8,000-$15,000 | 賠償金 + 醫保 |
| 基本生活費 | $25,000-$35,000 | 賠償金 + 部分收入 |
| 按揭供款 | $15,000-$25,000 | 賠償金或收入 |
| 復康費用 | $3,000-$8,000 | 賠償金 |
| 每月總計 | $51,000-$83,000 | — |
第二年嘅關鍵係:開始規劃復出,但唔好急住全職返工——身體恢復需要時間。
五、家庭開支維持策略
癌症治療期間,家庭開支維持有幾個來源:
- 配偶收入——如果配偶有工作,係最重要嘅支柱
- 儲蓄——家庭應急儲備可以作為補充
- 危疾賠償——主要現金來源
- 醫保賠償——覆蓋大部分醫療費用
- 被動收入——租金、股息等(如有)
唔好依賴單一來源。最穩陣嘅做法係幾個來源互相補位。
六、保險賠償 + 儲蓄 + 被動收入嘅三層現金流
一個完整嘅癌症現金流規劃,應該有三層:
第一層:醫保賠償
負責醫療費用——住院、手術、化療、標靶藥。呢層係「實報實銷」,覆蓋最大嘅單項開支。
第二層:危疾賠償
負責收入替代——生活費、按揭、教育費。呢層係「一筆過」,要分配好慢慢使。
第三層:儲蓄 + 被動收入
負責長期支撐——當賠償用得七七八八,儲蓄同被動收入接手。呢層係你平時累積落嚟嘅底氣。
三層現金流好似三道防線——醫保擋醫療費、危疾擋生活費、儲蓄擋長期消耗。
七、一個真實嘅癌症家庭現金流案例
我處理過一個個案:陳先生 42 歲確診腸癌,太太係全職媽媽,有兩個小朋友。佢有危疾保險 $1,000,000、住院醫保、家庭儲蓄 $300,000。
規劃方案
- 醫療費:主要由住院醫保覆蓋,危疾賠償補貼自費部分
- 生活費:危疾賠償分配 $500,000 做 24 個月生活費(每月約 $20,000)
- 按揭:危疾賠償分配 $300,000 做 24 個月供款
- 應急:儲蓄 $300,000 保留唔動
- 太太:第二年開始做兼職,每月收入 $8,000 補貼
結果:陳先生撐過咗兩年治療期,家庭冇出現財務危機,儲蓄仲有剩。
呢個案例嘅關鍵唔係賠償有幾多,而係分配得有計劃。
Eddy 的財策觀點
做咗二十年財策,我陪過好多癌症家庭行過呢段路。最令我痛心嘅,唔係冇買保險嘅人,而係買咗保險但賠償用得唔好嘅人。
有個客收到 $800,000 賠償,第一時間還晒按揭。結果半年之後生活費用完,要問親戚借錢。佢以為「還晒按揭最穩陣」,但佢忘記咗:生活費係每個月都要使嘅,而按揭可以慢慢供。
危疾賠償唔係「一筆過使晒」嘅錢,而係「代替你未來兩年收入」嘅錢。你點樣分配,決定咗你嘅家庭可唔可以撐過呢段路。
收到賠償嗰一刻唔係終點,而係兩年現金流管理嘅起點。
你可以點樣開始?
- 計算你家庭每月嘅最低開支——包括生活費、按揭、教育費
- 檢查你嘅危疾保額係咪等於 2-3 年開支——唔夠嘅話要加保
- 確認你有住院醫保——醫保同危疾係兩樣嘢,唔好混淆
- 建立至少 6 個月嘅應急儲蓄——作為賠償以外嘅後備
- 搵財策顧問幫你做一份現金流規劃——唔好等到確診先做
結語
癌症治療係一場馬拉松,唔係短跑。你嘅財務規劃都要係馬拉松式嘅——唔係一次過衝刺,而係有節奏咁分配資源。
危疾賠償係你嘅彈藥,但彈藥用得唔好,好快就會打完。學識分配,你嘅家庭先有機會撐過嗰兩年。
癌症可以打低你嘅身體,但好嘅現金流規劃可以確保佢打唔低你嘅屋企。