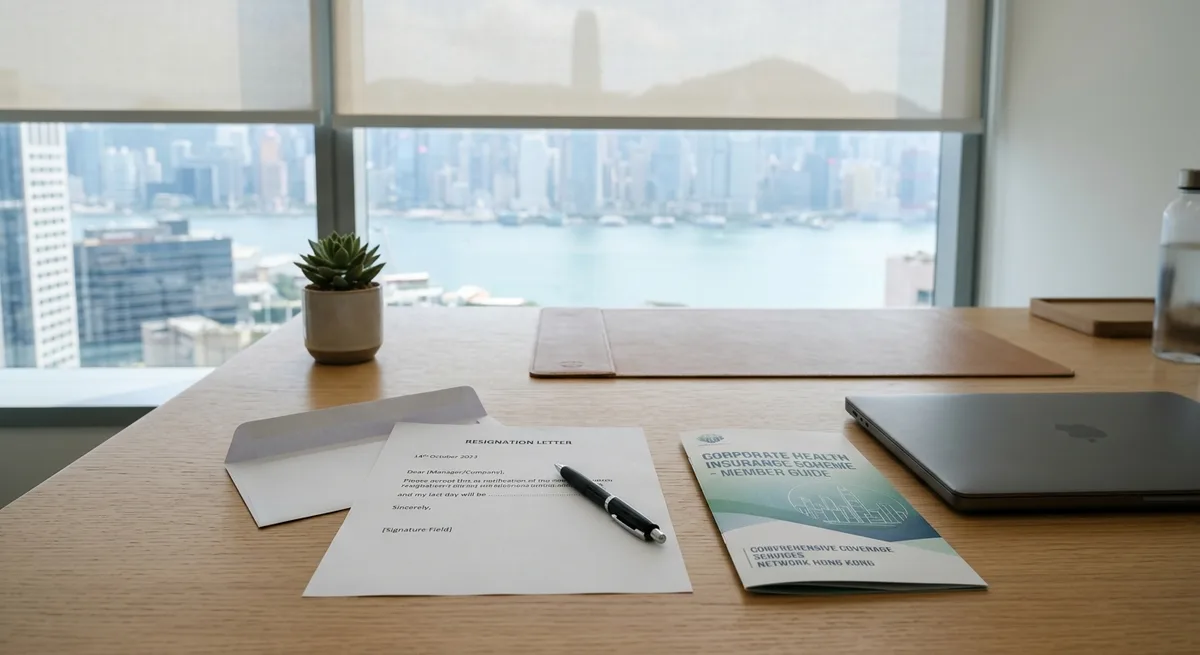
裸辭、跳槽或更換工作環境,是不少年輕職場人提升職業發展的常見選擇。然而,在處理強積金轉移與薪酬交接時,許多人往往忽略了醫療保障的連續性。大部分公司團體醫保在僱傭關係終止當日便即時失效,而非延續至新工作入職。若在數星期甚至數月的離職空窗期內發生突發疾病或意外,便可能陷入醫療保障斷層的困境。
香港醫療體系分公私營兩大系統,公立醫院收費廉宜但非緊急服務輪候時間較長,私家醫院回應迅速但收費按市場定價。若缺乏個人基礎醫療保險,離職期間一旦需要住院或手術,個人財務與醫療決策將面臨直接挑戰。
模擬案例:兩星期空窗期內的突發急性闌尾炎
以下為模擬情境。28歲的市場經理 Alex 裸辭轉工,新公司安排於兩星期後正式入職。離職後第三天深夜,他突然出現劇烈腹痛及發燒症狀,前往醫院急症室求診後,獲初步診斷為急性闌尾炎,需要接受手術治療。
當時醫生提供兩個處理方向:私家醫院可安排即日入手術室,但需自行承擔私家醫院醫療費用;公立醫院收費極低,但需要按病情嚴重程度進行分流與輪候。Alex 此時翻查資料,才察覺前公司的團體醫療保險已隨離職即時失效,而自己此前並未投保任何個人自願醫保。
在私家醫院進行闌尾切除手術,連同住院與雜費,收費普遍需數萬元不等。對於剛離職、尚未取得新工作首月薪金的 Alex 而言,若要即時支付這筆突發開支,將極大程度擠壓空窗期的生活儲蓄。最終他選擇留在公立醫院接受治療與觀察。
這個模擬情境反映出醫療保障的核心價值:保障並非單純比較私家或公立醫院的服務質素,而是讓投保人在面對突發健康狀況時,擁有足夠的財務緩衝與選擇權。若具備基礎個人醫療保障,便能根據病情緊急程度與個人負擔能力,作更彈性的醫療決定。
團體醫保與個人醫保的銜接盲點
公司團體醫保屬於僱主提供的員工福利,保障所有權歸屬於僱主而非個人。雖然受僱期間團險往往提供全面的門診與住院保障,但其運作機制存在三個容易被忽視的特點:
- 保障跟隨僱傭合約:離職當日保障即時中止。轉投新公司後,新團險的保障範圍、等候期及是否覆蓋既往病症均需重新計算。
- 個人核保紀錄不透明:團險通常無需個人提交詳細健康申報,但當日後自行投保個人醫保時,保險公司仍會嚴格審核投保人的健康狀況,過往團險履歷無法作為豁免核保的依據。
- 空窗期風險承受力最低:在待業或轉工期間,個人現金流相對緊繃,此時若缺乏醫療保障,財務風險防線最為脆弱。
公私營醫療成本落差與現金流衝擊
個人自願醫保(VHIS)保單由個人持有,不會因轉工、失業或退休而中斷。個人保險可以作為底層的基礎防線,當團險生效時提供額外補充,當團險中斷時則承接醫療風險,確保保障體系不會出現空窗。
香港的公私營醫療體系各自扮演不同角色。公立醫院旨在為公眾提供極具補貼性的醫療服務,但非緊急手術與專科門診需按病情分流,輪候時間相對較長;私家醫院則提供即時與個人化的醫療照顧,收費按市場價格定價。
對於轉工期的年輕職場人而言,主要的風險在於突發醫療費用對流動資金的打擊。轉工空窗期本身需預留資金應付日常生活開支與租金,若此時突然需要支付數萬元的私家醫院住院費用,將造成嚴重的現金流壓力。
自願醫保的作用正是為公私營醫療落差提供成本可控的選擇。年輕投保人的保費相對較低,但在選擇產品時,必須清楚理解保單條款中的保障上限、自付費(Deductible)設定及等候期等細節,避免對賠償額度產生不切實際的預期。
轉工前檢視醫療保障的三個步驟
為確保轉工期間保障不間斷,建議在離職前按以下三個步驟進行醫療保障檢視:
- 第一步:確認團險終止生效日。向人力資源部門查詢團體醫保的確實失效日期(為最後工作日、合約終止日或月底),並了解是否有延伸保障條款。
- 第二步:評估公私營醫療負擔能力。盤點離職期間的個人儲蓄,評估若需緊急入院時,對私家醫療費用的承擔能力及對公立醫院輪候時間的接受程度。
- 第三步:配置個人自願醫保底層保障。在離職前預先規劃個人自願醫保,注意投保申報健康狀況、產品等候期及自付費條款,以建立無縫銜接的醫療安全網。
結語
轉工是職涯發展的重要契機,在規劃職涯進展的同時,花時間檢視並建立完善的個人醫療保障,能有效預防突發疾病帶來的財務衝擊,讓職場過渡更加穩健。
文中案例為模擬情境,僅作說明之用。以上內容僅供一般參考,不構成任何投資或保險建議。投保及理財決定應考慮個人情況,並諮詢持牌顧問。
相關文章
公司醫療夠唔夠?離職、轉工、退休前一定要檢查
大部分打工仔都依賴公司醫療,但離職、轉工、退休嗰一刻,保障可能即時歸零。呢篇幫你檢查公司醫療嘅真正覆蓋範圍,同埋點樣提早填補缺口,避免「裸跑期」。
閱讀全文 →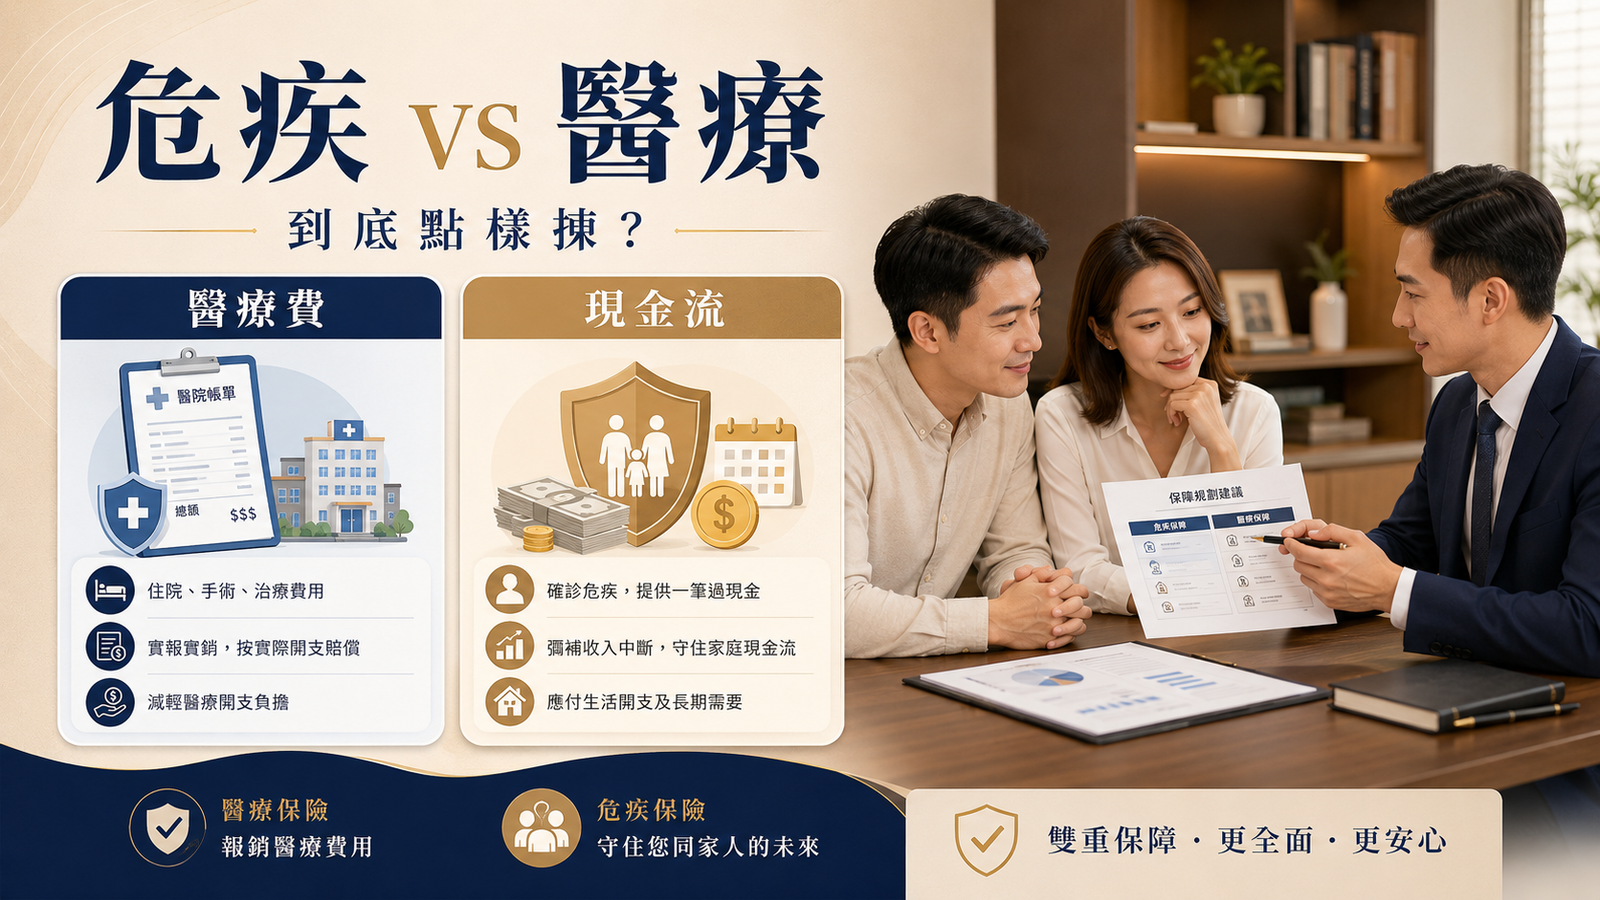
危疾 vs 醫療保險,到底點樣揀?
醫療保險處理「睇病要使幾多錢」,危疾保險支援「停工時現金流頂唔頂得住」。兩者解決嘅唔係同一個問題——呢篇拆解關係、揭公司醫療盲點,再教你按預算排先後次序。
閱讀全文 →
健康保障:用最精簡保費,置換最高額醫療槓桿
想用最少保費換取最高效保障?關鍵不是買得多,而是買得對。本篇拆解「醫療槓桿」概念、公司醫療盲點,並以三層架構設計,教你按預算與人生階段,建立應付大額風險的健康保障防線。
閱讀全文 →