隨著香港公立醫院專科門診輪候時間動輒以年計算,加上私家醫院醫療費用持續上升,配置一份住院醫療保險已成為許多人的基本財務防線。然而,很多投保人在面對帶病投保或已有病情時,往往忽視了核保階段的申報責任。
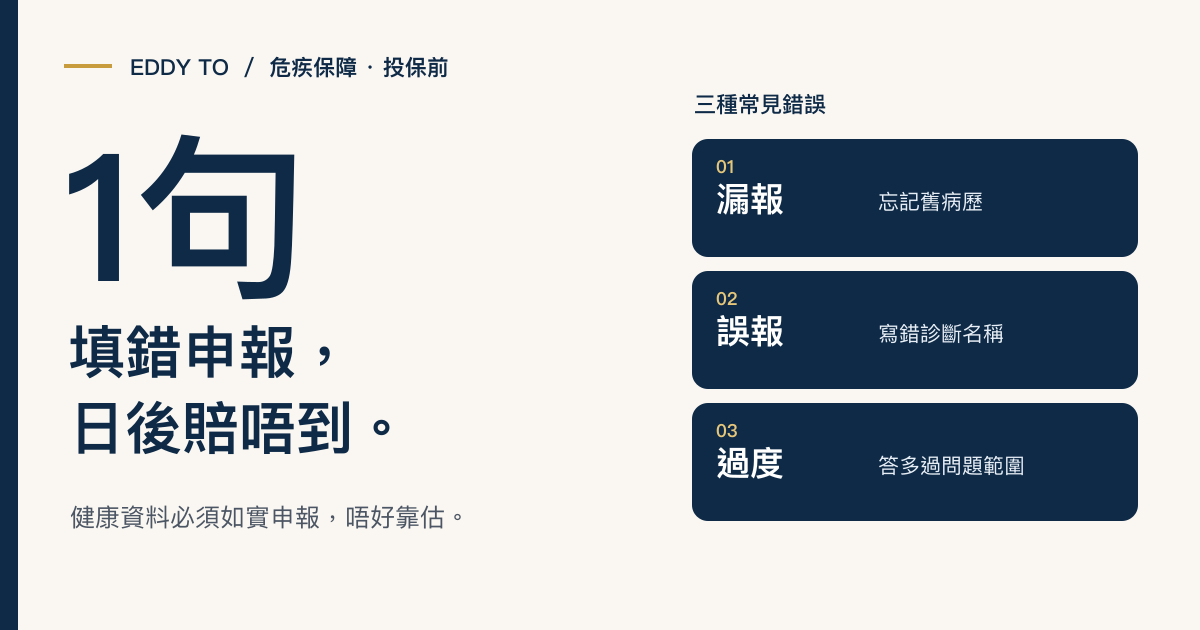
真正決定日後理賠能否順利獲批的關鍵,並非保費高低或保障範圍,而是在核保階段是否有如實申報健康狀況。如果因為漏報病史而引致日後保險公司拒賠甚至撤銷保單,便會得不償失。
核保問卷的隱形陷阱:症狀與求診記錄均需申報
許多投保人誤以為健康申報僅需填寫「是否患有重大長期病患」,但實務上核保問卷的追問非常細緻,通常涵蓋過去三至五年的住院紀錄、手術史、反覆求診的症狀以及未出報告的檢查項目。關鍵字在於「症狀」與「求診」,即使未正式確診亦包含在內。
例如,若曾因胃痛前往診所求診,醫生記載為「胃炎待查」且建議覆診,但投保人後續並未跟進,這在核保角度屬於「未完成的檢查」與「未確診症狀」。若未如實申報,日後因胃部疾病索償時,保險公司有權以未如實披露重要事實為由拒絕賠償。香港保險投訴局處理的案例中,相當比例的糾紛正源於申報誤解。
三種常見核保結果:標準承保、加費與不保事項
提交健康申報後,保險公司的核保部門一般會根據風險評估給出三種結果。投保人需理解各項條款對未來保障的實質影響:
第一是標準承保,代表健康風險符合標準,按原定保費批出保單;第二是加費承保,例如控制良好的高血壓患者,保險公司可能加收一定比例保費以覆蓋額外風險;第三是不保事項(Exclusion),即指定部位或疾病及其併發症不獲保障,但保單依然涵蓋其他突發疾病。
評估自付風險:加費與不保事項的財務權衡
面對加費或不保事項時,應評估該風險對個人財務的衝擊程度。以私家醫院常見的手術為例,醫療費用可能達數萬元至數十萬元。若保單將自身最關心的疾病列為不保事項,該保單轉移關鍵風險的作用便會相應減弱。
相反地,若屬於控制良好的輕微慢性病,透過適當加費換取涵蓋心血管或中風等重大醫療開支的保障,依舊能發揮保護家庭現金流的效果。投保人應重點評估保單能否防禦無法承受的巨額醫療開支,而非單純追求完全無缺口的保單。
帶病投保五步行動清單
為了確保投保過程順利並保障日後理賠權益,建議投保人在填寫健康申報時遵循以下實務步驟:
- 翻查醫療紀錄:收集過去三至五年的公私立醫院診斷、門診求診紀錄及體檢報告,切忌憑印象填報。
- 保留檢查報告:將所有相關報告副本整理齊備,於投保時一併提交予保險公司核保部門。
- 疑慮從實申報:若對某些過往症狀或檢查存疑,應主動申報並附上補充說明,避免事後爭議。
- 核對保單條款:收到保單批核結果後,先詳細核對「不保事項」內容,確認是否符合預期。
- 理性評估批核:若遭遇加費或附加不保事項,應冷靜評估保單對其他疾病的保障價值,切勿輕易放棄基礎防禦。
以上內容僅供一般參考,不構成任何投資或保險建議。投保及理財決定應考慮個人情況,並諮詢持牌顧問。