危疾發病年齡愈來愈後生!30 歲確診唔再係小概率
30 歲中風、35 歲確診癌症——呢啲唔再係新聞。香港危疾發病年齡持續下降,對你嘅保障規劃有咩影響?
你身邊有冇朋友三十幾歲就確診癌症?或者聽過有人 30 歲出頭就中風?呢啲唔再係偶發嘅新聞,而係一個持續嘅趨勢。
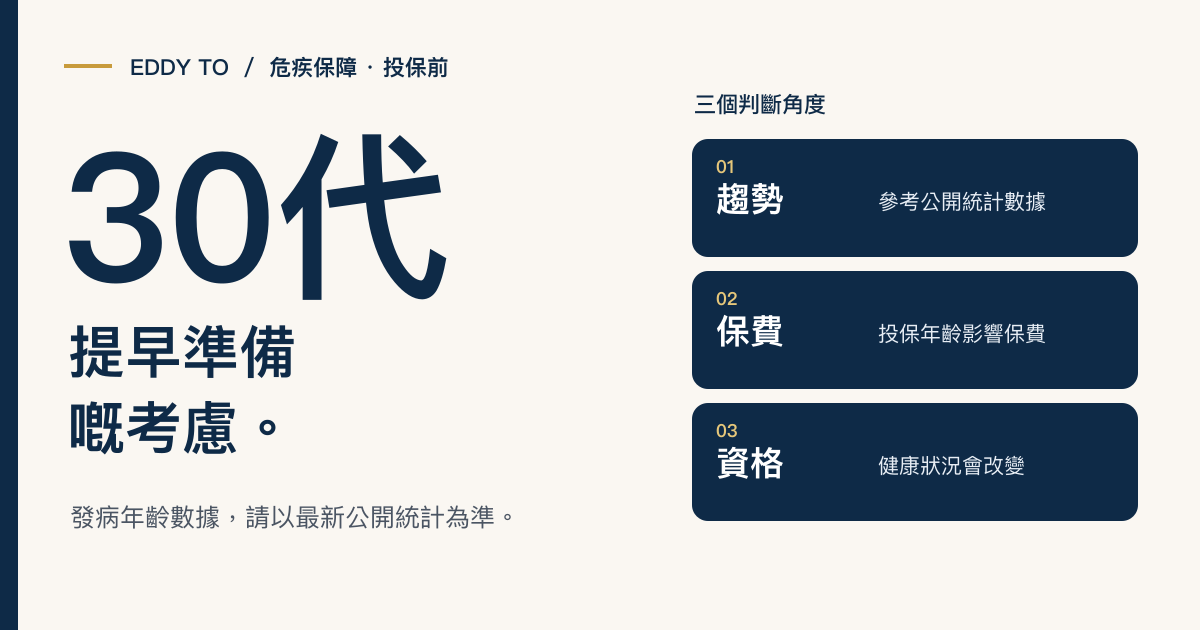
香港保險公司嘅理賠數據顯示,30-40 歲嘅危疾理賠個案比例逐年上升。呢個趨勢對你嘅保障規劃有直接影響——如果你仲覺得「我後生、唔使急住買保險」,你可能要重新諗過。
一、香港危疾發病年齡年輕化嘅數據趨勢
綜合近年香港主要保險公司嘅理賠報告,有幾個趨勢好明顯:
| 年齡段 | 5 年前佔比 | 近年佔比 | 變化 |
|---|---|---|---|
| 30-40 歲 | 約 8-10% | 約 12-15% | 明顯上升 |
| 40-50 歲 | 約 25-28% | 約 28-32% | 穩步上升 |
| 50-60 歲 | 約 35-40% | 約 35-38% | 基本持平 |
30-40 歲嘅理賠佔比喺幾年之間上升咗幾個百分點——聽落唔多,但換算落去係好幾百個新增個案。
30 歲確診癌症,以前係「新聞」,而家係「統計」。
二、30-40 歲理賠個案上升嘅原因
點解後生嘅人都開始病?原因唔係單一嘅:
- 壓力——香港工時長、生活壓力大,長期壓力影響免疫系統同內分泌
- 飲食習慣——高糖、高脂、加工食品,增加癌症同心血管風險
- 環境因素——空氣污染、微塑膠、化學物質暴露
- 缺乏運動——久坐文化、冇時間做運動,代謝問題提早出現
- 睡眠不足——長期瞓唔夠,身體修復機制受損
- 健康意識提升——後生嘅人做體檢嘅比例高咗,發現得早亦算得早
最後一點值得留意——部分年輕化趨勢係因為「發現得早」而唔係「病得多」。但無論如何,確診就係確診,理賠就係理賠,對你嘅財務影響係一樣嘅。
三、年輕確診嘅財務影響:比你想像中嚴重
好多人以為「後生病,康復快,影響細」。但從財務角度睇,年輕確診嘅打擊反而更大:
- 收入損失更大——30 歲嘅人仲有 30 年工作期,停工一年嘅損失遠大過 55 歲嘅人
- 康復期可能更長——年輕患者嘅治療方案通常更積極,康復期未必短
- 未來保險成本暴增——確診後再買保險,保費可能飆升甚至被拒
- 家庭負擔最重——30-40 歲通常有小朋友、有按揭,開支最大
- 儲蓄未夠厚——年輕人嘅積累有限,抗風險能力較弱
55 歲確診,損失嘅係退休前幾年嘅收入。30 歲確診,損失嘅可能係成個職業生涯嘅軌跡。
四、年輕人嘅保障盲點
我見過太多 30 幾歲嘅人,對保障規劃有幾個常見嘅盲點:
盲點一:「我後生,唔會病」
呢個係最危險嘅假設。數據已經話你知,30-40 歲嘅危疾理賠一點都唔罕見。你嘅身體唔會因為你覺得自己後生就唔出事。
盲點二:「公司有醫保,夠用啦」
公司醫保通常只覆蓋醫療費用,唔覆蓋收入損失。你停工半年,公司醫保唔會俾你生活費。而且,你確診之後好大可能要轉工甚至辭職——到時公司醫保就冇咗。
盲點三:「保險太貴,遲啲先買」
呢個諗法有兩個問題:一,你愈遲買,保費愈貴;二,你遲買可能買唔到——如果健康出咗問題,保險公司可能拒保或者加費。
你以為慳咗幾年保費,其實你賭緊自己嗰幾年嘅健康。贏咗慳幾萬,輸咗損失幾百萬。
五、年輕化趨勢對保障規劃嘅啟示
如果你認同危疾年輕化係一個真實嘅趨勢,你嘅保障規劃應該做以下調整:
- 更早投保——30 歲前投保,保費平、保障期長、核保更容易
- 保額要追上——唔好買一個「有買就算」嘅最低保額,要計清楚收入損失
- 早期危疾保障要包——年輕人最常理賠嘅係早期癌症,基本危疾可能唔夠
- 多重賠償要考慮——年輕確診後仲有幾十年,復發風險要計入
- 定期檢視——每 3-5 年檢視一次,確保保障追得上人生階段變化
六、30 歲前應該做嘅保障檢查
如果你仲未到 30 歲,或者剛過 30,以下係你應該做嘅保障檢查清單:
- 有冇個人危疾保險?——唔係公司嗰份,係你自己名下嘅
- 保額係咪至少等於 2-3 年收入?——呢個係基本嘅收入替代標準
- 有冇早期危疾附加保障?——原位癌、早期癌症嘅覆蓋
- 有冇住院醫保?——危疾賠現金,醫保賠醫療費,兩樣都要
- 健康申報係咪如實?——投保時隱瞞病歷,理賠時可能被拒
七、點樣同屋企人討論年輕化風險
好多後生嘅人唔想同父母講保障規劃,覺得「佢哋會覺得我咒自己」。但呢個討論好重要:
- 用數據做切入點——唔好講「我可能會病」,而係講「數據顯示年輕化趨勢」
- 聚焦喺準備而唔係恐懼——講「我想做好準備」,唔係「我驚自己病」
- 將保障規劃同負責任掛鉤——你有屋企人、可能有小朋友,保障佢哋就係責任
- 由自己做起——你自己做好規劃,再帶動屋企人一齊檢視
同屋企人講保障,唔係講你幾時會病,而係講萬一病咗,你哋點樣撐住。
Eddy 的財策觀點
做咗二十年財策,我見過最可惜嘅情況係:一個 32 歲嘅客,我一直叫佢買危疾保險,佢一直話「遲啲先」。結果兩年後確診腸癌,打嚟問我「而家買仲得唔得」。
得唔得?已經唔得。確診之後,保險公司唔會受保。
佢唔係冇錢買,佢係覺得自己唔需要。呢個就係年輕化趨勢下最危險嘅心態——你以為自己有豁免權,但疾病唔睇年齡。
保險唔係買「我會病」嘅可能性,而係買「萬一我病咗,我嘅人生唔會崩」嘅保障。
你可以點樣開始?
- 誠實問自己:你有冇個人危疾保險?——如果冇,呢個係第一優先
- 計算你嘅收入替代需求——至少 2-3 年收入作為保額參考
- 檢查你現有保單有冇早期危疾保障——冇嘅話要認真考慮加保
- 趁健康時投保——你而家健康係你最大嘅資產,唔好浪費
- 同屋企人開始討論保障規劃——唔好等到出事先講
結語
危疾年輕化唔係危言聳聽,而係理賠數據持續反映嘅趨勢。30 歲確診唔再係小概率事件,而係你需要認真對待嘅風險。
你最應該做嘅,唔係恐慌,而係趁自己仲健康嘅時候,做好保障規劃。因為保險呢樣嘢,只有健康嘅人先買得到。
你而家買保險,係用健康換保障。等到出事先買,你已經冇得換。