早前一位做貿易的舊客分享其經歷:公司由兩位股東合夥十二年,其中一位因突發心臟病離世。離世股東的配偶依法繼承股份,但因不熟悉業務而提出賣盤套現,另一位股東無力獨自出資收購,加上銀行見股權結構劇變而收緊信貸額度,令這家年營業額逾千萬的公司陷入經營癱瘓。
這類個案在香港中小企並不罕見。許多企業的價值高度依賴關鍵人物,但股東去世後的股權傳承卻缺乏事前安排。本文將拆解股東協議(Shareholders’ Agreement)中的業務延續條款,以及如何透過人壽保險做好資金對接。
股權繼承的隱形陷阱:經營權與現金流脫節
在香港《公司條例》下,私人公司的股份屬於個人資產,股東離世後會按遺囑或《無遺囑者遺產條例》轉交繼承人。然而,繼承人獲得的是股權的經濟權益,未必具備經營能力或意願,這會為公司帶來三重大風險:
首先是決策癱瘓。公司重大決議或需要特定比例股權支持,若在世股東持股不足,連委任董事都可能受阻。其次是分紅壓力,繼承人往往希望即時分紅套現,但強行派息會抽乾營運資金。最後是信貸風險,銀行往來多需主要股東提供個人擔保,股東身故可能觸發銀行重新審核信貸額度甚至要求還款。
股東協議的三大對策:機制與資金缺一不可
一份寫得好的股東協議應預先訂明股東身故後的股份處置方式。常見做法包括:公司回購(Company Buy-Back)、在世股東的優先購買權(Cross-Purchase Option),以及強制出售條款(Mandatory Sale),要求繼承人按指定估值將股份售予公司或在世股東。
然而,無論採用哪種條款,核心難題都在於「資金來源」。若協議只寫明有權回購,但公司或在世股東手頭缺乏現金,繼承人只能被迫接受分期付款或長期留任股東,爭議依然無法解決。
保險對接三要素:保額、架構與稅務考慮
利用關鍵人物保險(Key Person Insurance)或股東互保保險(Shareholder Protection Insurance),可在股東身故時提供一筆確定資金,順利執行股份回購。規劃時需注意三個要素:
第一,保額需與估值機制掛鈎。協議應訂明客觀估值方法(例如按過去數年平均盈利的指定倍數),並讓保額覆蓋相應金額,建議定期檢視以防保額不足。第二,保單持有人與受益人架構。若採股東互保,由股東互相為對方投保,賠償直接落入在世股東手中用於買股;若由公司投保,賠償歸公司用於公司回購,兩者稅務與會計處理各異,需由專業會計師確認。第三,估值爭議防火牆。協議應加入獨立估值師委任及仲裁條款,並以保險賠償金額作為底線保障。
實務行動清單:維護業務延續性的五個步驟
要確保企業在面臨突發變故時仍能穩定營運,企業主應儘快實施以下措施:
- 1. 審視或起草股東協議:確認協議是否包含股東身故後的股份處置及估值條款,若無應找法律顧問起草。
- 2. 配置對接保險方案:評估保額是否足以覆蓋估值回購所需資金,並確認保單持有人與受益人架構配合協議。
- 3. 諮詢會計與稅務專家:釐清股份回購的會計分錄、保險賠償入賬方式及相關印花稅等影響。
- 4. 建立定期檢視機制:每二至三年根據公司盈利與資產變化,調整股東協議中的估值與保額。
- 5. 通報主要金融機構:向往來銀行說明業務延續安排與風險管理措施,維護企業信貸穩定。
以上內容僅供一般參考,不構成任何投資或保險建議。投保及理財決定應考慮個人情況,並諮詢持牌顧問。
相關文章
跨境資產傳承:香港人持有內地或海外物業,點樣提早部署?
愈來愈多香港人持有內地物業、海外投資或離岸帳戶。但跨境資產嘅傳承比本地複雜得多——涉及唔同法律制度、稅務規定同繼承程序。呢篇幫你理解風險,提早做好部署。
閱讀全文 →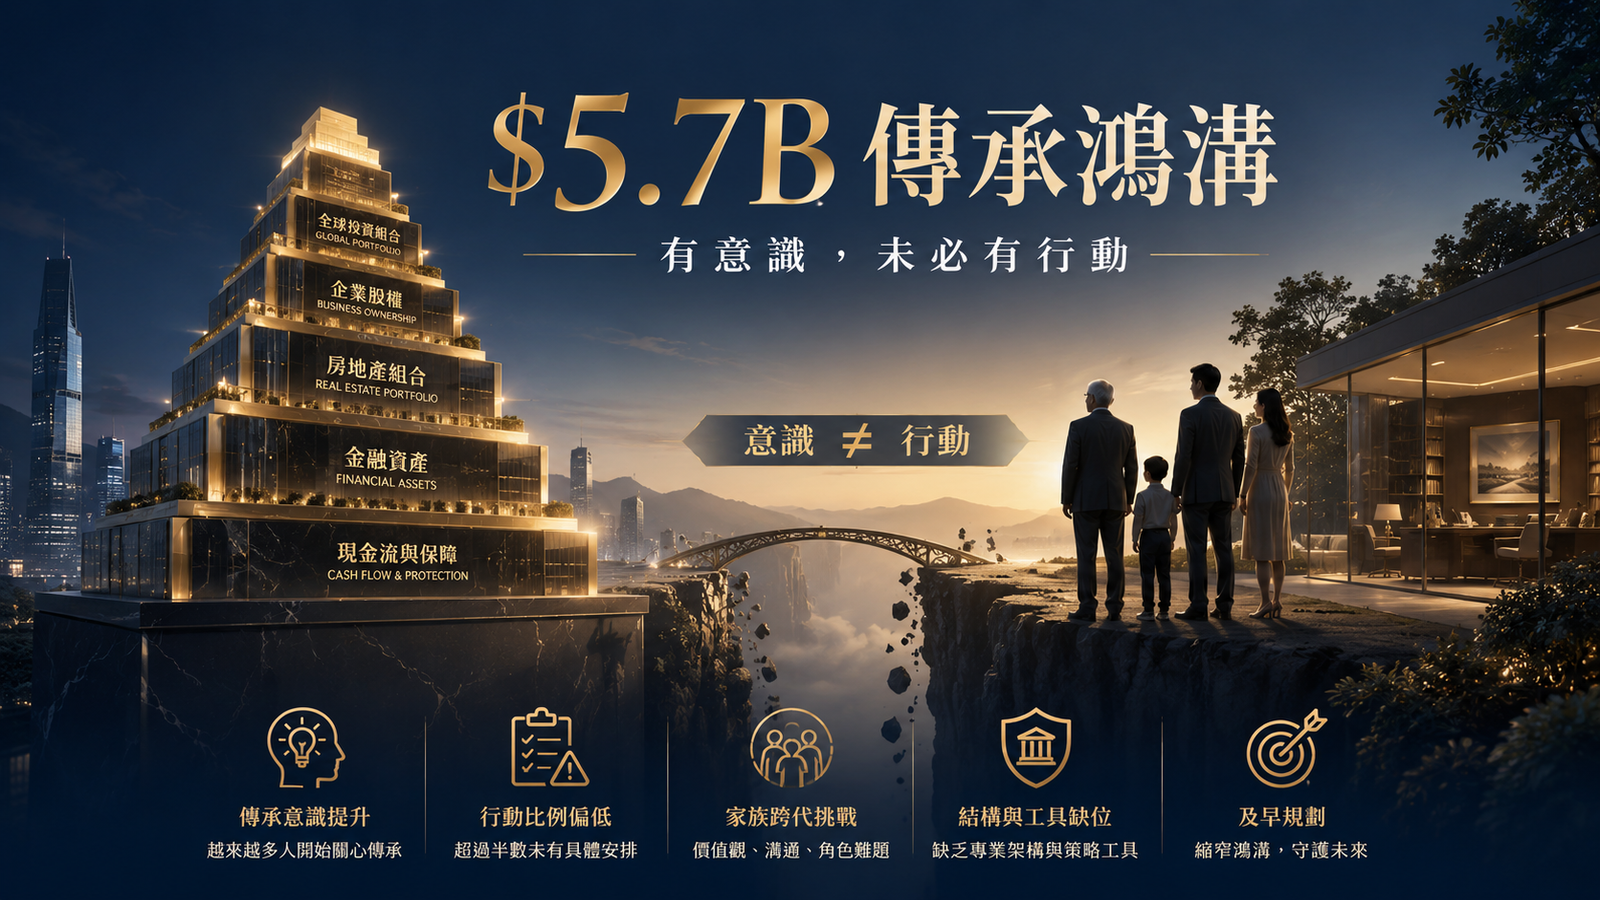
意識同行動之間嘅 $5.7B 鴻溝:HSBC 揭示亞洲高淨值傳承實況
HSBC Life 訪問 908 位亞洲及中東高淨值人士,發現 7 成自評認知充足,但只有 4 成真正有正式傳承計劃;香港只有 26% 已落實,更有 75% 唔知道點用人壽保險做財富傳承。本篇拆解呢個「意識—行動鴻溝」嘅成因,以及香港高淨值家庭最容易忽略嘅三個盲點。
閱讀全文 →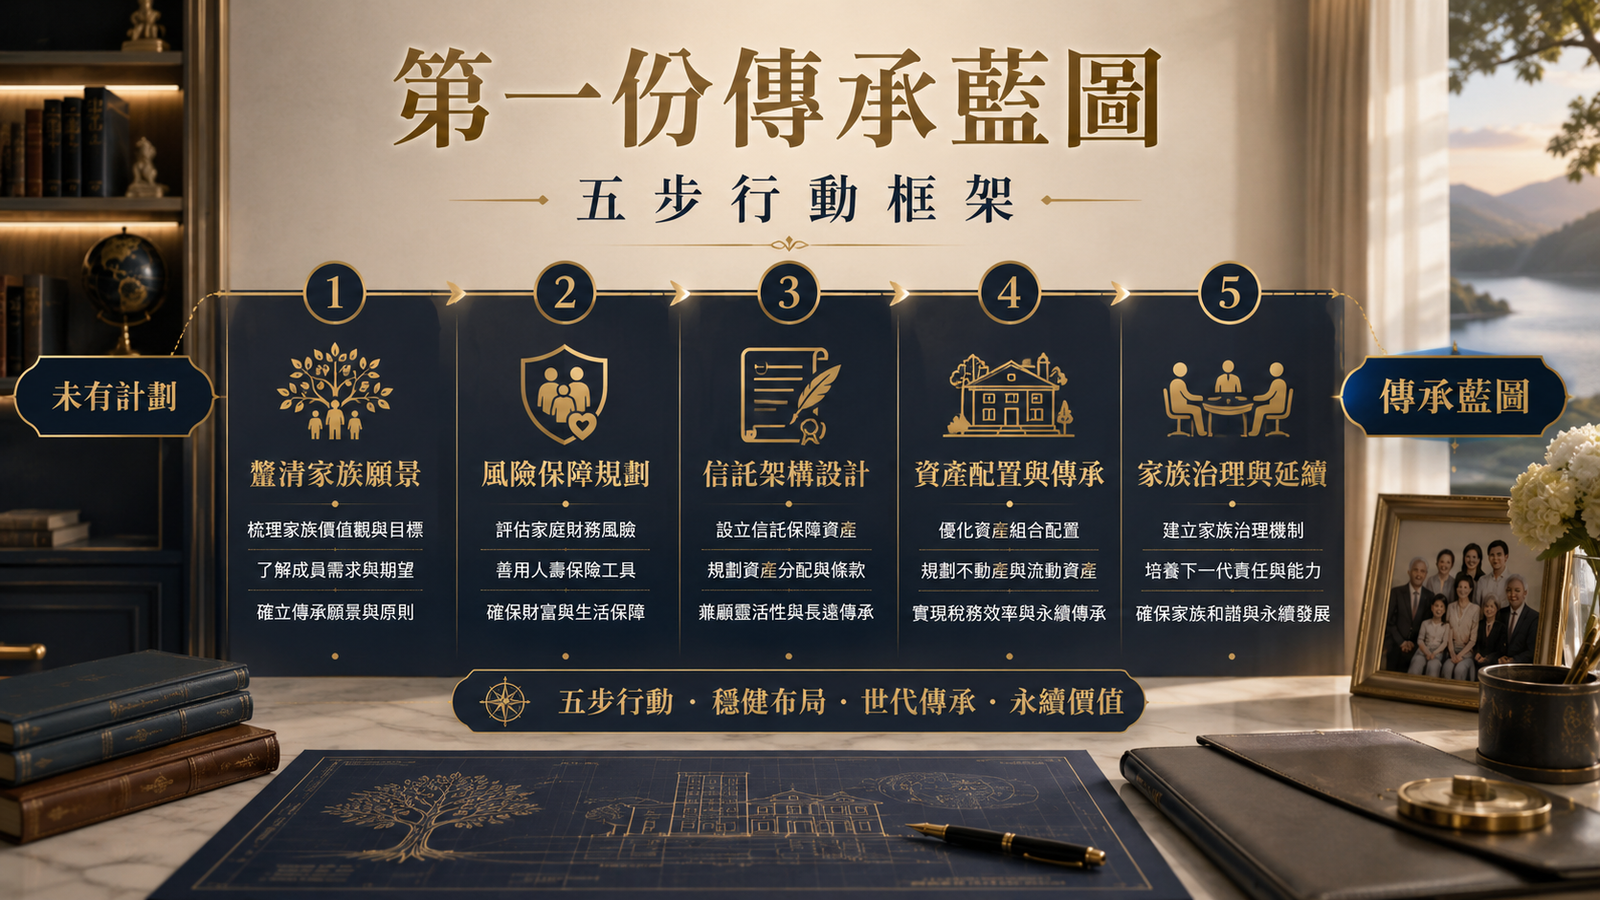
由「未有計劃」走到「第一份藍圖」:高淨值傳承規劃五步行動框架
前兩篇拆解咗鴻溝同工具——但「點開始」先係真正難關。本篇用一個實用嘅 90 日五步框架,幫你完成第一份傳承藍圖:由資產盤點、風險識別、工具組合、專業協作,到建立持續 review 機制。每步都附明確 output,唔再卡喺「應該由邊度做起」呢條問題。
閱讀全文 →