香港人最常理賠嘅危疾 top 5,第 1 名唔係癌症
大家以為癌症一定係理賠榜首,但數據可能出乎你意料。了解香港人最常理賠嘅危疾,先知道自己最需要保咩。
你買危疾保險嗰陣,腦入面諗住嘅通常係癌症。冇錯,癌症係最常聽到嘅危疾,但當你打開香港保險公司嘅理賠數據,你會發現一個出乎意料嘅事實。
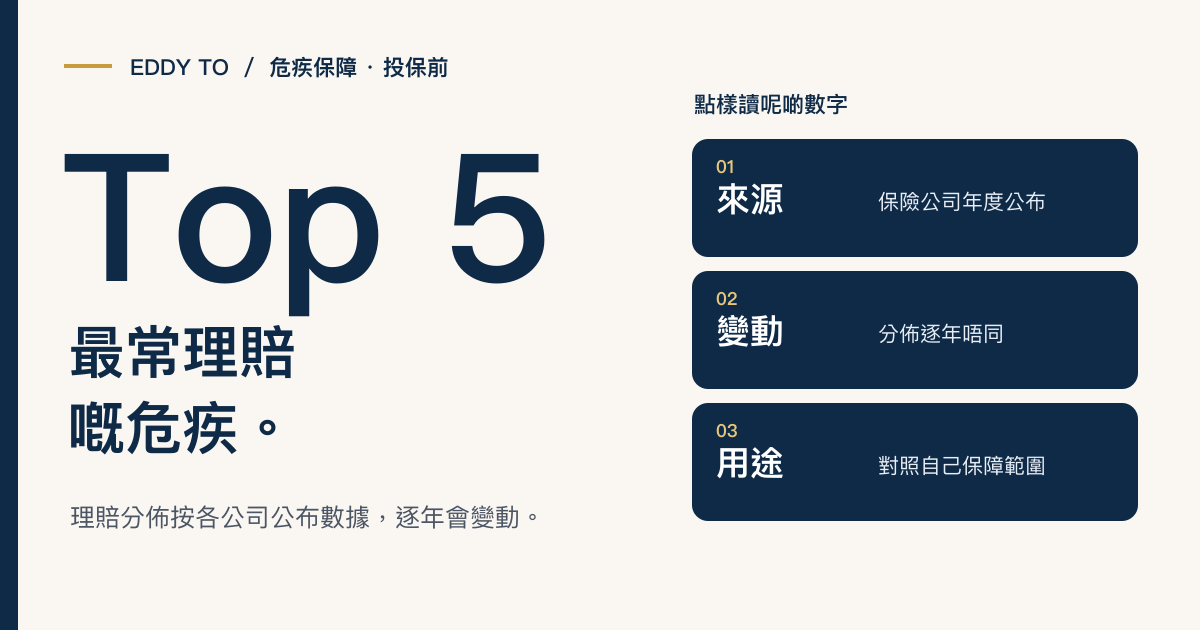
各大保險公司嘅理賠報告顯示,癌症固然佔比最高,但如果你將「危疾理賠」拆開嚟睇——將癌症再細分,或者將心臟相關疾病合埋一齊計——排行榜嘅面貌會完全唔同。了解呢個真實排名,先知道自己最需要保咩。
一、香港危疾理賠 top 5 疾病排名
綜合香港主要保險公司嘅理賠數據,危疾理賠嘅疾病分佈大致如下:
| 排名 | 疾病 | 佔理賠個案 | 平均賠償額 |
|---|---|---|---|
| 1 | 癌症(所有類型) | 約 60-65% | $500,000-$800,000 |
| 2 | 心臟病(含冠狀動脈手術) | 約 12-15% | $400,000-$600,000 |
| 3 | 中風 | 約 8-12% | $400,000-$600,000 |
| 4 | 腎衰竭(需定期透析) | 約 3-5% | $400,000-$500,000 |
| 5 | 主要器官移植 | 約 2-4% | $500,000-$700,000 |
如果淨係睇「癌症」呢個大類,佢的確係第一位。但如果將癌症細分——乳腺癌、腸癌、肺癌、肝癌、甲狀腺癌——你會發現某一啲癌症嘅理賠個案數量,可能同中風差唔多。
你以為「癌症」係一個病,其實佢係幾十種病嘅統稱。理賠數據入面,癌症嘅內部分佈先係真正嘅故事。
二、各疾病嘅理賠佔比同平均賠償額
唔同疾病嘅賠償額有差異,主要因為治療成本同康復期唔同:
- 癌症:賠償額最高,因為治療周期長、標靶藥物昂貴
- 心臟病:搭橋手術同支架手術嘅費用差距大,賠償額波動較大
- 中風:賠償額視乎嚴重程度,輕微中風同嚴重中風可以差好遠
- 腎衰竭:長期透析費用高,但部分保單有特定賠償上限
- 器官移植:手術費用極高,但個案數量相對少
三、年齡段分析:唔同年紀最常理賠嘅疾病
唔同年齡段嘅理賠分佈有好大差異:
30-40 歲
- 最常理賠:甲狀腺癌、乳腺癌、早期癌症
- 特點:早期癌症佔比高,嚴重危疾相對少
- 啟示:早期危疾保障喺呢個年齡段特別重要
40-50 歲
- 最常理賠:乳腺癌、腸癌、肺癌、心臟病
- 特點:癌症佔比開始上升,心臟病開始出現
- 啟示:呢個年齡段係危疾理賠嘅「起飛期」
50-60 歲
- 最常理賠:肺癌、肝癌、中風、冠狀動脈疾病
- 特點:嚴重危疾佔比最高,賠償額最大
- 啟示:呢個年齡段最需要高保額同多重賠償保障
30 歲嘅人最常理賠嘅病,同 55 歲嘅人完全唔同。你份保單係咪針對你嘅年齡風險?
四、性別差異:男性 vs 女性最常理賠嘅疾病
性別對理賠分佈嘅影響好明顯:
| 性別 | 最常理賠 top 3 | 特別留意 |
|---|---|---|
| 女性 | 乳腺癌、甲狀腺癌、腸癌 | 婦科癌症保障、原位癌保障 |
| 男性 | 肺癌、肝癌、心臟病 | 心血管疾病保障、中風保障 |
女性嘅理賠個案中,乳腺癌同甲狀腺癌佔比特別高,而且發病年齡相對後生。男性則心臟病同中風嘅佔比明顯高過女性。
呢個唔係叫你淨係保某一類病——而係當你規劃保障嗰陣,可以針對自己嘅性別風險做加強。
五、理賠數據對規劃嘅啟示
睇完數據,你應該得到幾個啟示:
- 癌症保障係必須——佔比太高,唔保等於裸體
- 早期危疾保障好重要——30-40 歲嘅理賠好多係早期癌症
- 心臟病同中風唔可以忽略——加埋佔 20-27%,唔係小數目
- 多重賠償條款值得考慮——癌症復發、第二次中風都有可能
- 保額要追上年齡風險——50 歲嘅風險同 30 歲完全唔同
理賠數據唔係嚇你,而係話你知:你嘅風險喺邊,你嘅保障就应该喺邊。
六、點樣用理賠數據檢視自己保單
拎住理賠數據,對住你份保單,問自己以下問題:
- 癌症保障覆蓋到邊個層面?——早期癌、原位癌有冇包
- 心臟病同中風嘅定義係咩?——輕微中風有冇賠、要唔要後遺症證明
- 有冇多重賠償?——賠完一次之後,仲有冇保障
- 保額夠唔夠應付 top 5 疾病嘅平均賠償額?——如果你保額得 $200,000,但平均賠償要 $500,000,你就有缺口
- 等候期同生存期條款點寫?——呢啲細節影響實際理賠結果
七、數據背後嘅趨勢:年輕化、特定疾病上升
近年理賠數據顯示兩個值得留意嘅趨勢:
- 年輕化:30-40 歲嘅理賠個案比例持續上升,尤其係甲狀腺癌同乳腺癌
- 特定疾病上升:腸癌同甲狀腺癌嘅理賠個案有明顯增加趨勢
呢啲趨勢意味住:就算你而家後生、覺得自己健康,你都唔可以假設自己冇風險。保障規劃要提早做,唔好等到風險出現先去買。
Eddy 的財策觀點
做咗二十年財策,我每次同客做保單檢視,都會拎理賠數據出嚟對照。唔係為咗嚇佢哋,而係要佢哋知道自己買嗰份保單,同真實風險係咪匹配。
最常見嘅問題係:客買咗一份基本危疾保單,保額 $300,000,以為「有買就夠」。但對照理賠數據,癌症平均賠償 $500,000-$800,000,佢份保單嘅保額明顯唔夠。更重要嘅係,佢冇早期危疾保障——而佢嘅年齡段最常理賠嘅正正係早期癌症。
數據唔會幫你做決定,但會話你知你嘅決定有冇盲點。
你可以點樣開始?
- 上保險公司官網搵最新理賠報告——睇真實數據,唔好靠印象
- 對照你嘅年齡同性別,搵出你最需要關注嘅疾病——針對性檢視保障
- 拎住你份保單,逐項對照 top 5 疾病嘅保障範圍——睇有冇缺口
- 檢查保額係咪追得上平均賠償額——唔夠嘅話要考慮加保
- 搵財策顧問幫你做一次數據驅動嘅保單檢視——專業眼光會睇到你睇唔到嘅嘢
結語
理賠數據係一面鏡,照出香港人真實嘅健康風險分佈。癌症固然係最大宗,但心臟病、中風、腎衰竭都唔係小事。
你唔需要記住所有數字,但你需要知道:你份保單係咪覆蓋到你年齡段同性别最常理賠嘅嗰幾種病。呢個先係理賠數據對你最大嘅價值。
理賠數據話你知「香港人最常病咩」,你嘅保單要話你知「呢啲病你保咗未」。