每逢第四季,許多香港在職人士的強積金自願性供款與自願醫保扣稅額度已接近上限,但每月保費的自動轉帳依然準時扣款。隨著薪酬調整、按揭利率變動或家庭開支增加,幾年前簽下的保單組合與保費金額,未必再符合當前的財務狀況。
年度保費檢討的目的並非盲目退保,而是如同企業進行年度預算審核,用客觀數據重新確認每一份保單是否發揮應有的風險保障效益,同時防範保費過度蠶食可支配現金流。
第一步:計算真實保費負擔率,避免忽略隱形成本
坊間常有「保費佔收入一成即屬安全」的說法,但這往往忽略了保費會隨年齡階梯式上升,以及個人收入未必同步增長的情況。評估保費負擔,不能單睇每月基礎供款。
以一位月入 45,000 港元的 40 歲上班族為例,假設其持有危疾險(月供約 1,800 港元)、自願醫保(月供約 600 港元)與儲蓄分紅保單(月供約 3,000 港元),保費總計 5,400 港元,約佔月收入 12%。
然而,真實負擔率應納入強積金可扣稅自願性供款(TVC)等固定避險與退休支出。若每月額外供款 1,500 港元 TVC,保障與退休相關固定支出即達 6,900 港元,佔收入比例提升至 15.3%。若再加計按揭等剛性開支,固定現金流出可能已超過收入半數。因此,算出包含剛性儲蓄與保障的總額,才是檢討保費負擔的真實起點。
第二步:實施現金流三層測試,鎖定被侵蝕的資金
為了釐清保費對日常財務的衝擊,可以將每月現金流劃分為三個層次進行壓力測試:第一層為「必須開支」(按揭、租金、日常生活費及子女教育費用);第二層為「保障與退休供款」(醫療險、危疾險、年金與強積金);第三層為「自由運用資金」(流動儲蓄、自主投資與娛樂消費)。
年度檢討的核心目標,在於確保第二層支出不會因保費自然加價或新投保單,過度侵蝕第三層的彈性資金。
假設危疾保費因進入新年齡組別而上調約 8%,月供增至約 1,944 港元,一年需多支付約 1,728 港元。若同時持有尚在供款期內的儲蓄保單,第二層支出佔比可能被推升至接近兩成。此時需冷靜評估:儲蓄保單的預期回報是否值得犧牲當下的資金流動性?這需要根據個人應急資金狀況進行客觀比對。
第三步:按保單類型評估去留與調整策略
不同類型的保險產品在現金流中所扮演的角色不同,檢討時應採用不同的指標進行去留與調整決策:
保障型產品(危疾險、定期壽險、醫療險):重點檢視「每元保費換取的保障額度」與「自付額缺口」。若醫療險加價後,自付額仍可由現有應急基金覆蓋,則保障結構依然穩固;但若保費大幅上升且保額多年未有調整,可向保險公司查詢調整保障級別或增加自付額以控制保費支出。
儲蓄型產品(分紅險、終身儲蓄险):重點觀察「保證回本期」與「非保證紅利實現率」。若保單已接近供滿,退保成本通常極高;若處於供款中期且資金壓力較大,可比較退保價值與轉作其他資產配置的機會成本,避免單純受「已供款年期」沉沒成本所限。
扣稅型產品(TVC、延期年金):評估「邊際稅率節省」是否高於產品本身的管理收費。以邊際稅率 17% 計算,供款扣稅能帶來顯著的稅務優益;但若個人年度應繳稅階發生改變,扣稅效益減弱,則應重新調整各項供款的優先順序。
家庭保費年度檢討五步行動清單
完成保費檢討後,建議在下一個保費繳費日前實施以下具體步驟:
- 列出清單:登入各保險公司及銀行帳戶,記錄所有保單的年度保費總額與下次保費調整月份。
- 計算佔比:根據近三個月的平均收入與開支,計算保障與退休支出(第二層)佔比;若超過收入 18% 至 20%,應列為警戒狀態。
- 檢視需求:審視過去一年未曾使用或重複的保障範疇,釐清該保障屬於當前剛性需求還是慣性續保。
- 索取數據:針對費用上調的保單,向保險公司索取最新的保費表與保證現金價值說明文件。
- 彈性調整:若需降低保費負擔,優先考慮「減額繳清」或「降低保額」等機制,避免直接中斷保單造成保障缺口。
以上內容僅供一般參考,不構成任何投資或保險建議。投保及理財決定應考慮個人情況,並諮詢持牌顧問。
相關文章
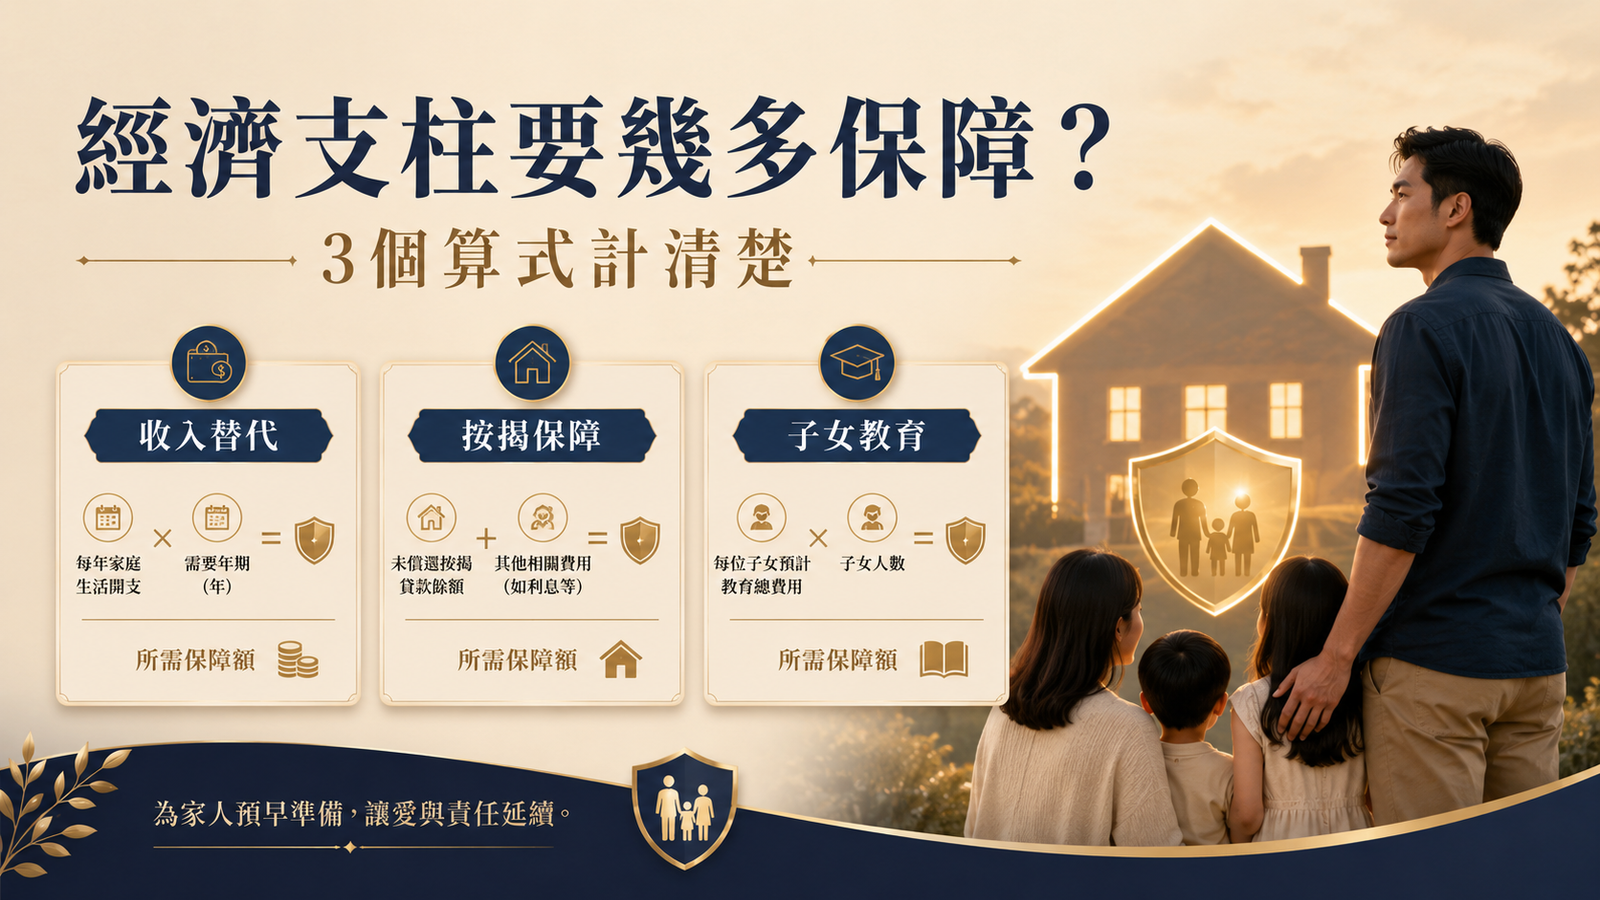
家庭經濟支柱,要買幾多保障先足夠?3 個實用算式
買保險時最常問:應該買幾多保障?但答案唔應該靠感覺估,亦唔應該照抄朋友。本篇用三個實用算式(收入替代法、責任加總法、按揭保障法),幫家庭經濟支柱計算合理保障額,避免買得太少無用、買得太多壓死預算。
閱讀全文 →
結婚、生仔、買樓——人生三大里程碑,保障點樣跟住調?
人生每個階段嘅風險同責任都唔同。結婚後多咗另一半要照顧,生仔後教育開支大增,買樓後按揭成為最大負債。呢篇教你喺三個關鍵時刻,點樣重新檢視同調整保障組合。
閱讀全文 →
供樓家庭必讀:萬一收入停頓,按揭同生活費點樣守得住?
按揭係大部分香港家庭最大嘅長期負債。萬一主要收入來源因病、意外或裁員中斷,供款壓力可以即時變成危機。呢篇教你用保障工具同儲備策略,守住間屋同日常生活。
閱讀全文 →