自僱人士冇公司醫療,危疾點樣自己搭保障網?
冇公司醫療做後盾,自僱人士嘅健康風險全部自己承擔。危疾保障點樣配?保費點樣分配?呢篇幫你搭一套屬於自己嘅保障網。
返工嘅人有公司醫療包底,病咗有有薪病假,住院有保險報銷。自僱人士呢?乜都冇。
你係自己嘅老闆,同時亦都係自己嘅保障部。一旦患病要停工,冇人工照出、冇公司醫療報銷、收入即刻斷裂——呢個係自僱人士面對嘅殘酷現實。
好多自僱人士知道自己需要保障,但唔知點樣搭、搭幾多、保費點分配。呢篇會幫你由零開始,搭一套屬於自己嘅保障網。
一、自僱人士嘅健康風險特點
要搭保障網,首先要搞清楚自己面對嘅風險同打工仔有咩唔同。
自僱人士嘅三大風險
- 冇公司醫療——睇醫生、住院、檢查全部自費
- 收入不穩——冇固定月薪,停工即斷糧
- 業務中斷——你唔做,客戶可能走咗,復工後要從頭建立
打工仔患病,最壞情況係被辭退,但至少有勞工法保障同遣散費。自僱人士患病,業務直接停擺,冇任何緩衝。
| 風險項目 | 打工仔 | 自僱人士 |
|---|---|---|
| 住院費用 | 公司醫療報銷 | 全自費 |
| 停工收入 | 有薪病假 | 即刻歸零 |
| 復工後收入 | 返去原有職位 | 客戶可能已流失 |
| 業務開支 | 公司承擔 | 仍然要交租、出糧 |
自僱人士最大嘅風險,唔係醫療費,而係停工期間收入歸零但開支繼續。
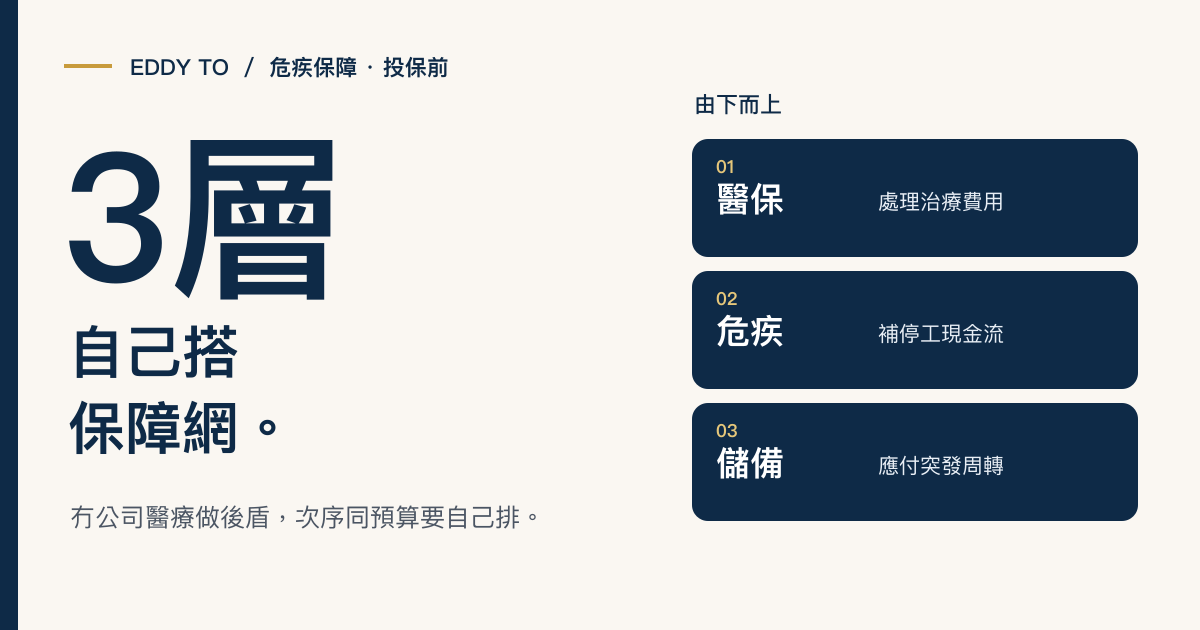
二、保障優先次序:醫保 > 危疾 > 入息保障
自僱人士嘅保障網,應該分三層搭建,有明確嘅優先次序。
第一層:醫療保險(最優先)
醫保係基礎中嘅基礎。冇醫保,一次住院已經可以耗盡積蓄。自僱人士第一樣要買嘅,唔係危疾,而係一份基本醫保。
- 應付住院同手術費用——實報實銷
- 私家醫院選擇權——唔使排公立
- 保費相對合理——比危疾平,保障範圍更實用
第二層:危疾保險(次優先)
有咗醫保之後,危疾補充嘅係醫保覆蓋唔到嘅部分:停工期間嘅生活費、業務開支、康復成本。
- 一筆過賠償——確診即賠,自己決定點用
- 補償收入損失——醫保唔賠生活費,危疾補呢個缺口
- 應付非醫療開支——營養、護理、復康
第三層:入息保障(進階)
如果預算允許,入息保障保險可以進一步補充長期停工嘅收入損失。
- 每月提供固定金額——模擬月薪效果
- 保障期可長達數年——比危疾嘅一筆過更持久
- 針對長期康復——嚴重疾病康復期可能 1-2 年
三層保障嘅邏輯:醫保醫病、危疾過渡、入息保障長期支撐。唔好跳過第一層直接買危疾。
三、危疾保額計算:以營運開支 + 生活費為基礎
自僱人士嘅危疾保額,計法同打工仔唔同。打工仔計收入缺口,自僱人士要計埋業務開支。
保額計算公式
建議保額 =(6-12 個月營運開支 + 個人生活費)× 預計康復期
實際例子
| 項目 | 每月金額 | 6 個月總額 |
|---|---|---|
| 辦公室租金 | $8,000 | $48,000 |
| 助理薪金 | $12,000 | $72,000 |
| 軟件訂閱等固定開支 | $3,000 | $18,000 |
| 個人生活費 | $25,000 | $150,000 |
| 供樓 | $15,000 | $90,000 |
| 合計 | $63,000 | $378,000 |
以康復期 1 年計算,建議保額大約 $750,000。如果業務開支較細或者有合夥人可以暫代,可以適當調低。
自僱人士計危疾保額,唔好淨係計自己使幾多,要計埋你唔做嗰陣,業務要使幾多先至唔會垮。
四、保費預算分配:建議佔收入 5-8%
自僱人士收入不穩,保費預算要特別小心。太低保障不足,太高會造成現金流壓力。
建議分配比例
| 保障類型 | 佔收入比例 | 說明 |
|---|---|---|
| 醫療保險 | 2-3% | 基礎保障,必須有 |
| 危疾保險 | 2-3% | 補充收入損失 |
| 入息保障 | 1-2% | 進階,預算允許先考慮 |
| 總計 | 5-8% | 合理範圍 |
注意:呢個比例係以穩定收入為基礎。如果你嘅收入波動好大,建議用收入較好嘅月份嚟計算,確保保費唔會成為負擔。
收入不穩嘅應對策略
- 揀月供保費——彈性更大,收入差嗰個月可以調整
- 避免一次性大額保費——自僱人士現金流不穩,一次性保費風險高
- 保留 2-3 個月保費儲備——收入斷裂時唔使斷保
五、自僱人士特別需要考慮嘅因素
業務中斷
你患病唔單止影響你自己,仲影響你嘅業務。客戶可能因為你停工而搵第二個供應商,復工後要從頭建立關係。
危疾賠償可以部分用嚟維持業務基本運作——例如請臨時人手頂住、維持辦公室租金——等你可以專心養病,唔使一邊病一邊擔心業務垮。
合夥人影響
如果你有合夥人,你嘅健康風險亦都係佢嘅風險。值得考慮:
- 合夥人保險——互相為對方買保險,一方出事另一方有資金應付
- 業務延續協議——訂明一方患病時嘅處理方式
- 臨時替代方案——預先安排可以暫代嘅人選
自僱人士嘅健康風險,唔止係個人問題,而係業務問題。保障規劃要兩邊都顧到。
六、三層保障嘅實際組合
以下係一個自僱人士嘅保障組合示例:
個案:自由工作者,月入 $40,000
| 保障層 | 產品類型 | 保額 | 月保費 | 作用 |
|---|---|---|---|---|
| 第一層 | 基本醫保 | 每年 $200,000 | $600 | 住院手術報銷 |
| 第二層 | 危疾保險 | $600,000 | $800 | 一筆過收入補償 |
| 第三層 | 入息保障 | 每月 $20,000 | $400 | 長期停工收入 |
| 合計 | — | — | $1,800 | 佔收入 4.5% |
呢個組合嘅總保費佔收入 4.5%,喺合理範圍內。如果預算更緊,可以先做第一層同第二層,第三層等收入穩定後再補。
Eddy 的財策觀點
我嘅客人入面,自僱人士佔咗好大比例——設計師、攝影師、顧問、教練。佢哋有一個共同特點:專業能力好強,但財務保障意識偏弱。
好多人同我講:「我而家健康,遲啲先諗保險。」我通常會問一個問題:「如果你聽日確診要停工半年,你嘅客戶會等你定係搵第二個?」
答案大家都心知肚明。自僱人士嘅殘酷在於:你嘅價值同你嘅存在綁定咗。你唔喺度,價值就消失。所以保障網對自僱人士嚟講,唔係奢侈品,而係必需品。
我最建議嘅做法係:唔好一次過買齊所有保障,而係分階段搭建。先醫保,再危疾,最後入息保障。每階段確保保費負擔合理,慢慢建立一套完整嘅保障網。
自僱人士冇公司靠,保障網就係你嘅「公司福利」。唔好等出事先至後悔冇早啲搭。
你可以點樣開始?
- 先買一份基本醫保——呢個係最基礎、最不可缺嘅一層
- 計算你嘅業務開支 + 生活費——以此為基礎計算危疾保額
- 設定保費預算——總保費控制喺收入 5-8% 以內
- 揀月供保費嘅產品——配合自僱收入不穩嘅特點
- 預留 2-3 個月保費儲備——收入斷裂時唔使斷保
結語
自僱人士嘅自由,係用風險換嚟嘅。冇公司醫療、冇有薪病假、冇固定收入——呢啲都係自由嘅代價。
但你可以用保障網嚟管理呢啲風險。醫保打底、危疾過渡、入息保障長期支撐——三層保障,令你喺最脆弱嘅時候,仍然有底氣專心養病。
自僱最自由,亦最脆弱。保障網唔係限制你嘅自由,而係保護你繼續自由嘅能力。