市況反覆配合就業市場波動,不少香港在職人士開始重新審視每月固定支出。當中最常被考慮調整的,往往是已供款數年的儲蓄保單或危疾保單。保費一交就是十至二十年,中途因收入改變而斷供,究竟會引發甚麼財務後果?
保單斷供並不等於世界末日,但若處理不當,隨時會損失已繳保費、失去關鍵保障,甚至影響日後的個人稅務安排。釐清相關機制與替代方案,才能在維持現金流的同時保障個人權益。
斷供不等於自動退保:拆解保單常見的三種結局
很多人以為停止繳付保費就等於保單自動失效,其實保險公司一般設有相應機制處理斷供情況。以香港常見的長期人壽或儲蓄保單為例,中途中斷供款通常會出現以下三種處理方式:
第一是保單失效(Lapse)。若保單尚未累積現金價值,或現有現金價值不足以抵繳保費,保障會在寬限期(一般為31日)過後正式中止。寬限期內若發生意外或疾病事故,保險公司仍會按條款賠付款項,但過後保單將完全失去保障效力。
第二是自動墊繳保費(Automatic Premium Loan, APL)。若保單已累積一定的現金價值,保險公司會自動以現金價值作為貸款替投保人墊繳保費。雖然保單能繼續維持生效,但這筆保單貸款會產生利息,長遠會不斷蠶食保單的現金價值,當現金價值消耗殆盡後保單仍會失效。
第三是申請減額繳清(Reduced Paid-Up)。部分分紅或儲蓄保單允許投保人申請將保額調低,並以現有的現金價值一次性繳清剩餘保費。此後投保人毋須再繳付任何保費,雖然保障額度會相應縮減,但保單得以繼續維持,不至於歸零。
稅務效應:自願醫保與扣稅年金的斷供風險
香港雖然沒有資本利得稅,個人保險賠償金亦毋須課稅,但保單斷供仍會對薪俸稅扣稅權益產生影響,主要集中在以下層面:
首先是自願醫保(VHIS)與合資格延期年金(QDAP)的扣稅資格。若自願醫保保單中途失效或退保,該稅務年度已繳付的保費仍可申請扣稅,但後續年度將無法再享有相關扣除額。合資格延期年金亦同理,保單一旦終止,日後每年最高6萬港元的扣稅額將隨之失效。
其次是保單貸款利息的稅務處理。選擇以自動墊繳或保單貸款維持保單,產生的利息開支屬於個人融資成本,一般無法作為薪俸稅的扣除項目。若是企業以公司名義持有的團體保單或資產傳承保單,斷供後的賬務與稅務處理會更為複雜,建議事先諮詢專業會計師。
現金流與保障評估:運用保費負擔率進行壓力測試
決定是否斷供時,不應只關注短期現金流,更應全面檢視家庭的財務防線。一個客觀的參考指標是「保費負擔率」,即全年保費總額除以全年可支配收入。
假設一名月收入5萬港元的在職人士,每月需支付各類保險保費,全年保費約6萬港元,保費負擔率約為10%。一旦遇到減薪或轉職陣痛期,該負擔率可能攀升至15%以上,這時便有必要審慎評估保單組合。
在作出斷供或退保決定前,應先計算三項關鍵財務數據:第一,比較已繳總保費與現有現金價值,評估退保的實際直接虧損;第二,計算減額繳清後的保障缺口,並考量是否能以保費較低廉的純保障型定期壽險替代;第三,計算自動墊繳保費的利息成本,評估利息是否會過快消耗累積資本。
保單斷供應對清單:保障與現金流的平衡策略
若發現保費支出已對日常現金流造成過大壓力,可跟隨以下步驟步步為營地進行調整:
- 向保險公司或顧問索取最新保單建議書與現金價值表,確認寬限期、自動墊繳條款及減額繳清的可行性。
- 重新計算個人或家庭保費負擔率,若比例過高,應優先檢討含儲蓄成分保單的供款安排。
- 核算自願醫保與扣稅年金斷供對個人薪俸稅的影響,精算實際的稅務成本。
- 若需降低儲蓄保單保額或進行減額繳清,可透過消費型定期壽險或基本醫療險補足純保障缺口。
- 妥善保存所有斷供、退保或變更保單條款的文件紀錄,以備日後稅務申報或索償爭議時作核對之用。
以上內容僅供一般參考,不構成任何投資或保險建議。投保及理財決定應考慮個人情況,並諮詢持牌顧問。
相關文章
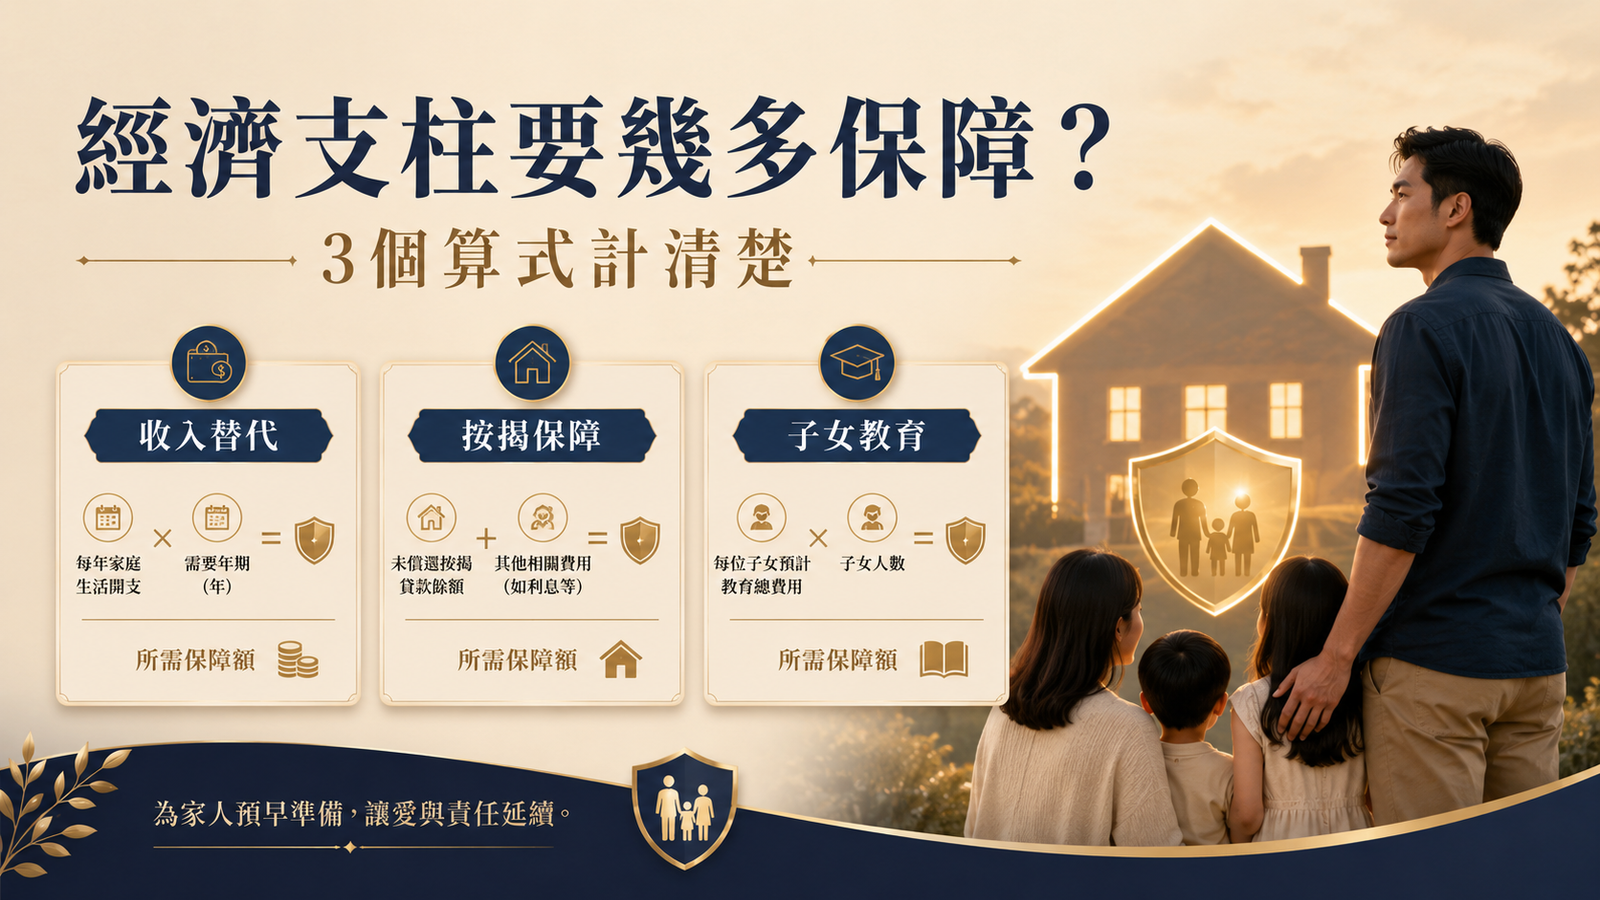
家庭經濟支柱,要買幾多保障先足夠?3 個實用算式
買保險時最常問:應該買幾多保障?但答案唔應該靠感覺估,亦唔應該照抄朋友。本篇用三個實用算式(收入替代法、責任加總法、按揭保障法),幫家庭經濟支柱計算合理保障額,避免買得太少無用、買得太多壓死預算。
閱讀全文 →
結婚、生仔、買樓——人生三大里程碑,保障點樣跟住調?
人生每個階段嘅風險同責任都唔同。結婚後多咗另一半要照顧,生仔後教育開支大增,買樓後按揭成為最大負債。呢篇教你喺三個關鍵時刻,點樣重新檢視同調整保障組合。
閱讀全文 →
供樓家庭必讀:萬一收入停頓,按揭同生活費點樣守得住?
按揭係大部分香港家庭最大嘅長期負債。萬一主要收入來源因病、意外或裁員中斷,供款壓力可以即時變成危機。呢篇教你用保障工具同儲備策略,守住間屋同日常生活。
閱讀全文 →