後生仔覺得自己唔會病?25 歲買危疾最着數嘅 3 個原因
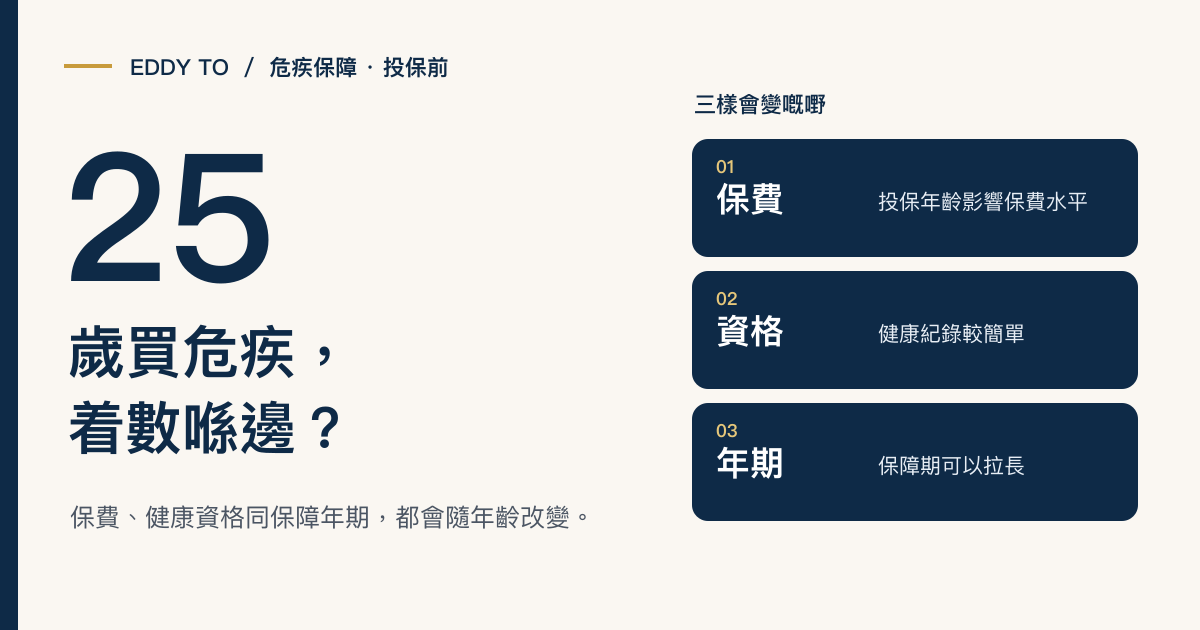
25 歲覺得自己鐵打嘅?正因為咁,呢個年紀先係買危疾嘅最佳時機。保費平、健康資格好、複息時間長——呢三樣嘢過咗就冇回頭。
25 歲,啱啱出嚟做嘢幾年,身體好到覺得自己鐵打。行山唔喘、通宵唔攰、年年驗身全部正常。保險?「老先啦,我而家邊使買?」
呢個諗法,係我聽過最多嘅年輕人誤解。
正正因為你 25 歲身體好、冇病歷、健康資格完美,呢個年紀先至係買危疾保險嘅最佳時機。保費平、核保順、複息時間長——呢三樣嘢,過咗就冇回頭。
一、原因一:保費最平
危疾保費同投保年齡直接掛鈎,而且係越遲買越貴,增幅仲會加速。
唔同年齡保費對比
| 投保年齡 | 每月保費(約,50 萬保額) | 對比 25 歲 |
|---|---|---|
| 25 歲 | $250-$350 | 基準 |
| 30 歲 | $350-$500 | 約 1.4 倍 |
| 35 歲 | $500-$700 | 約 2 倍 |
| 40 歲 | $700-$1,000 | 約 3 倍 |
25 歲買,每月保費可能只係 40 歲嘅三分之一。而且保費一旦鎖定,未來幾十年都係按呢個基準計算(部分產品保費會隨年齡調整,但起點低仍然有着數)。
總保費差異更大
假設你 25 歲買,保到 65 歲,40 年總保費可能係 $120,000-$168,000。如果你 40 歲先買,保到 65 歲,25 年總保費可能已經係 $210,000-$300,000。
遲 15 年買,總保費反而更多,保障期仲短咗 15 年。
25 歲買危疾,唔係因為你而家需要用,而係因為你買緊未來 40 年嘅平價入場券。
二、原因二:健康資格最好
25 歲嘅人,大部分都冇病歷。血壓正常、膽固醇正常、冇慢性病、冇手術紀錄。呢個係最完美嘅健康資格。
健康資格好有幾重要?直接影響三樣嘢:
核保結果
- 25 歲、冇病歷——標準承保,唔加不保事項
- 40 歲、有高血壓——可能加設心血管不保事項,或者加費 20-50%
- 45 歲、有膽固醇問題——可能被拒保
不保事項
一旦你出現健康問題先至買保險,保險公司好大機會將同你現有健康問題相關嘅疾病排除。即係話,你最需要保障嘅疾病,偏偏就唔保。
25 歲買,冇呢個問題。你嘅健康狀況乾淨,所有疾病都喺保障範圍內。
保障持續性
保單一旦生效,只要持續交保費,保險公司唔可以因為你日後嘅健康變化而取消保障或加不保事項。即係話,25 歲鎖定嘅健康資格,會跟住你成世人。
| 情況 | 25 歲買 | 40 歲先買 |
|---|---|---|
| 核保結果 | 標準承保 | 可能加不保事項 |
| 保障範圍 | 全面 | 可能被收窄 |
| 日後健康變化 | 唔影響保障 | 買之前已有限制 |
| 心理狀態 | 主動規劃 | 被迫急住買 |
健康資格係買保險嘅入場券。25 歲嗰張係 VIP,40 歲嗰張可能已經有限制。
三、原因三:複息時間最長
如果你買嘅係儲蓄型危疾,時間就係你最大嘅盟友。
儲蓄型危疾有現金價值累積嘅成分,呢個累積靠嘅就係複息效應。複息嘅威力,喺時間夠長嘅時候先至完全展現。
複息累積對比
假設兩個人買同一份儲蓄型危疾,年回報率 4%:
| 投保年齡 | 到 60 歲嘅累積期 | 現金價值增長倍數 |
|---|---|---|
| 25 歲 | 35 年 | 約 3.9 倍 |
| 35 歲 | 25 年 | 約 2.7 倍 |
| 45 歲 | 15 年 | 約 1.8 倍 |
25 歲買,到 60 歲有 35 年嘅累積期。35 年嘅複息效應,令你嘅現金價值增長到接近 4 倍。呢個係 45 歲先買嘅人永遠追唔返嘅差距。
複息嘅魔法喺時間。25 歲開始,你有 35 年時間等佢發揮。遲一日開始,少一日累積。
四、年輕人常見嘅誤解
誤解一:「我唔會病」
25 歲的確健康,但「而家健康」唔等於「未來唔會病」。癌症發病年齡有年輕化趨勢,30 幾歲確診嘅個案越來越多。
而且,買保險唔係因為你而家會病,而係因為未來可能會。而家買,正正係因為而家健康——等到唔健康嗰陣,你想買都買唔到。
誤解二:「保險係老先買」
呢個係最常見嘅誤解。事實剛好相反:保險係越後生買越着數。保費平、健康資格好、累積時間長——全部都係年輕人嘅優勢。
老先買,反而最吃虧:保費貴、健康限制多、累積時間短。
誤解三:「冇錢買」
25 歲收入可能唔高,但危疾保費喺呢個年齡亦係最低。每月 $250-$350,即係每日大約 $10,少食一餐外賣已經夠。
而且,年輕時用最低嘅成本鎖定保障,比到 40 歲用幾倍價錢去追,總成本低好多。
| 誤解 | 事實 |
|---|---|
| 我唔會病 | 而家健康,唔代表未來唔會 |
| 老先買 | 越後生買越着數 |
| 冇錢買 | 25 歲保費最低,每日 $10 都夠 |
25 歲唔買保險,唔係省咗保費,而係將成本推遲到未來——到時成本會貴幾倍。
五、25 歲買危疾嘅實際數字對比
用一個具體例子總結:
| 項目 | 25 歲買 | 40 歲先買 |
|---|---|---|
| 每月保費 | $300 | $900 |
| 保到 65 歲總保費 | $144,000 | $270,000 |
| 健康資格 | 完美 | 可能有限制 |
| 複息累積期 | 40 年 | 25 年 |
| 現金價值(60 歲) | 約 3.9 倍 | 約 2.7 倍 |
| 不保事項 | 冇 | 可能有 |
25 歲買,總保費少 $126,000,保障期多 15 年,現金價值增長高 1.2 倍,健康資格完美。呢個就係「早買」嘅實際價值。
六、點樣揀適合年輕人嘅危疾產品
25 歲揀危疾,有以下幾個原則:
- 優先考慮儲蓄型——你有時間優勢,充分利用複息效應
- 保額唔使太高——50 萬左右起步,日後隨收入加保
- 留意多次賠償條款——年輕人保障期長,復發風險要顧及
- 確認早期危疾保障——早期疾病觸發機率高,要有覆蓋
- 保費要可持續——唔好為咗高保額令保費成為負擔
父母可以點樣幫
如果你係父母,幫小朋友喺 25 歲前甚至更早買危疾,效果仲好。小朋友出世就買,保費更低、累積期更長。等小朋友長大後,呢份保單既係保障,又係一筆儲蓄。
25 歲買危疾,係送俾未來自己嘅禮物。而家每月 $300,未來值幾十萬嘅保障同累積。
Eddy 的財策觀點
我做財策二十年,最常見嘅遺憾就係:「早知後生嗰陣買咗佢。」
呢句話我聽過無數次。40 歲嘅客人睇住保費表,後悔 25 歲嗰陣冇聽我講。50 歲嘅客人健康開始有問題,想買已經買唔到,更加後悔。
25 歲嘅你,可能覺得保險同自己好遙遠。但請相信我,十年後你會慶幸自己而家做咗呢個決定。保費平、健康資格好、複息時間長——呢三樣嘢,過咗就冇回頭。
我唔係叫你恐慌,而係叫你把握優勢。25 歲買危疾,唔係因為驚,而係因為着數。
後生係買保險最大嘅本錢。唔好等呢個本錢過咗期先至用。
你可以點樣開始?
- 唔好再拖——25 歲每過一年,保費升、健康風險增、累積期縮
- 揀儲蓄型危疾——利用你最大嘅優勢:時間
- 設定合理保額——50 萬起步,日後隨收入加保
- 確認保障範圍——早期危疾、多次賠償、癌症分期定義都要睇
- 將保費納入每月預算——每日 $10 嘅投資,換未來 40 年嘅保障
結語
25 歲覺得自己唔會病,係正常嘅自信。但正正因為你而家健康,先至係買危疾嘅最佳時機。
保費平、健康資格好、複息時間長——呢三個優勢,只屬於年輕人。過咗呢個窗口,你要用幾倍嘅成本去追,甚至可能追唔到。
買危疾最着數嘅年齡,就係你覺得自己最唔需要買嗰陣。