BB 出生 28 日就買保險?太早定係啱時機?
好多父母 BB 一出生就急住買保險。28 日係關鍵數字——但到底係咪真係需要咁早?定係有更好嘅時機?
BB 一出世,父母嘅 to-do list 上面總有一項:「買保險」。好多人聽過「28 日」呢個數字,話 BB 出生 28 日就可以投保,越早買越好。
但「越早越好」呢個講法,到底有幾分真?又有幾分係銷售話術?
要答呢個問題,我哋要搞清楚 28 日背後嘅邏輯、早買嘅好處同風險,以及先天性疾病呢個最大嘅變數。
一、點解係 28 日?
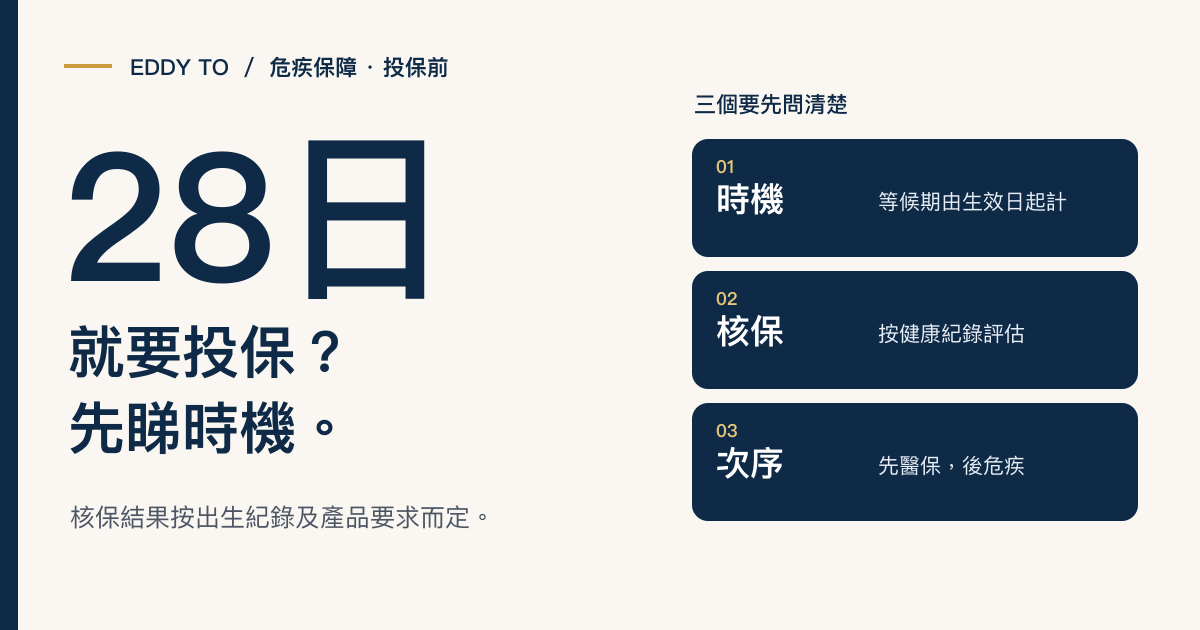
「28 日」唔係一個隨意嘅數字。大部分香港保險公司接受出生 28 日後嘅 BB 投保,呢個時間點有以下原因:
- 基本健康狀況穩定——BB 出生後頭幾日可能需要做各種檢查,28 日後健康狀況相對清晰
- 黃疸等常見問題消退——好多 BB 出生後有新生兒黃疸,通常兩至三個禮拜內消退
- 保險公司核保要求——需要出生紀錄、初步健康報告等文件,28 日後文件齊備
所以 28 日唔係「越早越好」嘅營銷口號,而係保險公司經過評估後訂出嘅一個合理起點。
28 日唔係 deadline,而係 starting point。你唔使喺第 28 日衝去買,但要知道呢個係最早可以行動嘅時間。
二、早買嘅好處
咁喺 28 日後就即刻買,到底有咩好處?
好處一:健康紀錄乾淨
BB 啱啱出世,冇病歷、冇住院紀錄、冇任何健康問題。呢個係最乾淨嘅健康資格,核保幾乎一定順利通過,唔會加不保事項。
隨住時間過去,BB 可能出現各種小問題——濕疹、哮喘、發育遲緩——呢啲都可能影響核保結果。越早買,越大機會以標準條件承保。
好處二:保費最低
危疾保費同投保年齡直接掛鈎。BB 幾個月大投保,保費係全人生最低嘅起點。
| 投保年齡 | 每月保費(約) | 對比 |
|---|---|---|
| 1 個月 | $200-$300 | 基準 |
| 6 個月 | $200-$300 | 幾乎冇分別 |
| 1 歲 | $250-$350 | 微升 |
| 5 歲 | $350-$500 | 明顯上升 |
好處三:鎖定健康資格
呢個係最容易被忽略嘅好處。一旦保單生效,只要持續交保費,保障就會延續。即使日後 BB 出現健康問題,保險公司都唔可以因為新嘅健康狀況而取消保障或加不保事項。
鎖定健康資格,係早買最大嘅價值。保費平係其次,保障唔被未來嘅健康變化影響,先至係關鍵。
三、早買嘅風險:先天性疾病
講完好處,要講一個好現實嘅限制:先天性疾病通常唔保。
呢個係好多父母以為早買就萬無一失嘅最大誤解。
先天性疾病嘅定義
保險公司對「先天性疾病」嘅定義通常好闊:
- 結構性異常——先天性心臟病、兔唇、脊柱裂
- 染色體異常——唐氏綜合症
- 代謝性疾病——先天性甲狀腺功能低下
- 基因相關疾病——部分遺傳性疾病
排除條款點運作
大部分兒童危疾保單都有類似條款:「因先天性疾病導致嘅索償,本公司不承擔賠償責任。」
即係話,即使你喺 BB 28 日就買咗保險,如果日後確診嘅疾病被認定為先天性,保險公司有權拒賠。
| 情況 | 是否賠償 | 原因 |
|---|---|---|
| 後天白血病 | 賠 | 非先天性疾病 |
| 先天性心臟病惡化 | 唔賠 | 先天性疾病排除 |
| 川崎病(後天) | 賠 | 非先天性疾病 |
| 唐氏綜合症相關併發症 | 唔賠 | 先天性疾病排除 |
早買可以鎖定健康資格,但鎖定唔到先天性疾病嘅排除條款。呢個限制你要清楚。
四、BB 投保需要咩文件?
如果你決定幫 BB 投保,以下係通常需要嘅文件:
- 出生證明書——確認 BB 嘅身份同出生日期
- 嬰兒健康紀錄——母嬰健康院嘅紀錄卡或醫院出院摘要
- 父母身份證明——投保人嘅身份證副本
- 健康申報——如實申報 BB 目前嘅健康狀況
- 住院紀錄(如有)——如果 BB 出生後有住院,需要提供相關報告
文件齊全嘅話,核保過程通常好快,一至兩個禮拜內可以完成。
五、28 日 vs 6 個月 vs 1 歲嘅分別
好多人問:如果錯過咗 28 日,等到 6 個月甚至 1 歲先買,會唔會有好大分別?
坦白講,分別冇你想像中咁大。
| 時間點 | 保費差異 | 健康資格 | 核保難度 |
|---|---|---|---|
| 28 日 | 基準 | 最乾淨 | 最容易 |
| 6 個月 | 幾乎一樣 | 仍然乾淨 | 容易 |
| 1 歲 | 微升 | 可能有小問題 | 仍然容易 |
| 3 歲 | 稍升 | 可能有濕疹、哮喘等 | 視情況可能加不保事項 |
真正嘅分水嶺唔係 28 日同 6 個月,而係大約 2 至 3 歲。呢個年紀開始,小朋友可能出現各種健康小問題,先至會影響核保。
所以如果你錯過咗 28 日,唔使焦慮。6 個月甚至 1 歲前買,效果同 28 日買差唔多。
與其焦慮「28 日前要買」,不如確保「1 歲前買好」。真正嘅時間壓力,遠比銷售話術講嘅細。
六、父母應該點樣揀時機
綜合以上分析,我嘅建議好簡單:
- 理想時機:BB 出生後 1 至 6 個月內投保。健康紀錄乾淨、保費最低、核保順利。
- 可接受時機:1 歲前。仍然喺最佳投保窗口期內。
- 要開始緊張:2 歲後。小朋友可能開始有健康小問題,影響核保。
- 唔好再拖:3 歲後。每拖一年,健康風險增加,保費上升。
最重要嘅原則:唔使追求最早,但唔好無限期拖延。
Eddy 的財策觀點
我見過有父母 BB 未出院就打俾我問保險,亦見過有父母拖到小朋友 5 歲先諗。兩種極端都有問題。
太急嘅問題係:你連 BB 嘅基本健康狀況都未完全了解,就急住買,可能買完先發現有啲嘢漏咗。太遲嘅問題更明顯:小朋友可能已經有濕疹、哮喘,核保時被加不保事項。
最理想嘅做法係:BB 出生後 1 至 3 個月,做完基本健康檢查,確認冇明顯問題,就開始規劃。呢個時間點既有足夠嘅健康資訊,又仍然喺最佳投保窗口期內。
記住,買保險唔係賽跑,唔使爭嗰幾日。但都唔好拖到變成問題先至行動。
最好嘅投保時機,唔係第 28 日,而係你準備好嗰一日——只要你唔好拖太耐。
你可以點樣開始?
- 等 BB 出生後做完基本健康檢查——確認冇明顯異常,大約 1 至 3 個月內
- 準備好所需文件——出生證明、健康紀錄、父母身份證明
- 揀有兒童特定疾病保障嘅產品——留意先天性疾病排除條款
- 先確保父母自己嘅保障充足——父母保障優先於小朋友
- 設定合理保額同預算——50 至 100 萬保額,保費佔家庭收入嘅合理比例
結語
28 日係一個起點,唔係一個死線。BB 買保險嘅最佳時機,係你準備好、了解清楚產品、確認 BB 基本健康狀況之後——通常喺出生後 1 至 6 個月內。
唔好被「越早越好」嘅壓力推住行,但更加唔好拖到小朋友出現健康問題先至後悔。
買保險嘅最佳時機,永遠係「而家」——前提係你已經諗清楚。