受益人仲係前度?你份保單,可能仲停留喺 5 年前嘅你
第 6 期:好多人買完保險,份保單就沉底——直到有一日要用,先發現保額唔夠、受益人未改、公司醫療早就取消咗。保單唔係買完就一勞永逸,佢需要好似車咁定期維修。呢一期俾你一套「每年 5 分鐘小檢查+3 年一次大 Review」嘅自助方法,唔使搵人都做到第一步。
你有幾耐冇睇過自己份保單?
好多人買完保險,份保單就放入抽屜或者 email 深處,再冇打開過。直到有一日要用,先發現:
- 保障額已經唔夠
- 受益人仲係前度
- 公司醫療已經取消但自己唔知
- 有啲保障其實重複咗
保險係按你「買嗰一刻」嘅情況設計嘅——但你嘅人生唔會停喺嗰一刻。
點解保單要定期 Review?
因為你嘅責任一直喺度變:
- 結婚——多咗另一半要照顧
- 生仔——教育費成為新責任
- 買樓——按揭變成最大負債
- 轉工——公司福利可能縮水
- 收入升——保障需要跟住升
保障停留喺 5 年前、10 年前嘅設定,你今日嘅保護網好可能已經唔夠用。
每年小檢查:5 分鐘就夠
Checklist A(每年一次)
- ☐ 今年有冇重大人生變化?(結婚/生仔/買樓/轉工/離婚/退休)
- ☐ 公司醫療福利有冇改變?
- ☐ 收入有冇明顯增加或減少?
- ☐ 保費有冇自動調整?(部分醫療保費逐年加)
- ☐ 受益人係咪仍然正確?
- ☐ 繳費方式有冇問題?(信用卡過期、戶口更改)
全部答「冇變化」→ 今年基本 OK。 有任何一項「有變化」→ 進入大 Review。
每 3 年大 Review:兩條數計清楚
1. 保額夠唔夠?
| 方法 | 點計 |
|---|---|
| 收入替代法 | 如果我停低,家人需要幾多年生活費? |
| 責任加總法 | 按揭+教育費+父母支援+日常開支,加埋幾多? |
兩條數對返現有保額——缺口一目了然。
2. 結構有冇優化空間?
- 醫療計劃級別仲啱唔啱使用習慣?
- 有冇同公司福利重複嘅保障?
- 有冇危疾/意外嘅明顯缺口?
三大里程碑,即刻觸發檢視
| 事件 | 保障要點 |
|---|---|
| 結婚 | 受益人更新+二人責任重新分配 |
| 生仔 | 教育費入數+支柱保障升級 |
| 買樓 | 按揭係最大負債——人壽保額要覆蓋到 |
問自己 4 條問題
- 我份保單,受益人係邊個?(唔肯定就即刻查)
- 我講唔講得出自己有咩保障、保額幾多?
- 我上次 review 係幾時?
- 我屋企人知唔知份保單放喺邊?
💡 保單搵唔到,家人更加搵唔到——文件位置本身就係保障嘅一部分。
最後總結
核心一句:保單冇壞,只係過時。10 年前嘅安排保護緊 10 年前嘅你。
節奏好簡單:每年 5 分鐘小檢查 → 每 3 年一次大 Review → 大事件即刻檢。
而家就打開份保單,睇下受益人嗰欄寫緊邊個。
你上一次認真打開自己份保單,係幾時?
按一下選項睇你嘅解讀 👇
保單 Review 嘅目的唔係買新嘢,而係確保現有保障,仲對應到現有責任。
自助檢視嘅 3 個節奏
- 01
每年 5 分鐘小檢查
問自己:今年有冇大變化?受益人啱唔啱?繳費卡有冇過期?全部「冇變」就過關。
- 02
每 3 年一次大 Review
用收入替代法+責任加總法重新計保額,檢查醫療計劃級別、保費結構有冇優化空間。
- 03
人生大事件即刻檢
結婚、生仔、買樓、轉工、離婚——每一件都改變你嘅責任,唔好等到出事先發現保障停留喺舊版本。
何生 28 歲單身時經朋友買咗人壽同危疾,之後 10 年冇再打開過。同 Eddy 做保單檢視時發現三個問題:一、人壽受益人仲係寫緊媽媽——但佢而家最需要保障嘅係太太同兩個仔;二、10 年前佢冇按揭,而家供緊樓,用責任加總法一計(按揭餘額+兩個仔教育費+10 年家庭開支),現有保額只覆蓋到不足三分一;三、佢以為公司醫療好夠,但轉咗工之後福利縮咗水,自己完全唔知。調整方案:更新受益人、按新責任補足保額缺口、加返自己嘅醫療保障填補公司計劃唔夠嘅位。
保單冇壞,只係過時。10 年前嘅安排保護緊 10 年前嘅你——每 3 年花一個鐘 review,先保護到而家嘅你。
想傾你自己嘅情況?
30 分鐘免費諮詢,冇推銷壓力,由你主導節奏。
想深入了解?睇返呢啲深度長文
雙周刊一頁睇重點,呢啲文章拆解背後邏輯同細節,有步驟、算式、常見情境。
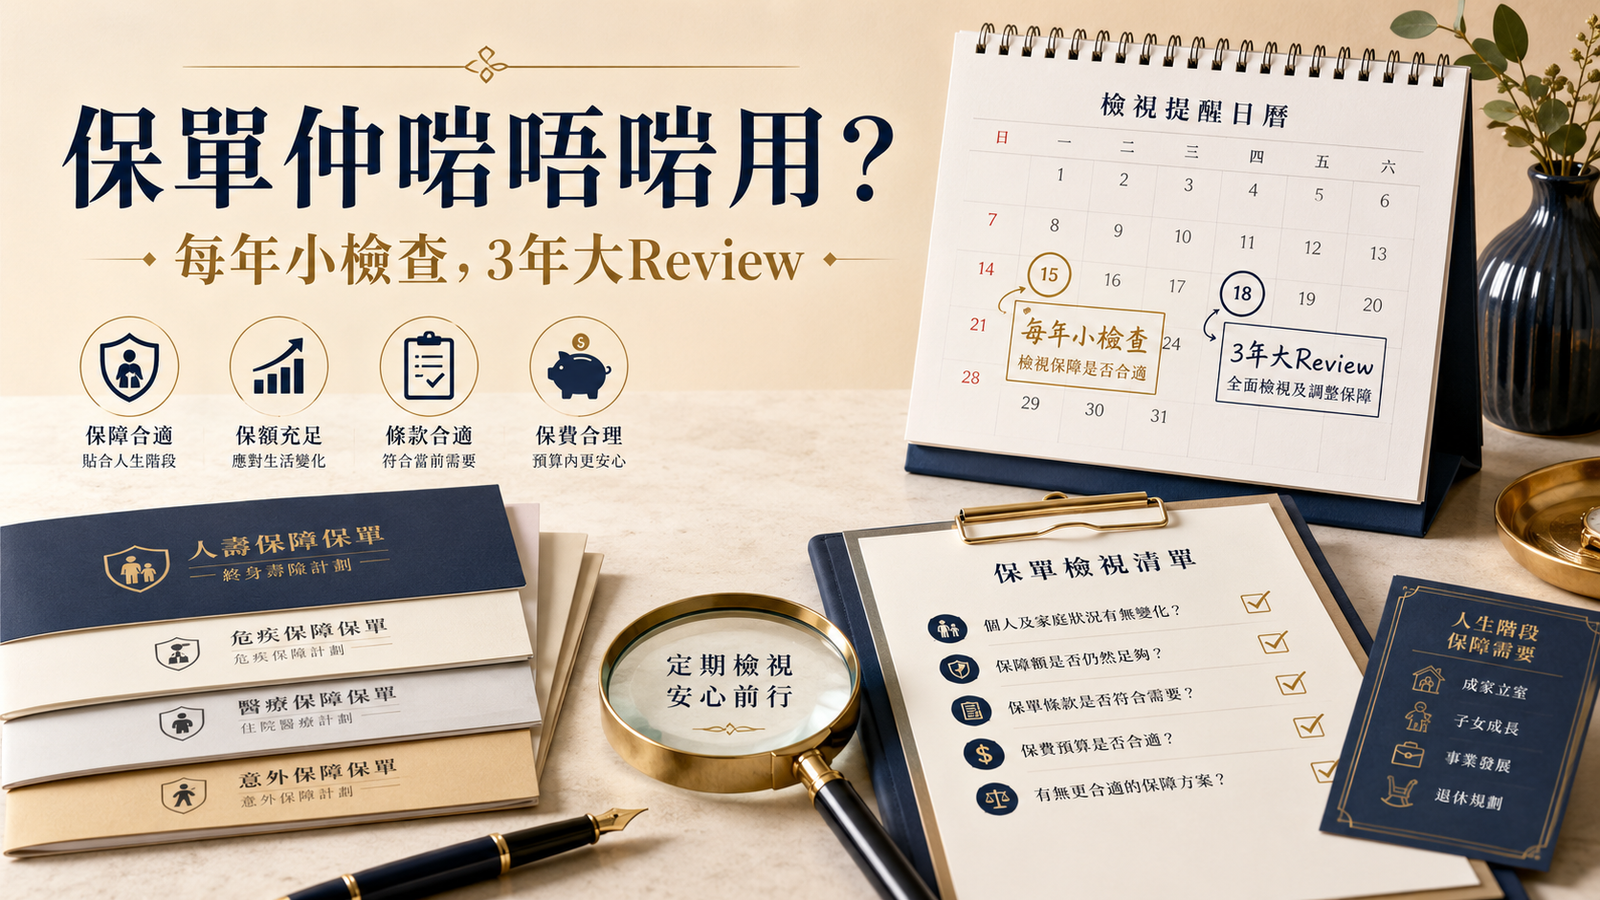
你的保單仲啱唔啱用?每年小檢查,3 年大 Review
買咗保單之後唔應該「放埋一邊」。呢份 checklist 幫你每 3 年自己檢視:保額仲夠唔夠?受益人要唔要改?保費結構有冇優化空間?
閱讀全文 →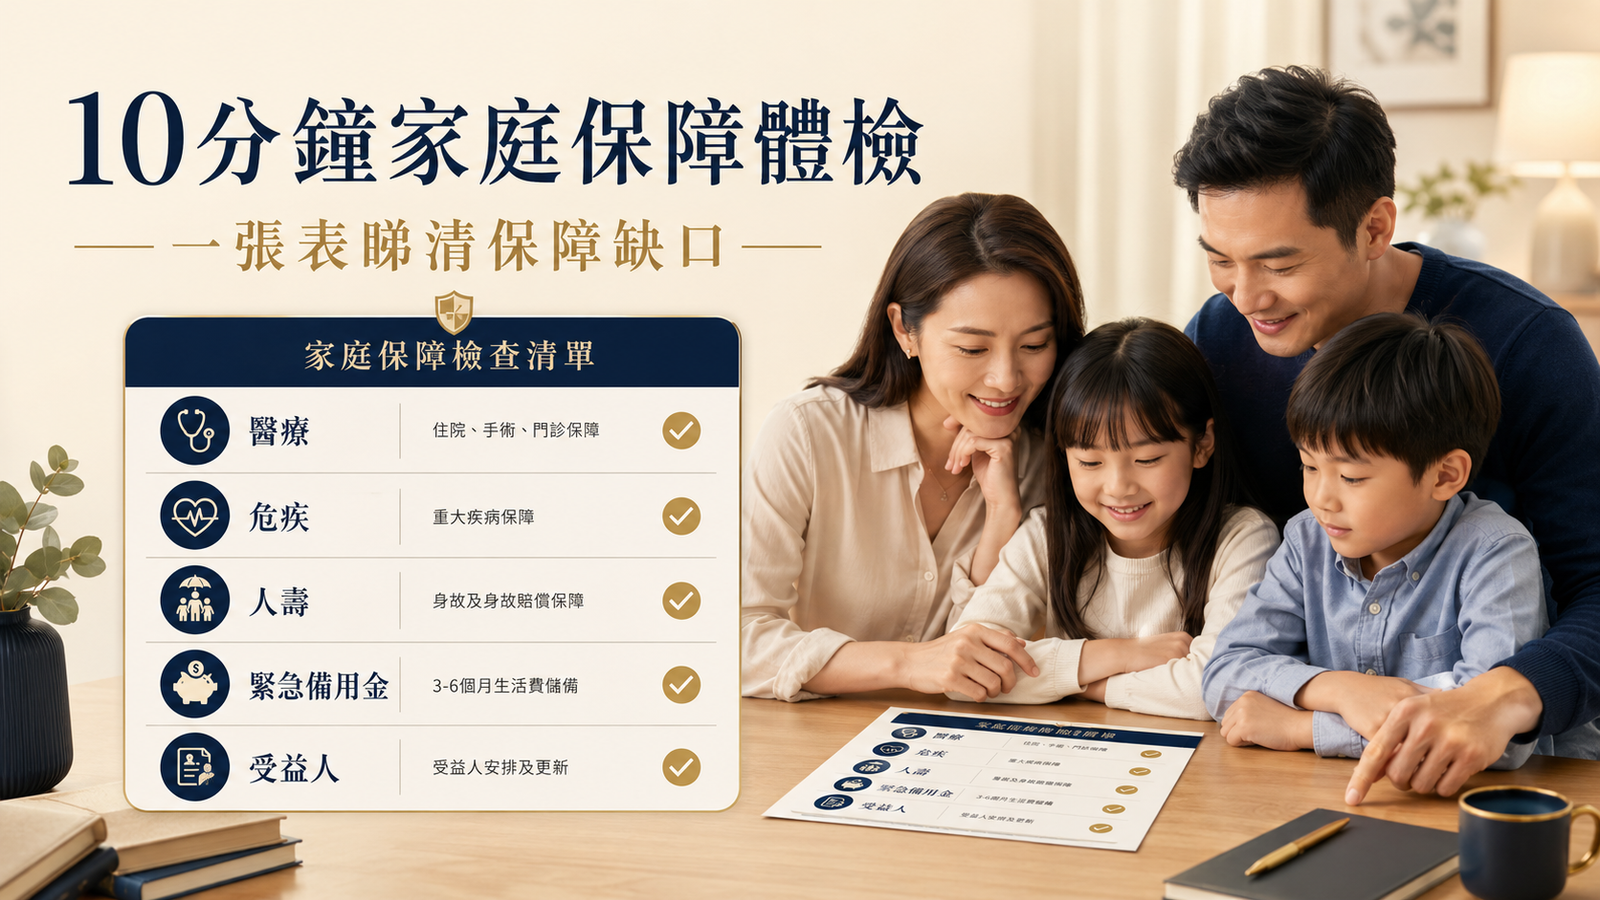
10 分鐘家庭保障體檢:一張表睇清你嘅保障、缺口同下一步
唔使搵顧問都可以自己做初步體檢。呢篇提供一張簡單嘅自助檢查表,幫你 10 分鐘內睇清現有保障夠唔夠、邊度有缺口、下一步應該點做。
閱讀全文 →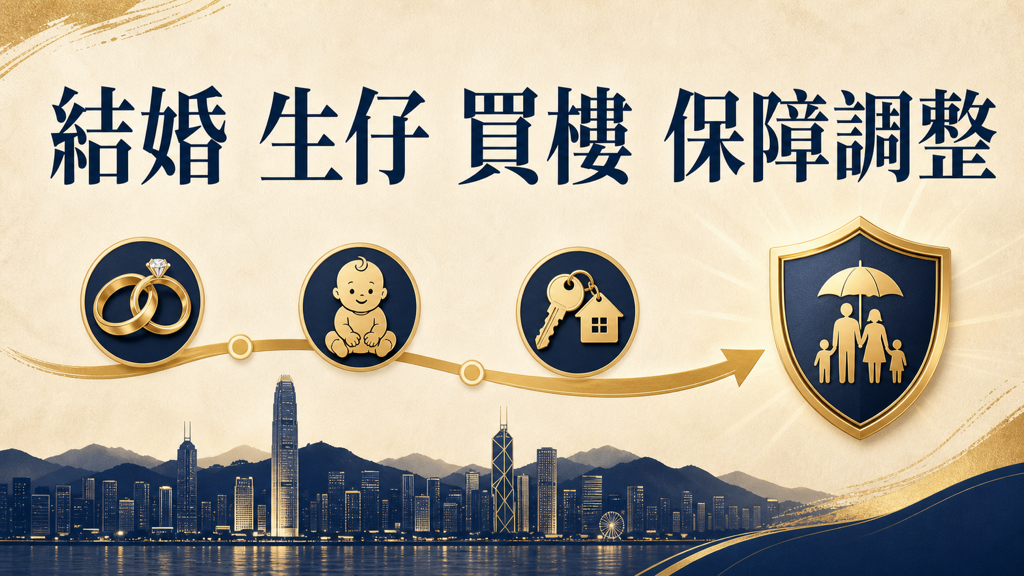
結婚、生仔、買樓——人生三大里程碑,保障點樣跟住調?
人生每個階段嘅風險同責任都唔同。結婚後多咗另一半要照顧,生仔後教育開支大增,買樓後按揭成為最大負債。呢篇教你喺三個關鍵時刻,點樣重新檢視同調整保障組合。
閱讀全文 →