香港女性平均壽命 88.2 歲:長壽係福氣,定係未計數嘅風險?
第 5 期:香港女性平均預期壽命已經去到 88.2 歲,長過男性成 5 年半。活得長係福氣——但如果醫療費、退休現金流同保障安排冇跟住計,長壽就會變成人生最大嘅未計數風險。呢一期用一頁幫你睇清:女性由 20 歲到 50+,每個階段要留意咩、要準備咩。
一個好消息,同一條冇人計嘅數
香港女性出生時平均預期壽命,由 1971 年嘅 75.3 歲,升到 2024 年嘅 88.2 歲——長過男性(82.7 歲)成 5 年半,係全球最長壽地區之一。
隨住醫療科技、癌症治療、慢病管理持續進步,活到 100 歲會愈嚟愈常見。
好消息係:你好大機會活得好長。 問題係:你嘅錢、保障同照顧安排,計咗咁長未?
長壽風險 = 三條未計嘅數
- 醫療費——年紀愈大需求愈高,而保險係健康時先買得到
- 退休現金流——退休後可能仲有 30-40 年,錢唔可以短過命
- 照顧安排——女性通常係屋企嘅照顧者,但邊個照顧最長壽嘅你?
分階段睇:你而家喺邊一站?
| 階段 | 身體訊號 | 規劃重點 |
|---|---|---|
| 20–30 歲 | 睇落最健康,其實係建立底盤 | 基本醫療保障+儲蓄習慣+定期檢查——保費最平、複息時間最長 |
| 30–40 歲 | 壓力訊號:睡眠、情緒、荷爾蒙 | 危疾配置+收入替代方案——「如果停工半年,邊個供樓?」 |
| 40–50 歲 | 血壓、血糖、膽固醇開始上數 | 圍絕經期健康管理+保障檢視——核保開始收緊,要趁過到關 |
| 50+ 歲 | 身體真正提你:健康唔係理所當然 | 退休現金流按 95+ 計+醫療通脹預算+照顧安排 |
好多女性 30 幾歲會講:「我唔係病,但總覺得身體不如以前。」——呢句就係健康系統俾你嘅早期提示。
點解要「健康時」配置?
保險唔係你想買就一定買到。核保會睇你嘅健康狀況——血壓、體檢報告、病歷,全部影響結果。
- 20-30 歲買:選擇最多、保費最平、幾乎冇除外條款
- 40+ 買:可能加價、除外、甚至拒保
最理想嘅配置時機,永遠係身體最好嗰陣。
開始嘅 4 步
Step 1:做一次全面身體檢查
用數據了解自己而家喺邊,唔好靠感覺。
Step 2:檢視現有保障
醫療夠唔夠?危疾保額追唔追得上家庭責任?幾時買嘅?
Step 3:退休數重新計
用 95 歲做假設,計每月現金流缺口——唔夠嘅部分而家開始補。
Step 4:設定檢視節奏
每 3-5 年、或者人生大事件(結婚/生仔/供樓/更年期)後檢視一次。
問自己 4 條問題
- 如果我活到 95 歲,我嘅退休金夠唔夠用?
- 我嘅醫療同危疾保障,係幾多年前配置嘅?
- 如果我停工半年,屋企現金流頂唔頂得住?
- 我媽媽/外婆活到幾多歲?(家族壽命係最好嘅參考)
💡 長壽唔係問題,冇計過數嘅長壽先係問題。
最後總結
核心一句:女性唔係只怕生病,而係好大機會活得更長——健康、醫療費、現金流同保障,全部要用「長壽版本」重新計一次。
趁健康時配置,趁後生時起步——時間先係你最值錢嘅資產。
「有機會活到 100 歲」——你第一個反應係?
按一下選項睇你嘅解讀 👇
長壽風險嘅重點唔係「會唔會病」,而係「如果我活得好長,我嘅錢同保障支唔支持我活得好」。
唔理你而家幾多歲,先做 3 件事
- 01
健康時配置保障
保險唔係想買就買到——健康狀況直接影響核保。醫療、危疾喺身體最好嗰陣配置,選擇最多、保費最平。
- 02
退休數用 95+ 去計
女性平均 88.2 歲,即係一半人長過呢個數。退休現金流計到 85 歲就算,等於一半機會唔夠用。
- 03
每個人生階段檢視一次
結婚、生仔、供樓、圍絕經期——身體同責任都會變,保障要跟住變。每 3-5 年或大事件後檢視一次。
林太 45 歲,事業穩定,一直覺得自己健康冇問題。最近開始睡眠變差、體重難管理,身體檢查發現血壓同膽固醇都開始超標——圍絕經期嘅變化嚟得比想像中早。同 Eddy 檢視時發現兩個盲點:一、佢嘅危疾保障係 15 年前買,保額已經追唔上而家嘅家庭責任;二、佢嘅退休規劃只計到 85 歲,但佢媽媽今年 90 歲仲好健康——按家族同香港女性壽命趨勢,佢好大機會要為 95+ 嘅人生準備。調整方案:趁核保仲過到,升級醫療同危疾保障;退休現金流重新按 95 歲計,並加入照顧開支預算。
長壽唔係問題,冇計過數嘅長壽先係問題。愈早檢視,選擇愈多、成本愈低。
想傾你自己嘅情況?
30 分鐘免費諮詢,冇推銷壓力,由你主導節奏。
想深入了解?睇返呢啲深度長文
雙周刊一頁睇重點,呢啲文章拆解背後邏輯同細節,有步驟、算式、常見情境。
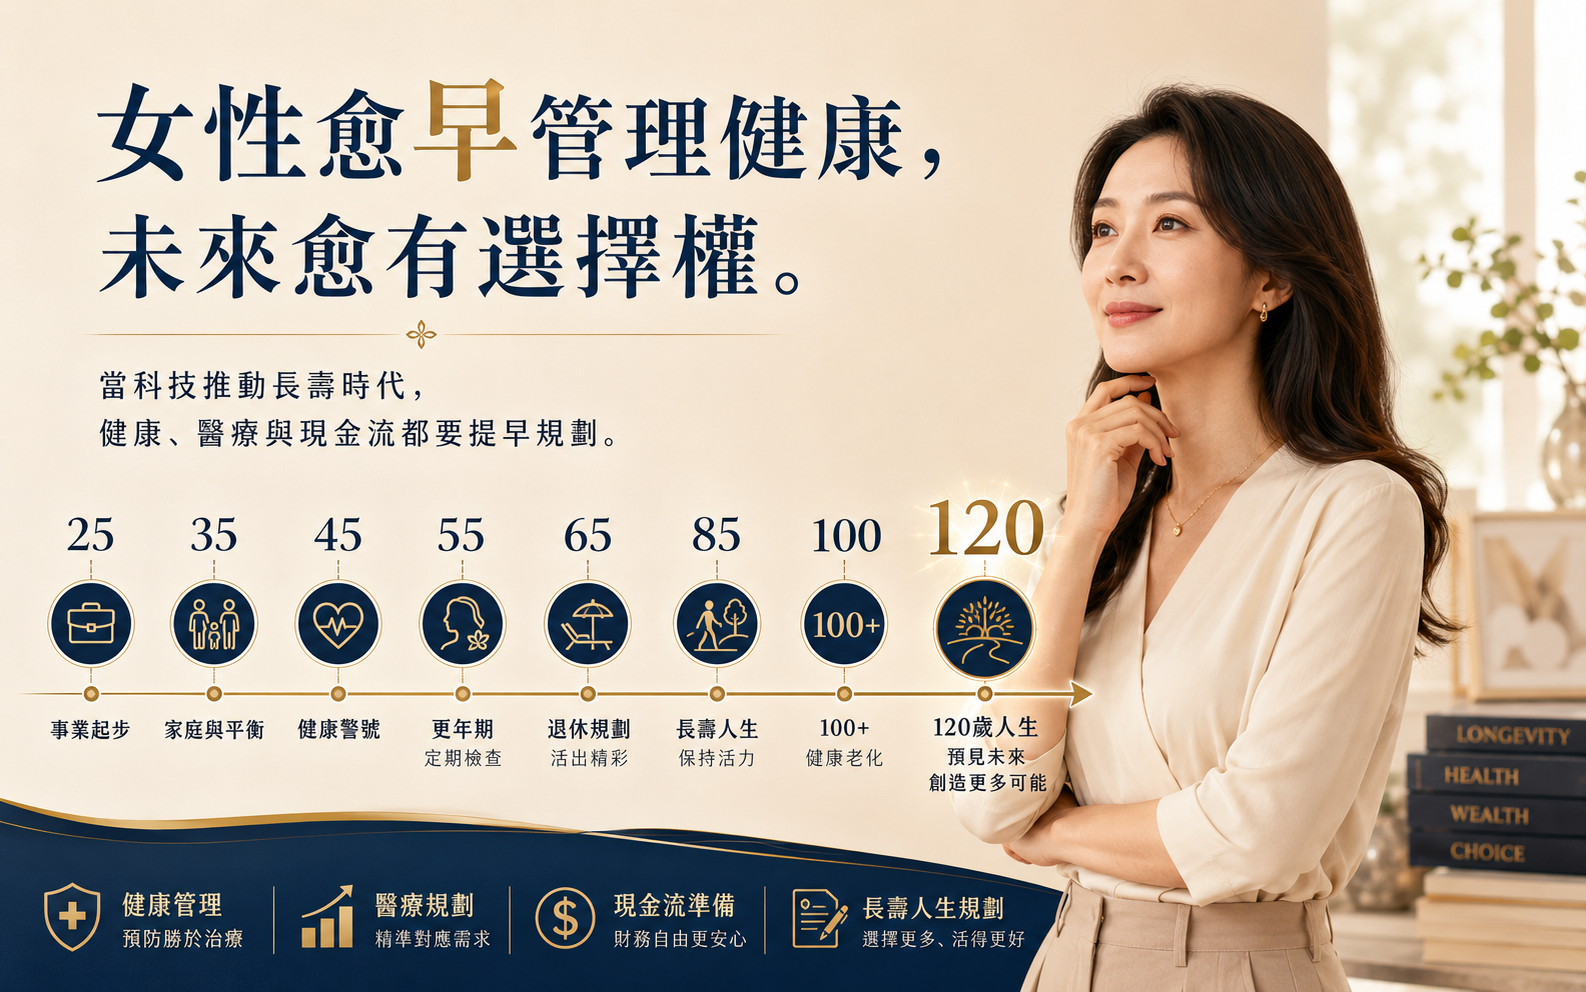
女性什麼時候開始要特別留意健康風險?當壽命愈來愈長,120歲人生不是幻想,而是規劃問題
女性不是只怕生病,而是很大機會活得更長。當人生可能延伸到90、100甚至更長,健康、醫療費、退休現金流和保障安排,就要更早開始設計。
閱讀全文 →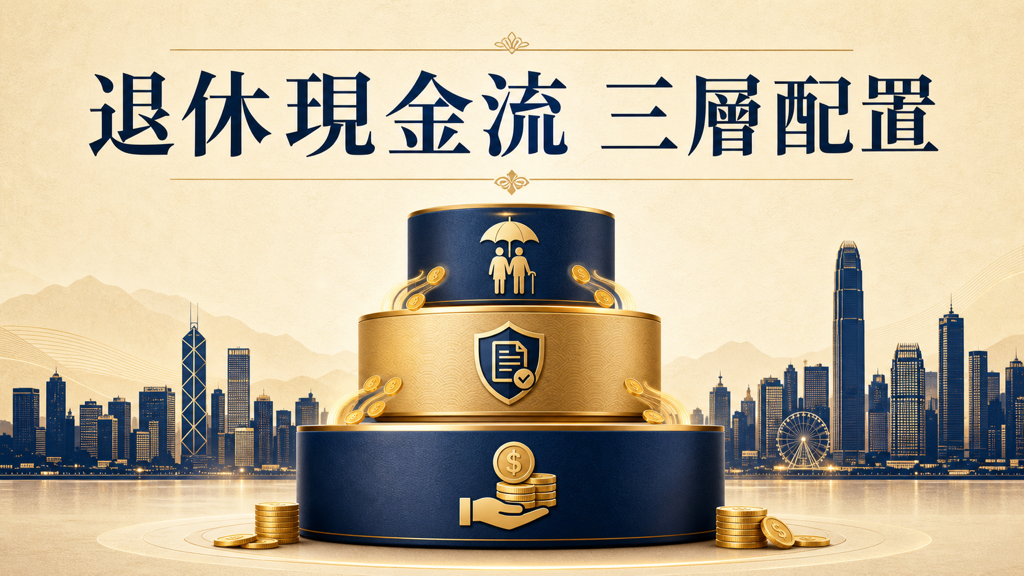
退休現金流進階篇:年金、收息保單、資產提取,三層點樣配?
知道退休缺口幾大之後,下一步係點樣填補。呢篇用三層架構——保證年金做底層、收息保單做中層、流動資產做彈性層——教你設計一套可持續嘅退休現金流系統。
閱讀全文 →
21歲女生如何開始儲錢規劃?真正值錢的不是本金,而是時間
21歲最值錢的不是收入,而是時間。越早建立儲蓄紀律,越早讓複息開始工作,未來的人生選擇權就越多。
閱讀全文 →